


 首頁
三位頂尖創投對 AI 熱潮的真實看法
在雅典舉行的 TechCrunch「StrictlyVC」活動(該活動為泛雅典節的一部分)期間,我與 Verdict Capital 的 Niko Bonatsos、Threshold Ventures 的 Andreas Stavropoulos 以及 Atomico 的 Ben Blume 進行了對談,討論了當前的創投環境、即將到來的 SpaceX 大型 IPO,以及哪些領域仍存在重大機會。
以下討論內容已進行編輯,以求簡潔與清晰。完整對話內容請見下方。
鑑於傳聞 SpaceX 的 IPO 估值高達 1.75 兆美元,且 OpenAI 與 Anthropic 可能緊隨其後,這將對整體市場產生何種影響?
安德烈亞斯·斯塔夫羅普洛斯:Google 的首次公開募股(IPO)是 2000 年代初期的一個關鍵轉捩點,它重新開啟了當時對科技產業持悲觀態度的市場,並賦予了新一代企業家力量。我們現在正目睹著類似的轉變。隨著每次範式轉移,規模都會呈指數級增長,這也是意料之中的事。 在當今的資訊時代,幾乎每一家企業都是科技企業。
班·布盧姆(Ben Blume):這些都是非凡的公司。每次重大的變現事件所創造的財富與回報,都將成為推動下一代新創企業的動力。
尼科·博納索斯(Niko Bonatsos):我的「My Verdict」共同創辦人是 Cursor 的首位投資者,據報導,該公司目前由伊隆·馬斯克(Elon Musk)估值達 600 億美元。如果 SpaceX 正處於風頭正勁的時刻,Cursor 或許也是如此。 更廣泛地說,正如安德烈亞斯所指出的,這些公司瞄準的是規模大得多的市場。像馬斯克這樣的移民創辦人,往往懷抱遠大夢想且幾乎沒有什麼可失去的,這使他們成為此類雄心勃勃的創業項目的理想人選。對於我們這些來自希臘等較小市場的人來說,這是一個鼓舞人心的典範。
SpaceX 龐大的估值是否會吸納過多公眾資金,進而損害後續的首次公開募股(IPO)?這是否是一個合理的擔憂?
AS:觀點各異,但宏觀層面的益處很可能大於短期流動性被吸走的負面影響。SpaceX 吸引進入市場的參與者,很可能比它帶走的還要多。過去 30 年間,散戶交易已透過智慧型手機從小眾活動轉變為日常行為,大幅擴大了市場參與度。
BB:SpaceX 獨樹一幟。歷史上,太空領域向來是政府的專屬領域。讓投資者能透過金融管道參與其中,確實激發了大眾的無限遐想。雖然這可能會將部分長尾資金從軟體新創公司分流,但它所帶來的關注與參與度,絕對能彌補這部分的損失。
當前人工智慧資本的激增,是基於未來收益的合理預期,還是源於極端的「害怕錯過」(FOMO)心理?
NB:美國的「AI原生」創辦人目前身處一個節奏飛快的環境中。那些不在這個利基領域的人則面臨重大挑戰。我在矽谷的17年裡,從未見過如此嚴重的群體思維。去年募集的風險投資中,近75%流向了僅五家企業。如今,一位不從事AI研究的史丹佛教授,基本上會被忽略。
然而,真正的變革正在發生。兩位運用現代 AI 工具的創辦人,僅需一輪融資、兩個月時間,便能完成過去需要十人、兩輪融資及一年工作才能達成的目標。這正在改變新創公司的成立與資本籌措模式,甚至可能讓企業從種子輪前直接躍升至 B 輪融資。
AS:市場修正 終將迫使部分資金撤出市場。儘管當前的樂觀情緒超越了中短期成果,但長期宏觀趨勢仍支持這種展望。然而,這並不意味著每個懷抱點子的年輕創業家都是穩賺不賠的投資。
在如此瞬息萬變的環境中,你們如何為交易定價?
BB:頂尖創辦人擁有豐富的資金選擇。基金必須釐清何謂「具實質意義的股權比例」,若條款不利則應果斷退出。我們這支 5 億美元的基金,正與規模達 100 億至 150 億美元的基金競爭相同的投資機會。資金的邊際價值差異極大,這扭曲了融資輪次的規模,也使得比較變得困難。
NB:我們專注於「首輪投資」,類似天使投資或早期融資。 我們支持「怪才」——這些人就像頂尖運動員一樣,能在短短數天內學會並掌握普通創辦人需要一週才能掌握的內容,從而打破紀錄。我們支持的大多數創辦人都在未被命名的市場中耕耘,這使得估值保持在較低水準。大型資產管理公司無法指示團隊去尋找存在於虛無市場中的公司。
許多年輕創辦人能立即獲得投資條款書。在當前環境下,年齡是否是衡量成功的有效指標?
AS:在 根本性顛覆的時期,缺乏經驗反而可能成為優勢,因為既有的經驗可能會使人偏離正軌。這並不意味著這種趨勢是永久的;我們正處於一個動態不穩定的階段,這階段有利於新點子和年輕的創業家。然而,應避免一概而論。
NB:這與我 2009年身為史丹佛大學研究生時的經歷如出一轍——當時iPhone問世兩年,App Store則剛滿一歲。那時,校園裡風投的人數甚至比學生還多的日子屢見不鮮。如今正是另一個類似的獨特時刻。 在舊金山從事人工智慧開發的 22 歲創業者或許能收到種子輪投資意向書,但 19 歲者則屬特例——甚至可能已獲得 A 輪投資要約。 年齡是相對的;我最近在雅典遇到一位 24 歲的創辦人,當我說他「不算年輕」時,我是認真的:我當初認識 Mercor 的創辦人時,他們才 19 歲,看看他們如今的成功。
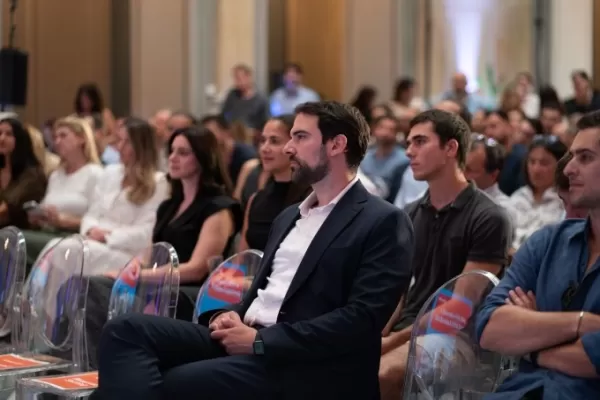
圖片來源:TechCrunch / StrictlyVC
BB:若僅聚焦於年齡,便會忽略關鍵因素:強烈的驅動力、超越市場趨勢的能力,以及在不斷變化的環境中保持思維敏捷性。這些特質比護照上的年齡更為重要。
對於指標方面的可疑做法,特別是企業報告 ARR [年化經常性收入] 的方式,您有何看法?
BB: ARR 的定義 差異極大。新的定價模式,例如基於代幣的計費,或是將免費代幣計入營收,都創造了許多操縱這些數字的方式。投資者必須穿透這些噪音,根據實際表現來做出決策。雖然此類做法可能有助於行銷,但並不適合用於資本配置。精明的投資者通常能夠辨別真相。
NB:我 有時會收到投資組合公司寄來的電子郵件,報告異常高的 ARR,但後來才發現這波飆升其實是源自單一行銷活動。我建議採用季度平均值。當資本追逐特定主題時,有些人便會採用短期的欺詐手段。
在風險投資領域,一次失敗的投資會讓你虧損,但一次成功的投資卻能帶來 100 倍的回報。因此,我們會將不良行為者排除在外,並繼續前進。
對於有志成為創辦人的朋友,你們認為當今市場有哪些未開發的藍海?
註:風險投資公司過去曾將半數合夥人投入消費互聯網投資;如今,或許僅剩半個人。然而,OpenAI 透過 ChatGPT 實現的龐大成長,凸顯了消費者關注度的回歸,這或許令人意外。當今的消費領域創業者在早期輪次中,可選擇的投資者有限。消費金融科技領域的新興趨勢,或許有助於重振「美國夢」。
BB:人工智慧與實體世界的互動所帶來的機會,其規模比工作流程自動化和數位化流程大上好幾個數量級。實體經濟依然舉足輕重。押注於各種形式的機器人技術——而不僅僅是類人型機器人後空翻——將是未來十年最大的未開發領域之一。
若您有興趣進一步了解這三位專家的見解——包括史丹佛大學是否與風險投資業界走得太近——歡迎參閱下方的完整對談內容:
相關文章
 Yanyu Technology 歷經三年發展、估值達 30 億美元後,正瞄準在香港進行首次公開募股
隨著全球對大型 AI 模型的熱潮日益高漲,一個僅作為模型與終端使用者之間「中介」的角色,若不自行開發基礎模型,能否維持龐大的資本敘事? 近期媒體報導指出,Evoken 已開始籌備在香港進行首次公開募股(IPO),其最新一輪融資使公司估值達到 30 億美元。Evoken 憑藉各類 AI 創作與應用產品,在三年內迅速崛起,重新點燃了業界關於 AI 應用層商業價值與競爭壁壘的辯論。從模型社群到「中介者」
Google 在電力短缺期間限制 Gemini 訪問,而 Meta 的研發陷入停滯
隨著生成式人工智慧應用的加速普及,算力已成為各大科技公司競爭的關鍵資產。近期,由於 Gemini 人工智慧平臺的需求激增,谷歌不得不限制資源分配,以應對來自開發者和企業客戶日益增長的工作負載。自 2025 年春季起,對 Gemini API 的請求量翻倍,導致關鍵計算資源出現短缺。為確保整個生態系統內的公平訪問,谷歌於 2026 年 5 月 17 日引入了基於配額的用量限制,採用了類似於移動資料計劃的滾動更新系統。超出配額的請求將受到速率限制,從而確保在資源受限的情況下,所有合作伙伴仍能保留對
兒子駁斥馬斯克太空資料中心成本高昂,呼籲聚焦地面計算
軟銀集團創始人孫正義駁斥了埃隆·馬斯克關於太空資料中心的概念,認為其實際價值有限。據孫正義表示,在人工智慧競賽中,真正的贏家將由地面計算基礎設施決定,而非軌道伺服器。為何太空資料中心無法證明其成本的合理性在軟銀移動子公司年度股東大會上,孫正義闡述了他的理由。他認為,太空資料中心的主要優勢——降低電力成本——並非決定性優勢。在資料中心經濟學中,電力支出遠低於晶片等硬體的資本和維護成本。任何電力節省都會被高昂的運輸、軌道維護和資料傳輸延遲所抵消,從而使該模式無利可圖。當被問及軟銀是否會與Spac
相關專題推薦
教育與學習
 頂尖 AI 補習老師助您備考:練習數學、科學和英語
2026 年最新、評價最高的考試備考 AI 輔導工具,盡在 XIX.AI!我們精心挑選的清單收錄了多款強大且顛覆傳統的工具,提供免費與付費版本的比較、實際測試,以及每週更新的排行榜。這些工具能幫助您提升寫作效率、簡化複雜主題的學習,並釋放您的學術潛能。 立即探索,發掘最適合您的備考工具,並從今天開始創作,釋放您的 AI 優勢!
 10 個工具
 xix.ai
金融
用於個人財務管理的 AI 預算規劃工具
2026 年最新最佳頂級評分 AI 預算規劃工具,專為個人財務管理打造,現已登陸 XIX.AI!本精選合集收錄了強大且具顛覆性的解決方案,助您開展實際測試、理解消費習慣,並制定個性化計劃以提升生產力。享受免費與付費版的對比及詳細排名。這些必試工具旨在簡化財務管理,助您釋放 AI 優勢。立即探索!
11 個工具
xix.ai
健康與養生
AI 睡眠追蹤助手:透過更佳的睡前習慣提升恢復效果
2026 年最新精選、評價最高的 AI 睡眠追蹤助手,助您獲得最佳恢復效果。這份全面更新的每週指南收錄了強大的工具,提供實際測試報告、免費與付費版本的比較,以及詳細排名,協助您找到必試的解決方案,以提升睡眠品質並培養更好的就寢習慣。 立即造訪 XIX.AI,解鎖您的 AI 優勢。
10 個工具
xix.ai
數據分析
用於產品與營收分析的 AI SQL 協作助手
2026 年最新最佳、評價最高的 AI SQL 輔助工具,專為產品與營收分析打造! XIX.AI 精心甄選了一系列強大且顛覆業界的必試工具,這些工具均經過實戰測試,並透過每週更新的排行榜進行評比。這些工具能透過加速資料分析、簡化複雜查詢,並產生精準洞察來推動更明智的商業決策,從而大幅提升使用者生產力。立即探索,發掘最適合您的工具,釋放您的 AI 優勢!
14 個工具
xix.ai
教育與學習
最佳的「教學型」AI 作業輔助工具:學習概念,而不僅是答案
2026 年最新最佳高評價 AI 作業輔助工具:不僅提供答案,更教授核心概念。專為學生打造的強大工具,必試精選清單,每週更新,免費與付費版本比較,實際測試,精準排名,助您充分發揮學習潛能。立即探索,發掘最適合您的工具,讓學習更聰明。
10 個工具
xix.ai
行銷
適用於 Meta 廣告活動、著陸頁及創意測試的 ChatGPT 廣告文案工具
2026 年最新最佳 ChatGPT 廣告文案工具評測!這份精心甄選的頂級清單提供強大且顛覆性的解決方案,助您為 Meta 廣告活動、著陸頁及創意測試撰寫高轉換率的文案。 透過免費版與付費版的比較、實際測試結果以及詳細排名,找出那款能顯著提升您工作效率、絕對值得一試的工具。立即前往 XIX.AI 探索,釋放您的 AI 競爭優勢!
11 個工具
xix.ai

 評論 (0)
0/500
在雅典舉行的 TechCrunch「StrictlyVC」活動(該活動為泛雅典節的一部分)期間,我與 Verdict Capital 的 Niko Bonatsos、Threshold Ventures 的 Andreas Stavropoulos 以及 Atomico 的 Ben Blume 進行了對談,討論了當前的創投環境、即將到來的 SpaceX 大型 IPO,以及哪些領域仍存在重大機會。
以下討論內容已進行編輯,以求簡潔與清晰。完整對話內容請見下方。
鑑於傳聞 SpaceX 的 IPO 估值高達 1.75 兆美元,且 OpenAI 與 Anthropic 可能緊隨其後,這將對整體市場產生何種影響?
安德烈亞斯·斯塔夫羅普洛斯:Google 的首次公開募股(IPO)是 2000 年代初期的一個關鍵轉捩點,它重新開啟了當時對科技產業持悲觀態度的市場,並賦予了新一代企業家力量。我們現在正目睹著類似的轉變。隨著每次範式轉移,規模都會呈指數級增長,這也是意料之中的事。 在當今的資訊時代,幾乎每一家企業都是科技企業。
班·布盧姆(Ben Blume):這些都是非凡的公司。每次重大的變現事件所創造的財富與回報,都將成為推動下一代新創企業的動力。
尼科·博納索斯(Niko Bonatsos):我的「My Verdict」共同創辦人是 Cursor 的首位投資者,據報導,該公司目前由伊隆·馬斯克(Elon Musk)估值達 600 億美元。如果 SpaceX 正處於風頭正勁的時刻,Cursor 或許也是如此。 更廣泛地說,正如安德烈亞斯所指出的,這些公司瞄準的是規模大得多的市場。像馬斯克這樣的移民創辦人,往往懷抱遠大夢想且幾乎沒有什麼可失去的,這使他們成為此類雄心勃勃的創業項目的理想人選。對於我們這些來自希臘等較小市場的人來說,這是一個鼓舞人心的典範。
SpaceX 龐大的估值是否會吸納過多公眾資金,進而損害後續的首次公開募股(IPO)?這是否是一個合理的擔憂?
AS:觀點各異,但宏觀層面的益處很可能大於短期流動性被吸走的負面影響。SpaceX 吸引進入市場的參與者,很可能比它帶走的還要多。過去 30 年間,散戶交易已透過智慧型手機從小眾活動轉變為日常行為,大幅擴大了市場參與度。
BB:SpaceX 獨樹一幟。歷史上,太空領域向來是政府的專屬領域。讓投資者能透過金融管道參與其中,確實激發了大眾的無限遐想。雖然這可能會將部分長尾資金從軟體新創公司分流,但它所帶來的關注與參與度,絕對能彌補這部分的損失。
當前人工智慧資本的激增,是基於未來收益的合理預期,還是源於極端的「害怕錯過」(FOMO)心理?
NB:美國的「AI原生」創辦人目前身處一個節奏飛快的環境中。那些不在這個利基領域的人則面臨重大挑戰。我在矽谷的17年裡,從未見過如此嚴重的群體思維。去年募集的風險投資中,近75%流向了僅五家企業。如今,一位不從事AI研究的史丹佛教授,基本上會被忽略。
然而,真正的變革正在發生。兩位運用現代 AI 工具的創辦人,僅需一輪融資、兩個月時間,便能完成過去需要十人、兩輪融資及一年工作才能達成的目標。這正在改變新創公司的成立與資本籌措模式,甚至可能讓企業從種子輪前直接躍升至 B 輪融資。
AS:市場修正 終將迫使部分資金撤出市場。儘管當前的樂觀情緒超越了中短期成果,但長期宏觀趨勢仍支持這種展望。然而,這並不意味著每個懷抱點子的年輕創業家都是穩賺不賠的投資。
在如此瞬息萬變的環境中,你們如何為交易定價?
BB:頂尖創辦人擁有豐富的資金選擇。基金必須釐清何謂「具實質意義的股權比例」,若條款不利則應果斷退出。我們這支 5 億美元的基金,正與規模達 100 億至 150 億美元的基金競爭相同的投資機會。資金的邊際價值差異極大,這扭曲了融資輪次的規模,也使得比較變得困難。
NB:我們專注於「首輪投資」,類似天使投資或早期融資。 我們支持「怪才」——這些人就像頂尖運動員一樣,能在短短數天內學會並掌握普通創辦人需要一週才能掌握的內容,從而打破紀錄。我們支持的大多數創辦人都在未被命名的市場中耕耘,這使得估值保持在較低水準。大型資產管理公司無法指示團隊去尋找存在於虛無市場中的公司。
許多年輕創辦人能立即獲得投資條款書。在當前環境下,年齡是否是衡量成功的有效指標?
AS:在 根本性顛覆的時期,缺乏經驗反而可能成為優勢,因為既有的經驗可能會使人偏離正軌。這並不意味著這種趨勢是永久的;我們正處於一個動態不穩定的階段,這階段有利於新點子和年輕的創業家。然而,應避免一概而論。
NB:這與我 2009年身為史丹佛大學研究生時的經歷如出一轍——當時iPhone問世兩年,App Store則剛滿一歲。那時,校園裡風投的人數甚至比學生還多的日子屢見不鮮。如今正是另一個類似的獨特時刻。 在舊金山從事人工智慧開發的 22 歲創業者或許能收到種子輪投資意向書,但 19 歲者則屬特例——甚至可能已獲得 A 輪投資要約。 年齡是相對的;我最近在雅典遇到一位 24 歲的創辦人,當我說他「不算年輕」時,我是認真的:我當初認識 Mercor 的創辦人時,他們才 19 歲,看看他們如今的成功。
圖片來源:TechCrunch / StrictlyVC
BB:若僅聚焦於年齡,便會忽略關鍵因素:強烈的驅動力、超越市場趨勢的能力,以及在不斷變化的環境中保持思維敏捷性。這些特質比護照上的年齡更為重要。
對於指標方面的可疑做法,特別是企業報告 ARR [年化經常性收入] 的方式,您有何看法?
BB: ARR 的定義 差異極大。新的定價模式,例如基於代幣的計費,或是將免費代幣計入營收,都創造了許多操縱這些數字的方式。投資者必須穿透這些噪音,根據實際表現來做出決策。雖然此類做法可能有助於行銷,但並不適合用於資本配置。精明的投資者通常能夠辨別真相。
NB:我 有時會收到投資組合公司寄來的電子郵件,報告異常高的 ARR,但後來才發現這波飆升其實是源自單一行銷活動。我建議採用季度平均值。當資本追逐特定主題時,有些人便會採用短期的欺詐手段。
在風險投資領域,一次失敗的投資會讓你虧損,但一次成功的投資卻能帶來 100 倍的回報。因此,我們會將不良行為者排除在外,並繼續前進。
對於有志成為創辦人的朋友,你們認為當今市場有哪些未開發的藍海?
註:風險投資公司過去曾將半數合夥人投入消費互聯網投資;如今,或許僅剩半個人。然而,OpenAI 透過 ChatGPT 實現的龐大成長,凸顯了消費者關注度的回歸,這或許令人意外。當今的消費領域創業者在早期輪次中,可選擇的投資者有限。消費金融科技領域的新興趨勢,或許有助於重振「美國夢」。
BB:人工智慧與實體世界的互動所帶來的機會,其規模比工作流程自動化和數位化流程大上好幾個數量級。實體經濟依然舉足輕重。押注於各種形式的機器人技術——而不僅僅是類人型機器人後空翻——將是未來十年最大的未開發領域之一。
若您有興趣進一步了解這三位專家的見解——包括史丹佛大學是否與風險投資業界走得太近——歡迎參閱下方的完整對談內容:








 Yanyu Technology 歷經三年發展、估值達 30 億美元後,正瞄準在香港進行首次公開募股
隨著全球對大型 AI 模型的熱潮日益高漲,一個僅作為模型與終端使用者之間「中介」的角色,若不自行開發基礎模型,能否維持龐大的資本敘事? 近期媒體報導指出,Evoken 已開始籌備在香港進行首次公開募股(IPO),其最新一輪融資使公司估值達到 30 億美元。Evoken 憑藉各類 AI 創作與應用產品,在三年內迅速崛起,重新點燃了業界關於 AI 應用層商業價值與競爭壁壘的辯論。從模型社群到「中介者」
 Google 在電力短缺期間限制 Gemini 訪問,而 Meta 的研發陷入停滯
隨著生成式人工智慧應用的加速普及,算力已成為各大科技公司競爭的關鍵資產。近期,由於 Gemini 人工智慧平臺的需求激增,谷歌不得不限制資源分配,以應對來自開發者和企業客戶日益增長的工作負載。自 2025 年春季起,對 Gemini API 的請求量翻倍,導致關鍵計算資源出現短缺。為確保整個生態系統內的公平訪問,谷歌於 2026 年 5 月 17 日引入了基於配額的用量限制,採用了類似於移動資料計劃的滾動更新系統。超出配額的請求將受到速率限制,從而確保在資源受限的情況下,所有合作伙伴仍能保留對
 兒子駁斥馬斯克太空資料中心成本高昂,呼籲聚焦地面計算
軟銀集團創始人孫正義駁斥了埃隆·馬斯克關於太空資料中心的概念,認為其實際價值有限。據孫正義表示,在人工智慧競賽中,真正的贏家將由地面計算基礎設施決定,而非軌道伺服器。為何太空資料中心無法證明其成本的合理性在軟銀移動子公司年度股東大會上,孫正義闡述了他的理由。他認為,太空資料中心的主要優勢——降低電力成本——並非決定性優勢。在資料中心經濟學中,電力支出遠低於晶片等硬體的資本和維護成本。任何電力節省都會被高昂的運輸、軌道維護和資料傳輸延遲所抵消,從而使該模式無利可圖。當被問及軟銀是否會與Spac

2026 年最新、評價最高的考試備考 AI 輔導工具,盡在 XIX.AI!我們精心挑選的清單收錄了多款強大且顛覆傳統的工具,提供免費與付費版本的比較、實際測試,以及每週更新的排行榜。這些工具能幫助您提升寫作效率、簡化複雜主題的學習,並釋放您的學術潛能。 立即探索,發掘最適合您的備考工具,並從今天開始創作,釋放您的 AI 優勢!
10 個工具
xix.ai

2026 年最新最佳頂級評分 AI 預算規劃工具,專為個人財務管理打造,現已登陸 XIX.AI!本精選合集收錄了強大且具顛覆性的解決方案,助您開展實際測試、理解消費習慣,並制定個性化計劃以提升生產力。享受免費與付費版的對比及詳細排名。這些必試工具旨在簡化財務管理,助您釋放 AI 優勢。立即探索!
11 個工具
xix.ai

2026 年最新精選、評價最高的 AI 睡眠追蹤助手,助您獲得最佳恢復效果。這份全面更新的每週指南收錄了強大的工具,提供實際測試報告、免費與付費版本的比較,以及詳細排名,協助您找到必試的解決方案,以提升睡眠品質並培養更好的就寢習慣。 立即造訪 XIX.AI,解鎖您的 AI 優勢。
10 個工具
xix.ai

2026 年最新最佳、評價最高的 AI SQL 輔助工具,專為產品與營收分析打造! XIX.AI 精心甄選了一系列強大且顛覆業界的必試工具,這些工具均經過實戰測試,並透過每週更新的排行榜進行評比。這些工具能透過加速資料分析、簡化複雜查詢,並產生精準洞察來推動更明智的商業決策,從而大幅提升使用者生產力。立即探索,發掘最適合您的工具,釋放您的 AI 優勢!
14 個工具
xix.ai

2026 年最新最佳高評價 AI 作業輔助工具:不僅提供答案,更教授核心概念。專為學生打造的強大工具,必試精選清單,每週更新,免費與付費版本比較,實際測試,精準排名,助您充分發揮學習潛能。立即探索,發掘最適合您的工具,讓學習更聰明。
10 個工具
xix.ai
2026 年最新最佳 ChatGPT 廣告文案工具評測!這份精心甄選的頂級清單提供強大且顛覆性的解決方案,助您為 Meta 廣告活動、著陸頁及創意測試撰寫高轉換率的文案。 透過免費版與付費版的比較、實際測試結果以及詳細排名,找出那款能顯著提升您工作效率、絕對值得一試的工具。立即前往 XIX.AI 探索,釋放您的 AI 競爭優勢!
11 個工具
xix.ai












