


 家
AIブームについて、トップ3のベンチャーキャピタルが本音で語る
パナテニア祭の一環としてアテネで開催されたTechCrunchの「StrictlyVC」イベントで、私はVerdict Capitalのニコ・ボナツォス氏、Threshold Venturesのアンドレアス・スタブロプロス氏、Atomicoのベン・ブルーム氏と、現在のベンチャー業界の動向、間近に迫ったSpaceXの大型IPO、そして今後も大きなチャンスが残されている分野について話し合いました。
以下の対談は、簡潔さと明瞭さを重視して編集されています。対談の全文は以下でご覧いただけます。
SpaceXのIPO評価額が1.75兆ドルに達するという噂があり、OpenAIやAnthropicもそれに続く可能性がある中、市場全体にどのような影響が及ぶでしょうか?
アンドレアス・スタブロプロス:GoogleのIPOは、2000年代初頭にテクノロジー業界に悲観的だった市場を再び活気づけ、新世代の起業家たちに力を与えた転換点でした。現在、私たちは同様の変化を目の当たりにしています。パラダイムシフトが起こるたびに、その規模は指数関数的に拡大しますが、これは予想されることです。 今日の情報化時代において、事実上すべてのビジネスはテクノロジービジネスです。
ベン・ブルーム:これらは並外れた企業です。大規模な資金調達イベントのたびに富とリターンが生み出され、それが次世代のスタートアップの原動力となります。
ニコ・ボナツォス:私の『Verdict』の共同創業者は、カーサー(Cursor)への最初の投資家でした。同社は現在、イーロン・マスク氏によって600億ドルの評価額と報じられています。スペースXが脚光を浴びているなら、カーサーも同様の注目を集めるかもしれません。 より広く見れば、アンドレアスが指摘したように、これらの企業ははるかに大きな市場をターゲットにしています。マスクのような移民出身の創業者は、しばしば大きな夢を抱き、失うものがほとんどないため、こうした野心的なベンチャーには理想的な人材と言えます。ギリシャのような小規模な市場出身の私たちにとって、これは刺激的な手本です。
スペースXの巨額の企業価値が、あまりにも多くの公的資本を吸収し、その後のIPOに悪影響を及ぼす可能性はあるだろうか?これは妥当な懸念だろうか?
AS:見方は様々ですが、マクロ的なメリットは短期的な流動性の吸収を上回る可能性が高いでしょう。スペースXは、市場から参加者を減らすよりも、むしろより多くの参加者を呼び込むことになるでしょう。過去30年間で、個人投資家の取引はニッチな存在から、スマートフォンを通じた日常的な活動へと移行し、市場への参加が大幅に拡大しました。
BB:スペースXは独特の存在です。歴史的に、宇宙分野は政府の領域でした。投資家にこの分野への金融アクセスを提供することは、多くの人々の想像力をかき立てます。ソフトウェア系スタートアップから一部のロングテール資本が流れてしまう可能性はありますが、それによって生み出される関心と関与は、その損失を十二分に補って余りあるでしょう。
現在の人工知能(AI)分野への資本流入の急増は、将来の収益によって正当化されるものなのか、それとも極端なFOMO(乗り遅れ恐怖症)によって引き起こされているのか?
NB:米国におけるAIネイティブの創業者は、現在、目まぐるしいスピードで変化する環境下で事業を展開している。このニッチ分野の外にいる人々は、大きな課題に直面している。シリコンバレーで17年間過ごしてきたが、これほどの集団思考は見たことがない。昨年調達されたベンチャーキャピタルの75%近くが、わずか5社に集中した。今日、AI分野に携わっていないスタンフォード大学の教授は、ほとんど無視されている。
しかし、真の変化はすでに起きています。最新のAIツールを活用する2人の創業者は、以前は10人の人員、2回の資金調達ラウンド、そして1年の作業を要していたことを、たった1回の資金調達ラウンドで2ヶ月で達成できます。これはスタートアップの設立と資金調達構造を変革しており、企業がプレシード段階から直接シリーズBへ飛躍することを可能にする可能性があります。
AS: いずれは調整局面が訪れ 、一部の資本が市場から流出することになるでしょう。現時点では楽観論が短期的・中期的な実績を上回っていますが、長期的なマクロトレンドはこうした見通しを裏付けています。とはいえ、アイデアを持ったすべての若手起業家が成功を約束されているわけではありません。
これほど変化の激しい環境下で、どのように投資案件の評価額を設定しているのでしょうか?
BB:トップクラスの創業者は豊富な資金調達オプションを持っています。ファンドは、どのような持分が有意義であるかを判断し、条件が不利な場合は投資を見送らなければなりません。私たちの5億ドルのファンドは、同じ投資機会をめぐって100億~150億ドルのファンドと競合しています。資本の限界価値には大きな差があり、それが資金調達の規模を歪め、比較を困難にしています。
NB:私たちは、エンジェル投資やアーリーステージの資金調達に類似した「ファーストマネー投資」に注力しています。 私たちが支援するのは「フリーク」――エリートアスリートのように、平均的な創業者が1週間かけて習得・成熟させることを、わずか数日で成し遂げ、記録を塗り替えるような個人たちです。私たちが支援する創業者の多くは、まだ名前のない市場で事業を展開しているため、企業価値は低く抑えられています。大規模な資産運用会社は、存在しない市場で企業を見つけ出すようチームに指示することはできません。
多くの若手創業者は、即座にタームシートを受け取ります。現在、年齢は成功を測る有意義な指標なのでしょうか?
AS: 根本的な変革の時期においては 、経験の欠如がむしろ利点となり得ます。なぜなら、確立された経験が誤った方向へ導く可能性があるからです。これは、この傾向が恒久的なものであるという意味ではありません。私たちは現在、新しいアイデアや若い起業家に有利な、流動的な局面にあるのです。ただし、一般化は避けるべきです。
NB:これは 、2009年に私がスタンフォード大学の大学院生だった頃の経験と重なります。当時はiPhoneが登場して2年、App Storeが開設されて1年が経過した頃でした。学生よりもベンチャーキャピタリストの方が多い日が珍しくありませんでした。今日という時代も、同様の特異な局面にあると言えます。 サンフランシスコでAIを開発している22歳の起業家がシードラウンドのタームシートを受け取ることはあっても、19歳の場合は例外的な存在であり、おそらくすでにシリーズAのオファーを得ているかもしれない。 年齢は相対的なものです。最近、アテネで24歳の創業者に会いましたが、私が「彼は若くない」と言ったのは本心でした。Mercorの創業者たちには彼らが19歳の時に会いましたが、今の彼らの成功ぶりを見てください。
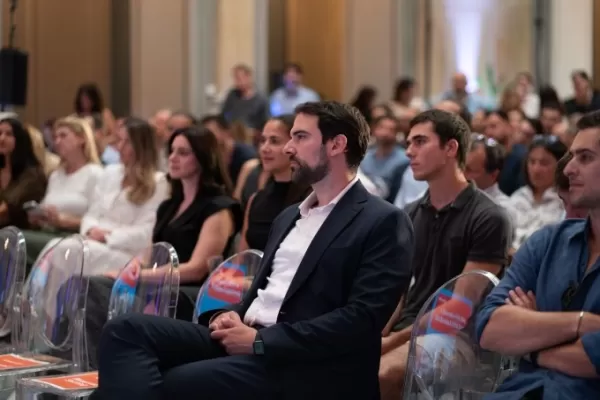
画像提供:TechCrunch / StrictlyVC
BB:年齢だけに注目していると、重要な要素を見落としてしまいます。それは、強烈な意欲、市場のトレンドを先取りする能力、そして絶えず変化する環境における思考の機敏さです。こうした資質は、パスポートに記載された年齢よりもはるかに重要です。
指標に関する疑わしい慣行、特に企業がARR(年間反復収益)を報告する方法について、どのようにお考えですか?
BB: ARRの定義は 多岐にわたります。トークンベースの課金や、無料トークンを収益として計上するといった新しい価格設定モデルは、これらの数値を操作する数多くの手法を生み出しています。投資家はこうしたノイズを排除し、実際の業績に基づいて意思決定を行わなければなりません。こうした手法はマーケティングには役立つかもしれませんが、資本配分には不適切です。経験豊富な投資家であれば、概して真実を見抜くことができます。
NB: ポートフォリオ企業から、異常に高いARRを報告するメールを受け取ることがありますが 、調べてみるとその急増は単一のキャンペーンによるものだったというケースがあります。私は四半期平均を使用するようアドバイスしています。資本が特定のテーマに殺到すると、短期的な不正な手法を採用する企業も現れます。
ベンチャーキャピタルでは、失敗した投資で一度損失を被ることもありますが、成功した投資は100倍のリターンをもたらすこともあります。したがって、我々は悪質なプレイヤーを排除し、前進し続けます。
起業を目指す方々へ、現在、どこに未開拓の市場があるとお考えですか?
注:かつてベンチャーキャピタル企業は、パートナーの半数をコンシューマーインターネット分野への投資に割いていましたが、現在ではせいぜい「半人分」程度です。しかし、ChatGPTを通じたOpenAIの爆発的な成長は、意外に思えるかもしれませんが、コンシューマー分野への注目の復活を浮き彫りにしています。今日のコンシューマー分野の創業者は、初期ラウンドにおける投資家の選択肢が限られています。コンシューマーフィンテックにおける新たな動きが、アメリカン・ドリームの復活につながるかもしれません。
BB:AIと実世界との相互作用は、ワークフローの自動化やデジタルプロセスよりも桁違いに大きな機会をもたらします。実体経済は依然として重要な存在です。ヒューマノイドのバックフリップだけでなく、あらゆる形態のロボティクスに賭けることは、今後10年間で最大の未開拓分野の一つとなるでしょう。
スタンフォード大学がベンチャーキャピタル業界とあまりにも親密になりすぎていないかを含め、この3人の考えについてさらに詳しく知りたい方は、以下の対談全文をご覧ください:
関連記事
 Yanyu Technology、3年間で30億米ドルの評価額に達し、香港でのIPOを検討
大規模AIモデルに対する世界的な熱狂が高まる中、モデルとエンドユーザーをつなぐ「仲介者」は、自ら基盤モデルを構築することなく、巨額の資金調達ストーリーを維持できるのだろうか? 最近のメディア報道によると、Evokenは香港でのIPOに向けた準備を開始しており、直近の資金調達ラウンドでは同社の企業価値が30億ドルと評価された。さまざまなAI生成・応用製品を通じて3年間で急成長を遂げたEvokenは、
電力不足を理由にGoogleがGeminiへのアクセスを制限する一方、Metaの開発は停滞している
生成AIの採用が加速する中、計算資源は主要テクノロジー企業間の競争を牽引する重要な資産として浮上している。最近、GoogleはGemini AIプラットフォームへの需要の急増により、開発者や企業顧客からの作業負荷の高まりに対応するため、リソース配分を制限せざるを得なくなった。2025年春以降、Gemini APIへのリクエストが倍増し、必須の計算資源の不足が生じた。エコシステム全体での公平なアクセスを確保するため、Googleは2026年5月17日、モバイルデータプランに類似したローリング更新
ソンは、マスクの宇宙データセンターが高コストだと却下し、地上コンピューティングに注力するよう促している
ソフトバンクグループ創設者の孫正義氏は、エロン・マスクが提唱する宇宙データセンターの概念は実用的な価値が限られていると一蹴した。孫氏によれば、人工知能(AI)競争における真の勝者は、軌道サーバーではなく地上のコンピューティングインフラによって定義されるだろう。宇宙データセンターのコスト正当化が失敗する理由ソフトバンクのモバイル子会社の定時株主総会において、孫氏はその理由を説明した。彼は、宇宙データセンターの主要な利点である電気料金の削減が決定的な優位性ではないと主張した。データセンターの経済
関連特集おすすめ
教育と学習
 試験対策に最適なAIチューター:数学、理科、英語の練習
2026年最新の、試験対策で高評価を得ている最高のAIチューターがXIX.AIに登場!厳選されたこのリストには、無料版と有料版の比較、実戦的なテスト、毎週更新されるランキングなどを提供する、画期的なツールが勢ぞろいしています。これらは、ライティングの効率を高め、複雑なトピックの学習を簡素化し、あなたの学業的な可能性を引き出すのに役立ちます。 今すぐチェックして、あなたにぴったりの試験対策ツールを見つけ、今日から作成を始めて、AIの力を最大限に活用しましょう!
 10 ツール
 xix.ai
ファイナンス
個人のお金管理のためのAI予算計画ツール
2026年の最新・最高評価のAI予算管理ツールがXIX.AIで登場!この厳選コレクションは、現実的なテストを行い、支出習慣を理解し、生産性を高めるためのパーソナライズされた計画を作成するのに役立つ革新的なソリューションを提供しています。無料版と有料版の比較や詳細なランキングもご用意しています。お金の管理を簡素化し、AIの優位性を引き出すためにぜひ試してほしいツールです。今すぐチェックしましょう!
11 ツール
xix.ai
健康とウェルネス
AI睡眠追跡アシスタント:より良い就寝習慣で回復力を高める
2026年最新かつ最高評価を受けているAI睡眠追跡アシスタントを厳選し、最適な回復を実現できるようご紹介します。完全に更新されたこの週間ガイドには、実際のテスト結果や無料版と有料版の比較、詳細なランキングなど、睡眠の質を向上させてより良い就寝習慣をサポートする最適なソリューションを見つけるのに役立つ強力なツールが掲載されています。今すぐXIX.AIでご覧ください。
10 ツール
xix.ai
データ分析
製品および収益分析のためのAI SQLコパイロット
2026年版 製品・収益分析に最適な、高評価のAI SQLコパイロット最新ランキング! XIX.AIは、毎週更新されるランキングを通じて実環境でのテストを経た、強力で画期的な「ぜひ試すべきツール」を厳選しました。これらのツールは、データ分析を加速させ、複雑なクエリを効率化し、正確なインサイトを生成することで、ユーザーの生産性を大幅に向上させ、より賢明なビジネス意思決定を後押しします。今すぐチェックして、AIの真価を引き出すあなたにぴったりのツールを見つけましょう!
14 ツール
xix.ai
教育と学習
学びを促進する最高のAI宿題支援ツール:答えだけでなく、概念を学べる
2026年最新・最高評価のAI宿題サポートツール。単なる答えだけでなく、核心となる概念を教える、学生にとって強力なツール。ぜひ試してほしい厳選リスト。毎週更新。無料版と有料版の比較、実地テストによる正確なランキングで、あなたの学習能力を最大限に引き出します。今すぐチェックして、よりスマートな学習を実現するあなたにぴったりのツールを見つけましょう。
10 ツール
xix.ai
マーケティング
Metaキャンペーン、ランディングページ、クリエイティブテスト向けのChatGPT広告コピー作成ツール
2026年最新版!ChatGPT向け広告コピー作成ツール徹底レビュー!この厳選された高評価ツール一覧は、Metaキャンペーン、ランディングページ、クリエイティブテスト向けに、コンバージョン率の高いコピーを作成するための、画期的なソリューションを提供します。 無料版と有料版の比較に加え、実証テストや詳細なランキングも掲載されています。生産性を大幅に向上させる「必試」のツールを見つけましょう。今すぐXIX.AIをチェックして、AIの力を最大限に活用しましょう!
11 ツール
xix.ai

 コメント (0)
0/500
パナテニア祭の一環としてアテネで開催されたTechCrunchの「StrictlyVC」イベントで、私はVerdict Capitalのニコ・ボナツォス氏、Threshold Venturesのアンドレアス・スタブロプロス氏、Atomicoのベン・ブルーム氏と、現在のベンチャー業界の動向、間近に迫ったSpaceXの大型IPO、そして今後も大きなチャンスが残されている分野について話し合いました。
以下の対談は、簡潔さと明瞭さを重視して編集されています。対談の全文は以下でご覧いただけます。
SpaceXのIPO評価額が1.75兆ドルに達するという噂があり、OpenAIやAnthropicもそれに続く可能性がある中、市場全体にどのような影響が及ぶでしょうか?
アンドレアス・スタブロプロス:GoogleのIPOは、2000年代初頭にテクノロジー業界に悲観的だった市場を再び活気づけ、新世代の起業家たちに力を与えた転換点でした。現在、私たちは同様の変化を目の当たりにしています。パラダイムシフトが起こるたびに、その規模は指数関数的に拡大しますが、これは予想されることです。 今日の情報化時代において、事実上すべてのビジネスはテクノロジービジネスです。
ベン・ブルーム:これらは並外れた企業です。大規模な資金調達イベントのたびに富とリターンが生み出され、それが次世代のスタートアップの原動力となります。
ニコ・ボナツォス:私の『Verdict』の共同創業者は、カーサー(Cursor)への最初の投資家でした。同社は現在、イーロン・マスク氏によって600億ドルの評価額と報じられています。スペースXが脚光を浴びているなら、カーサーも同様の注目を集めるかもしれません。 より広く見れば、アンドレアスが指摘したように、これらの企業ははるかに大きな市場をターゲットにしています。マスクのような移民出身の創業者は、しばしば大きな夢を抱き、失うものがほとんどないため、こうした野心的なベンチャーには理想的な人材と言えます。ギリシャのような小規模な市場出身の私たちにとって、これは刺激的な手本です。
スペースXの巨額の企業価値が、あまりにも多くの公的資本を吸収し、その後のIPOに悪影響を及ぼす可能性はあるだろうか?これは妥当な懸念だろうか?
AS:見方は様々ですが、マクロ的なメリットは短期的な流動性の吸収を上回る可能性が高いでしょう。スペースXは、市場から参加者を減らすよりも、むしろより多くの参加者を呼び込むことになるでしょう。過去30年間で、個人投資家の取引はニッチな存在から、スマートフォンを通じた日常的な活動へと移行し、市場への参加が大幅に拡大しました。
BB:スペースXは独特の存在です。歴史的に、宇宙分野は政府の領域でした。投資家にこの分野への金融アクセスを提供することは、多くの人々の想像力をかき立てます。ソフトウェア系スタートアップから一部のロングテール資本が流れてしまう可能性はありますが、それによって生み出される関心と関与は、その損失を十二分に補って余りあるでしょう。
現在の人工知能(AI)分野への資本流入の急増は、将来の収益によって正当化されるものなのか、それとも極端なFOMO(乗り遅れ恐怖症)によって引き起こされているのか?
NB:米国におけるAIネイティブの創業者は、現在、目まぐるしいスピードで変化する環境下で事業を展開している。このニッチ分野の外にいる人々は、大きな課題に直面している。シリコンバレーで17年間過ごしてきたが、これほどの集団思考は見たことがない。昨年調達されたベンチャーキャピタルの75%近くが、わずか5社に集中した。今日、AI分野に携わっていないスタンフォード大学の教授は、ほとんど無視されている。
しかし、真の変化はすでに起きています。最新のAIツールを活用する2人の創業者は、以前は10人の人員、2回の資金調達ラウンド、そして1年の作業を要していたことを、たった1回の資金調達ラウンドで2ヶ月で達成できます。これはスタートアップの設立と資金調達構造を変革しており、企業がプレシード段階から直接シリーズBへ飛躍することを可能にする可能性があります。
AS: いずれは調整局面が訪れ 、一部の資本が市場から流出することになるでしょう。現時点では楽観論が短期的・中期的な実績を上回っていますが、長期的なマクロトレンドはこうした見通しを裏付けています。とはいえ、アイデアを持ったすべての若手起業家が成功を約束されているわけではありません。
これほど変化の激しい環境下で、どのように投資案件の評価額を設定しているのでしょうか?
BB:トップクラスの創業者は豊富な資金調達オプションを持っています。ファンドは、どのような持分が有意義であるかを判断し、条件が不利な場合は投資を見送らなければなりません。私たちの5億ドルのファンドは、同じ投資機会をめぐって100億~150億ドルのファンドと競合しています。資本の限界価値には大きな差があり、それが資金調達の規模を歪め、比較を困難にしています。
NB:私たちは、エンジェル投資やアーリーステージの資金調達に類似した「ファーストマネー投資」に注力しています。 私たちが支援するのは「フリーク」――エリートアスリートのように、平均的な創業者が1週間かけて習得・成熟させることを、わずか数日で成し遂げ、記録を塗り替えるような個人たちです。私たちが支援する創業者の多くは、まだ名前のない市場で事業を展開しているため、企業価値は低く抑えられています。大規模な資産運用会社は、存在しない市場で企業を見つけ出すようチームに指示することはできません。
多くの若手創業者は、即座にタームシートを受け取ります。現在、年齢は成功を測る有意義な指標なのでしょうか?
AS: 根本的な変革の時期においては 、経験の欠如がむしろ利点となり得ます。なぜなら、確立された経験が誤った方向へ導く可能性があるからです。これは、この傾向が恒久的なものであるという意味ではありません。私たちは現在、新しいアイデアや若い起業家に有利な、流動的な局面にあるのです。ただし、一般化は避けるべきです。
NB:これは 、2009年に私がスタンフォード大学の大学院生だった頃の経験と重なります。当時はiPhoneが登場して2年、App Storeが開設されて1年が経過した頃でした。学生よりもベンチャーキャピタリストの方が多い日が珍しくありませんでした。今日という時代も、同様の特異な局面にあると言えます。 サンフランシスコでAIを開発している22歳の起業家がシードラウンドのタームシートを受け取ることはあっても、19歳の場合は例外的な存在であり、おそらくすでにシリーズAのオファーを得ているかもしれない。 年齢は相対的なものです。最近、アテネで24歳の創業者に会いましたが、私が「彼は若くない」と言ったのは本心でした。Mercorの創業者たちには彼らが19歳の時に会いましたが、今の彼らの成功ぶりを見てください。
画像提供:TechCrunch / StrictlyVC
BB:年齢だけに注目していると、重要な要素を見落としてしまいます。それは、強烈な意欲、市場のトレンドを先取りする能力、そして絶えず変化する環境における思考の機敏さです。こうした資質は、パスポートに記載された年齢よりもはるかに重要です。
指標に関する疑わしい慣行、特に企業がARR(年間反復収益)を報告する方法について、どのようにお考えですか?
BB: ARRの定義は 多岐にわたります。トークンベースの課金や、無料トークンを収益として計上するといった新しい価格設定モデルは、これらの数値を操作する数多くの手法を生み出しています。投資家はこうしたノイズを排除し、実際の業績に基づいて意思決定を行わなければなりません。こうした手法はマーケティングには役立つかもしれませんが、資本配分には不適切です。経験豊富な投資家であれば、概して真実を見抜くことができます。
NB: ポートフォリオ企業から、異常に高いARRを報告するメールを受け取ることがありますが 、調べてみるとその急増は単一のキャンペーンによるものだったというケースがあります。私は四半期平均を使用するようアドバイスしています。資本が特定のテーマに殺到すると、短期的な不正な手法を採用する企業も現れます。
ベンチャーキャピタルでは、失敗した投資で一度損失を被ることもありますが、成功した投資は100倍のリターンをもたらすこともあります。したがって、我々は悪質なプレイヤーを排除し、前進し続けます。
起業を目指す方々へ、現在、どこに未開拓の市場があるとお考えですか?
注:かつてベンチャーキャピタル企業は、パートナーの半数をコンシューマーインターネット分野への投資に割いていましたが、現在ではせいぜい「半人分」程度です。しかし、ChatGPTを通じたOpenAIの爆発的な成長は、意外に思えるかもしれませんが、コンシューマー分野への注目の復活を浮き彫りにしています。今日のコンシューマー分野の創業者は、初期ラウンドにおける投資家の選択肢が限られています。コンシューマーフィンテックにおける新たな動きが、アメリカン・ドリームの復活につながるかもしれません。
BB:AIと実世界との相互作用は、ワークフローの自動化やデジタルプロセスよりも桁違いに大きな機会をもたらします。実体経済は依然として重要な存在です。ヒューマノイドのバックフリップだけでなく、あらゆる形態のロボティクスに賭けることは、今後10年間で最大の未開拓分野の一つとなるでしょう。
スタンフォード大学がベンチャーキャピタル業界とあまりにも親密になりすぎていないかを含め、この3人の考えについてさらに詳しく知りたい方は、以下の対談全文をご覧ください:








 Yanyu Technology、3年間で30億米ドルの評価額に達し、香港でのIPOを検討
大規模AIモデルに対する世界的な熱狂が高まる中、モデルとエンドユーザーをつなぐ「仲介者」は、自ら基盤モデルを構築することなく、巨額の資金調達ストーリーを維持できるのだろうか? 最近のメディア報道によると、Evokenは香港でのIPOに向けた準備を開始しており、直近の資金調達ラウンドでは同社の企業価値が30億ドルと評価された。さまざまなAI生成・応用製品を通じて3年間で急成長を遂げたEvokenは、
 電力不足を理由にGoogleがGeminiへのアクセスを制限する一方、Metaの開発は停滞している
生成AIの採用が加速する中、計算資源は主要テクノロジー企業間の競争を牽引する重要な資産として浮上している。最近、GoogleはGemini AIプラットフォームへの需要の急増により、開発者や企業顧客からの作業負荷の高まりに対応するため、リソース配分を制限せざるを得なくなった。2025年春以降、Gemini APIへのリクエストが倍増し、必須の計算資源の不足が生じた。エコシステム全体での公平なアクセスを確保するため、Googleは2026年5月17日、モバイルデータプランに類似したローリング更新
 ソンは、マスクの宇宙データセンターが高コストだと却下し、地上コンピューティングに注力するよう促している
ソフトバンクグループ創設者の孫正義氏は、エロン・マスクが提唱する宇宙データセンターの概念は実用的な価値が限られていると一蹴した。孫氏によれば、人工知能(AI)競争における真の勝者は、軌道サーバーではなく地上のコンピューティングインフラによって定義されるだろう。宇宙データセンターのコスト正当化が失敗する理由ソフトバンクのモバイル子会社の定時株主総会において、孫氏はその理由を説明した。彼は、宇宙データセンターの主要な利点である電気料金の削減が決定的な優位性ではないと主張した。データセンターの経済

2026年最新の、試験対策で高評価を得ている最高のAIチューターがXIX.AIに登場!厳選されたこのリストには、無料版と有料版の比較、実戦的なテスト、毎週更新されるランキングなどを提供する、画期的なツールが勢ぞろいしています。これらは、ライティングの効率を高め、複雑なトピックの学習を簡素化し、あなたの学業的な可能性を引き出すのに役立ちます。 今すぐチェックして、あなたにぴったりの試験対策ツールを見つけ、今日から作成を始めて、AIの力を最大限に活用しましょう!
10 ツール
xix.ai

2026年の最新・最高評価のAI予算管理ツールがXIX.AIで登場!この厳選コレクションは、現実的なテストを行い、支出習慣を理解し、生産性を高めるためのパーソナライズされた計画を作成するのに役立つ革新的なソリューションを提供しています。無料版と有料版の比較や詳細なランキングもご用意しています。お金の管理を簡素化し、AIの優位性を引き出すためにぜひ試してほしいツールです。今すぐチェックしましょう!
11 ツール
xix.ai

2026年最新かつ最高評価を受けているAI睡眠追跡アシスタントを厳選し、最適な回復を実現できるようご紹介します。完全に更新されたこの週間ガイドには、実際のテスト結果や無料版と有料版の比較、詳細なランキングなど、睡眠の質を向上させてより良い就寝習慣をサポートする最適なソリューションを見つけるのに役立つ強力なツールが掲載されています。今すぐXIX.AIでご覧ください。
10 ツール
xix.ai

2026年版 製品・収益分析に最適な、高評価のAI SQLコパイロット最新ランキング! XIX.AIは、毎週更新されるランキングを通じて実環境でのテストを経た、強力で画期的な「ぜひ試すべきツール」を厳選しました。これらのツールは、データ分析を加速させ、複雑なクエリを効率化し、正確なインサイトを生成することで、ユーザーの生産性を大幅に向上させ、より賢明なビジネス意思決定を後押しします。今すぐチェックして、AIの真価を引き出すあなたにぴったりのツールを見つけましょう!
14 ツール
xix.ai

2026年最新・最高評価のAI宿題サポートツール。単なる答えだけでなく、核心となる概念を教える、学生にとって強力なツール。ぜひ試してほしい厳選リスト。毎週更新。無料版と有料版の比較、実地テストによる正確なランキングで、あなたの学習能力を最大限に引き出します。今すぐチェックして、よりスマートな学習を実現するあなたにぴったりのツールを見つけましょう。
10 ツール
xix.ai
2026年最新版!ChatGPT向け広告コピー作成ツール徹底レビュー!この厳選された高評価ツール一覧は、Metaキャンペーン、ランディングページ、クリエイティブテスト向けに、コンバージョン率の高いコピーを作成するための、画期的なソリューションを提供します。 無料版と有料版の比較に加え、実証テストや詳細なランキングも掲載されています。生産性を大幅に向上させる「必試」のツールを見つけましょう。今すぐXIX.AIをチェックして、AIの力を最大限に活用しましょう!
11 ツール
xix.ai












