


 Lar
O que três importantes investidores de capital de risco realmente pensam sobre o frenesi em torno da IA
Durante o evento StrictlyVC da TechCrunch em Atenas, que faz parte do festival Panathēnea, conversei com Niko Bonatsos, da Verdict Capital, Andreas Stavropoulos, da Threshold Ventures, e Ben Blume, da Atomico, sobre o panorama atual do capital de risco, a iminente mega-IPO da SpaceX e onde ainda existem oportunidades significativas.
A discussão a seguir foi editada para maior concisão e clareza. A conversa completa está disponível abaixo.
Considerando a avaliação de US$ 1,75 trilhão para a oferta pública inicial (IPO) da SpaceX, segundo rumores, com a OpenAI e a Anthropic potencialmente logo atrás, qual será o impacto mais amplo no mercado?
Andreas Stavropoulos: A oferta pública inicial do Google foi um momento decisivo que reabriu um mercado pessimista em relação à tecnologia no início dos anos 2000, empoderando uma nova geração de empreendedores. Estamos testemunhando uma mudança semelhante agora. A cada mudança de paradigma, a escala aumenta exponencialmente, o que é esperado. Na era da informação de hoje, praticamente todo negócio é um negócio de tecnologia.
Ben Blume: Essas são empresas excepcionais. Cada grande evento de liquidez gera riqueza e retornos que alimentam a próxima geração de startups.
Niko Bonatsos: O cofundador da My Verdict foi o primeiro investidor na Cursor, que agora, segundo relatos, é avaliada em US$ 60 bilhões por Elon Musk. Se a SpaceX está em alta, a Cursor também pode estar. De maneira mais ampla, como observou Andreas, essas empresas visam mercados muito maiores. Fundadores imigrantes, como Musk, costumam sonhar grande e têm pouco a perder, o que os torna ideais para empreendimentos tão ambiciosos. Para nós, que viemos de mercados menores como a Grécia, esse é um exemplo inspirador.
A avaliação colossal da SpaceX poderia absorver tanto capital público a ponto de prejudicar os IPOs subsequentes? Essa é uma preocupação válida?
AS: As perspectivas variam, mas os benefícios em nível macro provavelmente superam a absorção de liquidez no curto prazo. A SpaceX provavelmente atrairá mais participantes para o mercado do que afastará. Nos últimos 30 anos, a negociação de varejo passou de uma atividade de nicho para uma atividade diária por meio de smartphones, expandindo significativamente a participação no mercado.
BB: A SpaceX é única. Historicamente, o espaço era um domínio do governo. Oferecer aos investidores acesso financeiro a ele desperta a imaginação de muitas pessoas. Embora possa desviar parte do capital de longo prazo das startups de software, o interesse e o engajamento que ela gera mais do que compensam isso.
O atual aumento no capital destinado à IA é justificado pelos lucros futuros ou é impulsionado por um FOMO extremo?
NB: Fundadores especializados em IA nos EUA atuam atualmente em um ambiente de ritmo acelerado. Aqueles fora desse nicho enfrentam desafios significativos. Em 17 anos no Vale do Silício, nunca vi tal pensamento de grupo. Quase 75% do capital de risco levantado no ano passado foi para apenas cinco empresas. Hoje, um professor de Stanford que não trabalhe com IA é amplamente ignorado.
No entanto, uma mudança real está ocorrendo. Dois fundadores que utilizam ferramentas modernas de IA podem alcançar em dois meses, com uma única rodada de financiamento, o que antes exigia dez pessoas, duas rodadas e um ano de trabalho. Isso está transformando a formação e a capitalização de startups, permitindo potencialmente que as empresas saltem da fase pré-semente diretamente para a Série B.
AS: Uma correção acabará por tirar parte do capital do mercado. Embora o otimismo atualmente supere os resultados de curto a médio prazo, as tendências macroeconômicas de longo prazo justificam as perspectivas. No entanto, isso não significa que todo jovem empreendedor com uma ideia seja uma aposta certa.
Como vocês avaliam os negócios em um ambiente tão dinâmico?
BB: Os melhores fundadores têm opções abundantes de capital. Os fundos devem determinar o que constitui uma participação acionária significativa e desistir se os termos forem desfavoráveis. Nosso fundo de US$ 500 milhões concorre com fundos de US$ 10 a 15 bilhões pelas mesmas oportunidades. O valor marginal do capital difere significativamente, distorcendo os tamanhos das rodadas e dificultando as comparações.
NB: Nosso foco é o investimento inicial, semelhante ao financiamento de anjos ou de estágio inicial. Apoiamos os “fenômenos” — indivíduos que, como atletas de elite, quebram recordes ao aprender e amadurecer em poucos dias o que leva uma semana para fundadores comuns. A maioria dos fundadores que apoiamos atua em mercados ainda não reconhecidos, mantendo as avaliações baixas. Grandes gestoras de ativos não podem instruir suas equipes a encontrar empresas em mercados inexistentes.
Muitos jovens fundadores recebem propostas de investimento imediatamente. A idade é um indicador significativo de sucesso atualmente?
AS: Durante períodos de ruptura fundamental, a falta de experiência pode ser uma vantagem, já que a experiência consolidada pode desviar o caminho. Isso não significa que a tendência seja permanente; estamos em uma fase de dinâmica instável que favorece novas ideias e empreendedores mais jovens. No entanto, generalizações devem ser evitadas.
NB: Isso reflete minha experiência como aluno de pós-graduação em Stanford em 2009, quando o iPhone tinha dois anos e a App Store, um. Era comum haver mais investidores de capital de risco do que alunos. Hoje é um momento singular semelhante. Um jovem de 22 anos em São Francisco desenvolvendo IA pode receber uma proposta de investimento inicial, mas um de 19 anos é uma exceção — possivelmente já com uma oferta da Série A em mãos. A idade é relativa; recentemente conheci um fundador de 24 anos em Atenas e, quando disse que ele não era jovem, falei sério: conheci os fundadores da Mercor quando tinham 19 anos e veja o sucesso que alcançaram hoje.
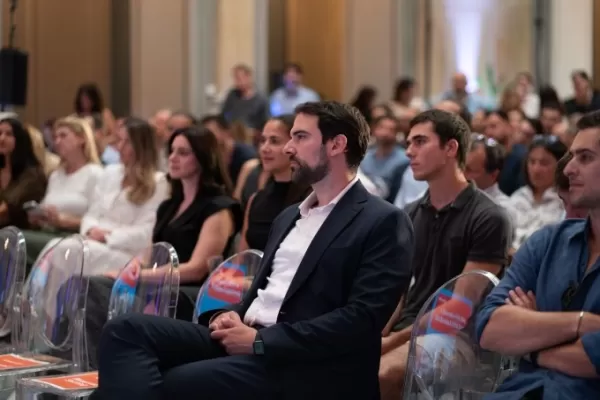
Créditos da imagem:TechCrunch / StrictlyVC
BB: Focar exclusivamente na idade ignora os fatores-chave: motivação intensa, capacidade de antecipar as tendências do mercado e agilidade mental em um cenário em constante mudança. Essas características importam mais do que a idade no passaporte.
Qual é a sua opinião sobre práticas questionáveis relacionadas a métricas, especialmente sobre como as empresas reportam a ARR [receita recorrente anualizada]?
BB: As definições de ARR variam amplamente. Novos modelos de precificação, como o faturamento baseado em tokens ou a contabilização de tokens gratuitos como receita, criam inúmeras maneiras de manipular esses números. Os investidores devem ignorar esse ruído para tomar decisões com base no desempenho real. Embora tais práticas possam ajudar no marketing, elas são inadequadas para a alocação de capital. Investidores experientes geralmente conseguem discernir a verdade.
NB: Às vezesrecebo e-mails de empresas do portfólio relatando uma ARR excepcionalmente alta, apenas para descobrir que o pico se deveu a uma única campanha. Aconselho usar médias trimestrais. Quando o capital busca temas específicos, alguns adotam táticas fraudulentas de curto prazo.
No capital de risco, você perde dinheiro uma vez com um investimento ruim, mas um investimento bem-sucedido pode render 100 vezes mais. Assim, descartamos os maus atores e seguimos em frente.
Para aspirantes a fundadores, onde vocês veem oportunidades inexploradas hoje?
NB: As empresas de capital de risco já dedicavam metade de seus sócios a investimentos em internet de consumo; hoje, talvez meia pessoa. No entanto, o enorme crescimento da OpenAI por meio do ChatGPT destaca o retorno do foco no consumidor, o que pode parecer surpreendente. Os fundadores de empresas de consumo de hoje têm opções limitadas de investidores para as rodadas iniciais. Um novo movimento na fintech de consumo pode ajudar a restaurar o sonho americano.
BB: A interação da IA com o mundo físico oferece oportunidades de magnitude muito maior do que a automação de fluxos de trabalho e os processos digitais. A economia física continua sendo significativa. Apostar na robótica em todas as suas formas — não apenas em saltos mortais de humanóides — representa um dos maiores espaços em aberto na próxima década.
Se você estiver interessado em saber mais sobre o que os três pensam — inclusive sobre se a Universidade de Stanford se tornou muito próxima do setor de capital de risco —, confira a conversa completa abaixo:
Artigo relacionado
 A Yanyu Technology mira uma oferta pública inicial em Hong Kong após 3 anos, com avaliação de 3 bilhões de dólares
En meio ao crescente entusiasmo global por grandes modelos de IA, um "intermediário" que conecta modelos e usuários finais pode sustentar uma narrativa massiva de capital sem construir modelos fundamentais? Relatórios recentes da mídia indicam que a
O Google restringe o acesso ao Gemini em meio a escassez de energia, enquanto o desenvolvimento da Meta estagna
As adoções de IA generativa se aceleram, a capacidade de computação emergiu como o ativo crítico que impulsiona a competição entre as principais empresas de tecnologia. Recentemente, a Google teve que restringir a alocação de recursos devido à demand
Filho de Musk descarta data center espacial como dispendioso; defende foco em computação terrestre
O fundador do SoftBank Group, Masayoshi Son, descartou o conceito de Elon Musk de data centers espaciais como tendo valor prático limitado. De acordo com Son, os verdadeiros vencedores da corrida da inteligência artificial serão definidos pela infrae
Recomendações de tópicos especiais relacionados
Financiar
 Ferramentas de planejamento orçamentário com IA para gestão financeira pessoal
As melhores e mais bem avaliadas ferramentas de planejamento orçamentário com IA para gestão financeira pessoal de 2026 estão aqui no XIX.AI! Esta seleção especial apresenta soluções poderosas e revolucionárias que ajudam você a realizar testes na prática, entender hábitos de consumo e criar planos personalizados para aumentar a produtividade. Confira uma comparação entre versões gratuitas e pagas, além de rankings detalhados. Ferramentas imperdíveis, projetadas para simplificar a gestão financeira e explorar o potencial da IA. Explore agora!
 11 ferramentas
 xix.ai
Saúde e Bem-Estar
Assistentes de rastreamento do sono com IA: melhore sua recuperação adotando hábitos mais adequados antes de dormir
2026 – Os melhores assistentes de rastreamento do sono com inteligência artificial mais bem avaliados, selecionados para proporcionar uma recuperação máxima. Este guia semanal completamente atualizado apresenta ferramentas poderosas que incluem testes reais, comparações entre versões gratuitas e pagas, além de classificações detalhadas, visando ajudá-lo a encontrar a solução ideal para melhorar a qualidade do sono e fomentar hábitos noturnos mais saudáveis. Explore agora em XIX.AI e aproveite todas as vantagens oferecidas pela inteligência artificial.
10 ferramentas
xix.ai
Análise de dados
Copilotos de IA em SQL para análise de produtos e receitas
2026: Os melhores e mais bem avaliados copilotos de IA para SQL em análise de produtos e receitas! A XIX.AI selecionou um conjunto poderoso e revolucionário de ferramentas imperdíveis, que passam por testes práticos por meio de rankings atualizados semanalmente. Essas ferramentas ajudam os usuários a aumentar significativamente a produtividade, acelerando a análise de dados, simplificando consultas complexas e gerando insights precisos para impulsionar decisões de negócios mais inteligentes. Explore agora e descubra a ferramenta perfeita para aproveitar ao máximo o potencial da IA!
14 ferramentas
xix.ai
Educação e Aprendizagem
Os melhores auxiliares de tarefas escolares com IA que ensinam: aprenda conceitos, não apenas respostas
2026: Os melhores e mais bem avaliados auxiliares de tarefas com IA que ensinam conceitos fundamentais, não apenas respostas. Ferramentas poderosas para estudantes. Lista selecionada que você não pode deixar de conferir. Atualizada semanalmente. Comparação entre versões gratuitas e pagas. Testes em situações reais. Rankings precisos para ajudar você a atingir todo o seu potencial de aprendizado. Explore agora e descubra a ferramenta perfeita para estudar de forma mais inteligente.
10 ferramentas
xix.ai
Marketing
Ferramentas de redação de textos publicitários com o ChatGPT para campanhas no Meta, páginas de destino e testes de criatividade
2026: As melhores ferramentas de criação de textos publicitários com ChatGPT avaliadas! Esta lista selecionada e com as melhores avaliações oferece soluções poderosas e revolucionárias para ajudá-lo a criar textos de alta conversão para campanhas no Meta, páginas de destino e testes de criativos. Confira uma comparação entre versões gratuitas e pagas, além de testes práticos e classificações detalhadas, para encontrar a ferramenta indispensável que aumentará significativamente sua produtividade. Explore agora no XIX.AI para aproveitar ao máximo sua vantagem em IA!
11 ferramentas
xix.ai
Negócios
As melhores ferramentas de estratégia de preços baseadas em IA para testes de mercado
As melhores e mais bem avaliadas ferramentas de estratégia de preços com IA de 2026 para testes de mercado! A XIX.AI selecionou uma coleção poderosa e revolucionária de ferramentas que você não pode deixar de experimentar, com rankings atualizados semanalmente e comparação entre versões gratuitas e pagas. Essas soluções de ponta ajudam as empresas a realizar testes no mundo real, aumentar a produtividade e descobrir o modelo de preços perfeito para se destacar em mercados competitivos. Explore agora para aproveitar sua vantagem com IA!
9 ferramentas
xix.ai

 Comentários (0)
Durante o evento StrictlyVC da TechCrunch em Atenas, que faz parte do festival Panathēnea, conversei com Niko Bonatsos, da Verdict Capital, Andreas Stavropoulos, da Threshold Ventures, e Ben Blume, da Atomico, sobre o panorama atual do capital de risco, a iminente mega-IPO da SpaceX e onde ainda existem oportunidades significativas.
A discussão a seguir foi editada para maior concisão e clareza. A conversa completa está disponível abaixo.
Considerando a avaliação de US$ 1,75 trilhão para a oferta pública inicial (IPO) da SpaceX, segundo rumores, com a OpenAI e a Anthropic potencialmente logo atrás, qual será o impacto mais amplo no mercado?
Andreas Stavropoulos: A oferta pública inicial do Google foi um momento decisivo que reabriu um mercado pessimista em relação à tecnologia no início dos anos 2000, empoderando uma nova geração de empreendedores. Estamos testemunhando uma mudança semelhante agora. A cada mudança de paradigma, a escala aumenta exponencialmente, o que é esperado. Na era da informação de hoje, praticamente todo negócio é um negócio de tecnologia.
Ben Blume: Essas são empresas excepcionais. Cada grande evento de liquidez gera riqueza e retornos que alimentam a próxima geração de startups.
Niko Bonatsos: O cofundador da My Verdict foi o primeiro investidor na Cursor, que agora, segundo relatos, é avaliada em US$ 60 bilhões por Elon Musk. Se a SpaceX está em alta, a Cursor também pode estar. De maneira mais ampla, como observou Andreas, essas empresas visam mercados muito maiores. Fundadores imigrantes, como Musk, costumam sonhar grande e têm pouco a perder, o que os torna ideais para empreendimentos tão ambiciosos. Para nós, que viemos de mercados menores como a Grécia, esse é um exemplo inspirador.
A avaliação colossal da SpaceX poderia absorver tanto capital público a ponto de prejudicar os IPOs subsequentes? Essa é uma preocupação válida?
AS: As perspectivas variam, mas os benefícios em nível macro provavelmente superam a absorção de liquidez no curto prazo. A SpaceX provavelmente atrairá mais participantes para o mercado do que afastará. Nos últimos 30 anos, a negociação de varejo passou de uma atividade de nicho para uma atividade diária por meio de smartphones, expandindo significativamente a participação no mercado.
BB: A SpaceX é única. Historicamente, o espaço era um domínio do governo. Oferecer aos investidores acesso financeiro a ele desperta a imaginação de muitas pessoas. Embora possa desviar parte do capital de longo prazo das startups de software, o interesse e o engajamento que ela gera mais do que compensam isso.
O atual aumento no capital destinado à IA é justificado pelos lucros futuros ou é impulsionado por um FOMO extremo?
NB: Fundadores especializados em IA nos EUA atuam atualmente em um ambiente de ritmo acelerado. Aqueles fora desse nicho enfrentam desafios significativos. Em 17 anos no Vale do Silício, nunca vi tal pensamento de grupo. Quase 75% do capital de risco levantado no ano passado foi para apenas cinco empresas. Hoje, um professor de Stanford que não trabalhe com IA é amplamente ignorado.
No entanto, uma mudança real está ocorrendo. Dois fundadores que utilizam ferramentas modernas de IA podem alcançar em dois meses, com uma única rodada de financiamento, o que antes exigia dez pessoas, duas rodadas e um ano de trabalho. Isso está transformando a formação e a capitalização de startups, permitindo potencialmente que as empresas saltem da fase pré-semente diretamente para a Série B.
AS: Uma correção acabará por tirar parte do capital do mercado. Embora o otimismo atualmente supere os resultados de curto a médio prazo, as tendências macroeconômicas de longo prazo justificam as perspectivas. No entanto, isso não significa que todo jovem empreendedor com uma ideia seja uma aposta certa.
Como vocês avaliam os negócios em um ambiente tão dinâmico?
BB: Os melhores fundadores têm opções abundantes de capital. Os fundos devem determinar o que constitui uma participação acionária significativa e desistir se os termos forem desfavoráveis. Nosso fundo de US$ 500 milhões concorre com fundos de US$ 10 a 15 bilhões pelas mesmas oportunidades. O valor marginal do capital difere significativamente, distorcendo os tamanhos das rodadas e dificultando as comparações.
NB: Nosso foco é o investimento inicial, semelhante ao financiamento de anjos ou de estágio inicial. Apoiamos os “fenômenos” — indivíduos que, como atletas de elite, quebram recordes ao aprender e amadurecer em poucos dias o que leva uma semana para fundadores comuns. A maioria dos fundadores que apoiamos atua em mercados ainda não reconhecidos, mantendo as avaliações baixas. Grandes gestoras de ativos não podem instruir suas equipes a encontrar empresas em mercados inexistentes.
Muitos jovens fundadores recebem propostas de investimento imediatamente. A idade é um indicador significativo de sucesso atualmente?
AS: Durante períodos de ruptura fundamental, a falta de experiência pode ser uma vantagem, já que a experiência consolidada pode desviar o caminho. Isso não significa que a tendência seja permanente; estamos em uma fase de dinâmica instável que favorece novas ideias e empreendedores mais jovens. No entanto, generalizações devem ser evitadas.
NB: Isso reflete minha experiência como aluno de pós-graduação em Stanford em 2009, quando o iPhone tinha dois anos e a App Store, um. Era comum haver mais investidores de capital de risco do que alunos. Hoje é um momento singular semelhante. Um jovem de 22 anos em São Francisco desenvolvendo IA pode receber uma proposta de investimento inicial, mas um de 19 anos é uma exceção — possivelmente já com uma oferta da Série A em mãos. A idade é relativa; recentemente conheci um fundador de 24 anos em Atenas e, quando disse que ele não era jovem, falei sério: conheci os fundadores da Mercor quando tinham 19 anos e veja o sucesso que alcançaram hoje.
Créditos da imagem:TechCrunch / StrictlyVC
BB: Focar exclusivamente na idade ignora os fatores-chave: motivação intensa, capacidade de antecipar as tendências do mercado e agilidade mental em um cenário em constante mudança. Essas características importam mais do que a idade no passaporte.
Qual é a sua opinião sobre práticas questionáveis relacionadas a métricas, especialmente sobre como as empresas reportam a ARR [receita recorrente anualizada]?
BB: As definições de ARR variam amplamente. Novos modelos de precificação, como o faturamento baseado em tokens ou a contabilização de tokens gratuitos como receita, criam inúmeras maneiras de manipular esses números. Os investidores devem ignorar esse ruído para tomar decisões com base no desempenho real. Embora tais práticas possam ajudar no marketing, elas são inadequadas para a alocação de capital. Investidores experientes geralmente conseguem discernir a verdade.
NB: Às vezesrecebo e-mails de empresas do portfólio relatando uma ARR excepcionalmente alta, apenas para descobrir que o pico se deveu a uma única campanha. Aconselho usar médias trimestrais. Quando o capital busca temas específicos, alguns adotam táticas fraudulentas de curto prazo.
No capital de risco, você perde dinheiro uma vez com um investimento ruim, mas um investimento bem-sucedido pode render 100 vezes mais. Assim, descartamos os maus atores e seguimos em frente.
Para aspirantes a fundadores, onde vocês veem oportunidades inexploradas hoje?
NB: As empresas de capital de risco já dedicavam metade de seus sócios a investimentos em internet de consumo; hoje, talvez meia pessoa. No entanto, o enorme crescimento da OpenAI por meio do ChatGPT destaca o retorno do foco no consumidor, o que pode parecer surpreendente. Os fundadores de empresas de consumo de hoje têm opções limitadas de investidores para as rodadas iniciais. Um novo movimento na fintech de consumo pode ajudar a restaurar o sonho americano.
BB: A interação da IA com o mundo físico oferece oportunidades de magnitude muito maior do que a automação de fluxos de trabalho e os processos digitais. A economia física continua sendo significativa. Apostar na robótica em todas as suas formas — não apenas em saltos mortais de humanóides — representa um dos maiores espaços em aberto na próxima década.
Se você estiver interessado em saber mais sobre o que os três pensam — inclusive sobre se a Universidade de Stanford se tornou muito próxima do setor de capital de risco —, confira a conversa completa abaixo:








 A Yanyu Technology mira uma oferta pública inicial em Hong Kong após 3 anos, com avaliação de 3 bilhões de dólares
En meio ao crescente entusiasmo global por grandes modelos de IA, um "intermediário" que conecta modelos e usuários finais pode sustentar uma narrativa massiva de capital sem construir modelos fundamentais? Relatórios recentes da mídia indicam que a
 O Google restringe o acesso ao Gemini em meio a escassez de energia, enquanto o desenvolvimento da Meta estagna
As adoções de IA generativa se aceleram, a capacidade de computação emergiu como o ativo crítico que impulsiona a competição entre as principais empresas de tecnologia. Recentemente, a Google teve que restringir a alocação de recursos devido à demand
 Filho de Musk descarta data center espacial como dispendioso; defende foco em computação terrestre
O fundador do SoftBank Group, Masayoshi Son, descartou o conceito de Elon Musk de data centers espaciais como tendo valor prático limitado. De acordo com Son, os verdadeiros vencedores da corrida da inteligência artificial serão definidos pela infrae

As melhores e mais bem avaliadas ferramentas de planejamento orçamentário com IA para gestão financeira pessoal de 2026 estão aqui no XIX.AI! Esta seleção especial apresenta soluções poderosas e revolucionárias que ajudam você a realizar testes na prática, entender hábitos de consumo e criar planos personalizados para aumentar a produtividade. Confira uma comparação entre versões gratuitas e pagas, além de rankings detalhados. Ferramentas imperdíveis, projetadas para simplificar a gestão financeira e explorar o potencial da IA. Explore agora!
11 ferramentas
xix.ai

2026 – Os melhores assistentes de rastreamento do sono com inteligência artificial mais bem avaliados, selecionados para proporcionar uma recuperação máxima. Este guia semanal completamente atualizado apresenta ferramentas poderosas que incluem testes reais, comparações entre versões gratuitas e pagas, além de classificações detalhadas, visando ajudá-lo a encontrar a solução ideal para melhorar a qualidade do sono e fomentar hábitos noturnos mais saudáveis. Explore agora em XIX.AI e aproveite todas as vantagens oferecidas pela inteligência artificial.
10 ferramentas
xix.ai

2026: Os melhores e mais bem avaliados copilotos de IA para SQL em análise de produtos e receitas! A XIX.AI selecionou um conjunto poderoso e revolucionário de ferramentas imperdíveis, que passam por testes práticos por meio de rankings atualizados semanalmente. Essas ferramentas ajudam os usuários a aumentar significativamente a produtividade, acelerando a análise de dados, simplificando consultas complexas e gerando insights precisos para impulsionar decisões de negócios mais inteligentes. Explore agora e descubra a ferramenta perfeita para aproveitar ao máximo o potencial da IA!
14 ferramentas
xix.ai

2026: Os melhores e mais bem avaliados auxiliares de tarefas com IA que ensinam conceitos fundamentais, não apenas respostas. Ferramentas poderosas para estudantes. Lista selecionada que você não pode deixar de conferir. Atualizada semanalmente. Comparação entre versões gratuitas e pagas. Testes em situações reais. Rankings precisos para ajudar você a atingir todo o seu potencial de aprendizado. Explore agora e descubra a ferramenta perfeita para estudar de forma mais inteligente.
10 ferramentas
xix.ai
2026: As melhores ferramentas de criação de textos publicitários com ChatGPT avaliadas! Esta lista selecionada e com as melhores avaliações oferece soluções poderosas e revolucionárias para ajudá-lo a criar textos de alta conversão para campanhas no Meta, páginas de destino e testes de criativos. Confira uma comparação entre versões gratuitas e pagas, além de testes práticos e classificações detalhadas, para encontrar a ferramenta indispensável que aumentará significativamente sua produtividade. Explore agora no XIX.AI para aproveitar ao máximo sua vantagem em IA!
11 ferramentas
xix.ai
As melhores e mais bem avaliadas ferramentas de estratégia de preços com IA de 2026 para testes de mercado! A XIX.AI selecionou uma coleção poderosa e revolucionária de ferramentas que você não pode deixar de experimentar, com rankings atualizados semanalmente e comparação entre versões gratuitas e pagas. Essas soluções de ponta ajudam as empresas a realizar testes no mundo real, aumentar a produtividade e descobrir o modelo de preços perfeito para se destacar em mercados competitivos. Explore agora para aproveitar sua vantagem com IA!
9 ferramentas
xix.ai












