


 Hogar
Lo que piensan realmente tres de los principales inversores de capital riesgo sobre el frenesí en torno a la IA
Durante el evento «StrictlyVC» de TechCrunch celebrado en Atenas, en el marco del festival Panathēnea, hablé con Niko Bonatsos, de Verdict Capital; Andreas Stavropoulos, de Threshold Ventures; y Ben Blume, de Atomico, sobre el panorama actual del capital riesgo, la inminente mega-OPV de SpaceX y dónde siguen existiendo oportunidades significativas.
La siguiente conversación ha sido editada para mayor brevedad y claridad. La conversación completa está disponible a continuación.
Teniendo en cuenta la valoración de 1,75 billones de dólares que, según los rumores, alcanzaría la salida a bolsa de SpaceX, con OpenAI y Anthropic posiblemente pisándole los talones, ¿cuál será el impacto general en el mercado?
Andreas Stavropoulos: La salida a bolsa de Google fue un momento crucial que reabrió un mercado pesimista respecto a la tecnología a principios de la década de 2000, dando alas a una nueva generación de emprendedores. Ahora estamos presenciando un cambio similar. Con cada cambio de paradigma, la escala aumenta exponencialmente, como era de esperar. En la era de la información actual, prácticamente todas las empresas son empresas tecnológicas.
Ben Blume: Se trata de empresas excepcionales. Cada gran operación de liquidez genera riqueza y rentabilidad que alimentan a la siguiente generación de startups.
Niko Bonatsos: El cofundador de My Verdict fue el primer inversor en Cursor, cuya valoración, según se informa, asciende ahora a 60 000 millones de dólares según Elon Musk. Si SpaceX está viviendo su momento, quizá Cursor también. En términos más generales, como señaló Andreas, estas empresas se dirigen a mercados mucho más amplios. Los fundadores inmigrantes, como Musk, suelen soñar a lo grande y tienen poco que perder, lo que los convierte en candidatos ideales para proyectos tan ambiciosos. Para quienes procedemos de mercados más pequeños, como Grecia, este es un ejemplo inspirador.
¿Podría la enorme valoración de SpaceX absorber tanto capital público que perjudicara a futuras salidas a bolsa? ¿Es esta una preocupación fundada?
AS: Las perspectivas varían, pero es probable que los beneficios a nivel macroeconómico superen la absorción de liquidez a corto plazo. Es probable que SpaceX atraiga al mercado a más participantes de los que aleja. En los últimos 30 años, la inversión minorista ha pasado de ser un nicho a convertirse en una actividad cotidiana a través de los smartphones, lo que ha ampliado significativamente la participación en el mercado.
BB: SpaceX es único. Históricamente, el espacio era un ámbito reservado al gobierno. Ofrecer a los inversores acceso financiero a él despierta la imaginación de muchos. Aunque pueda desviar parte del capital de cola larga de las startups de software, el interés y la implicación que genera lo compensan con creces.
¿Se justifica el actual auge del capital en IA por las ganancias futuras, o está impulsado por un FOMO extremo?
NB: Los fundadores especializados en IA en EE. UU. operan actualmente en un entorno de ritmo vertiginoso. Quienes se encuentran fuera de este nicho se enfrentan a retos importantes. En 17 años en Silicon Valley, nunca había visto un pensamiento de grupo semejante. Casi el 75 % del capital de riesgo recaudado el año pasado se destinó a solo cinco empresas. Hoy en día, un profesor de Stanford que no trabaje en IA es ignorado en gran medida.
Sin embargo, se está produciendo un cambio real. Dos fundadores que utilicen herramientas modernas de IA pueden lograr en dos meses, con una sola ronda de financiación, lo que antes requería diez personas, dos rondas y un año de trabajo. Esto está transformando la creación y la capitalización de las startups, lo que podría permitir a las empresas pasar directamente de la fase pre-seed a la Serie B.
AS: Una corrección acabará por expulsar parte del capital del mercado. Aunque el optimismo supera actualmente a los resultados a corto y medio plazo, las tendencias macroeconómicas a largo plazo justifican las perspectivas. Sin embargo, esto no implica que todo joven emprendedor con una idea sea una apuesta segura.
¿Cómo se valora una operación en un entorno tan dinámico?
BB: Los mejores fundadores disponen de abundantes opciones de capital. Los fondos deben determinar qué constituye una participación significativa y retirarse si las condiciones no son favorables. Nuestro fondo de 500 millones de dólares compite con fondos de entre 10 000 y 15 000 millones de dólares por las mismas oportunidades. El valor marginal del capital difiere significativamente, lo que distorsiona el tamaño de las rondas y dificulta las comparaciones.
NB: Nos centramos en la inversión inicial, similar a la financiación de inversores ángeles o en fase temprana. Apoyamos a los «fenómenos»: personas que, al igual que los deportistas de élite, baten récords al aprender y madurar en cuestión de días lo que a los fundadores medios les lleva una semana. La mayoría de los fundadores a los que apoyamos trabajan en mercados aún por definir, lo que mantiene bajas las valoraciones. Las grandes gestoras de activos no pueden ordenar a sus equipos que busquen empresas en mercados inexistentes.
Muchos fundadores jóvenes reciben hojas de términos de inmediato. ¿Es la edad un indicador significativo de éxito en la actualidad?
AS: Durante períodos de disrupción fundamental, la falta de experiencia puede ser una ventaja, ya que la experiencia consolidada puede llevar por mal camino. Esto no significa que la tendencia sea permanente; nos encontramos en una fase de dinámica inestable que favorece las nuevas ideas y a los emprendedores más jóvenes. Sin embargo, deben evitarse las generalizaciones.
NB: Esto refleja mi experiencia como estudiante de posgrado en Stanford en 2009, cuando el iPhone tenía dos años y la App Store, uno. Era habitual que hubiera más inversores de capital riesgo que estudiantes. Hoy en día nos encontramos ante un momento singular similar. Un joven de 22 años en San Francisco que esté desarrollando un proyecto de IA podría recibir una hoja de términos para una ronda de financiación inicial, pero que un joven de 19 años lo consiga es excepcional —posiblemente ya cuente con una oferta de Serie A—. La edad es relativa; hace poco conocí a un fundador de 24 años en Atenas, y cuando le dije que no era joven, lo decía en serio: conocí a los fundadores de Mercor cuando tenían 19 años, y mirad el éxito que tienen ahora.
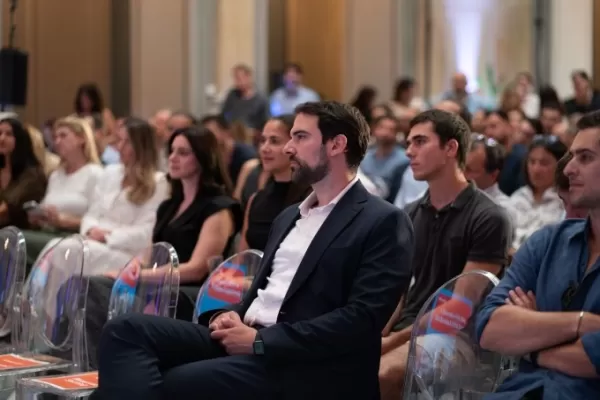
Créditos de las imágenes:TechCrunch / StrictlyVC
BB: Centrarse únicamente en la edad pasa por alto los factores clave: una motivación intensa, la capacidad de adelantarse a las tendencias del mercado y la agilidad mental en un panorama en constante cambio. Estas cualidades importan más que la edad que figura en el pasaporte.
¿Cuál es tu opinión sobre las prácticas cuestionables en materia de métricas, en particular sobre cómo las empresas informan de los ingresos recurrentes anualizados (ARR)?
BB: Las definiciones de ARR varían enormemente. Los nuevos modelos de precios, como la facturación basada en tokens o contabilizar los tokens gratuitos como ingresos, crean numerosas formas de manipular estas cifras. Los inversores deben ir más allá de esta confusión para tomar decisiones basadas en el rendimiento real. Aunque estas prácticas pueden ayudar al marketing, no son adecuadas para la asignación de capital. Los inversores experimentados suelen ser capaces de discernir la verdad.
NB: A vecesrecibo correos electrónicos de empresas de nuestra cartera que informan de un ARR inusualmente alto, solo para descubrir que el repunte se debió a una única campaña. Aconsejo utilizar medias trimestrales. Cuando el capital persigue temas específicos, algunos recurren a tácticas engañosas a corto plazo.
En el capital riesgo, se pierde dinero una sola vez con una mala inversión, pero una inversión acertada puede multiplicarse por 100. Por eso, descartamos a los malos actores y seguimos adelante.
Para los aspirantes a fundadores, ¿dónde veis oportunidades sin explotar hoy en día?
NB: Las empresas de capital riesgo dedicaban antes la mitad de sus socios a la inversión en Internet de consumo; ahora, quizá media persona. Sin embargo, el enorme crecimiento de OpenAI a través de ChatGPT pone de relieve el retorno del enfoque en el consumidor, lo que puede parecer sorprendente. Los fundadores de empresas de consumo de hoy en día tienen opciones limitadas de inversores para las primeras rondas. Un nuevo movimiento en la fintech de consumo podría ayudar a restaurar el sueño americano.
BB: La interacción de la IA con el mundo físico ofrece oportunidades de una magnitud mucho mayor que la automatización de flujos de trabajo y los procesos digitales. La economía física sigue siendo importante. Apostar por la robótica en todas sus formas —no solo por los saltos mortales hacia atrás de los humanoides— representa uno de los mayores espacios por explorar durante la próxima década.
Si te interesa saber más sobre lo que piensan estos tres —incluido si la Universidad de Stanford se ha acercado demasiado al sector del capital riesgo—, puedes ver la conversación completa a continuación:
Artículo relacionado
 Yanyu Technology mira hacia una oferta pública inicial en Hong Kong tras 3 años y una valoración de 3 mil millones de dólares
A medida que se intensifica el entusiasmo global por los grandes modelos de inteligencia artificial, ¿puede un “intermediario” que conecta los modelos con los usuarios finales sostener una narrativa de capital masivo sin construir ellos mismos modelo
Google restringe el acceso a Gemini debido a la escasez de energía, mientras que el desarrollo de Meta se estanca
As la adopción de la inteligencia artificial generativa se acelera, la capacidad de cómputo ha emergido como el activo crítico que impulsa la competencia entre las principales empresas tecnológicas. Recientemente, Google ha tenido que restringir la a
Son desestima el centro de datos espaciales de Musk como costoso; insta a centrarse en la computación terrestre
El fundador de SoftBank Group, Masayoshi Son, ha descartado el concepto de Elon Musk sobre centros de datos en el espacio por considerar que tienen un valor práctico limitado. Según Son, los verdaderos vencedores en la carrera de la inteligencia arti
Recomendaciones de temas especiales relacionados
Finanzas
 Herramientas de planificación presupuestaria con IA para la gestión personal del dinero
2026 Últimas Mejores Herramientas de Planificación Presupuestaria con IA Mejor Valoradas para la Gestión Personal del Dinero están aquí en XIX.AI. Esta colección seleccionada presenta soluciones poderosas y transformadoras que te ayudan a realizar pruebas en el mundo real, comprender tus hábitos de gasto y crear planes personalizados para aumentar la productividad. Disfruta de una comparación entre versiones gratuitas y de pago junto con clasificaciones detalladas. Herramientas imprescindibles diseñadas para simplificar la gestión del dinero y desbloquear tu ventaja con IA. ¡Explóralas ahora!
 11 herramientas
 xix.ai
Salud y bienestar
Asistentes de seguimiento del sueño basados en IA: mejora tu recuperación con mejores hábitos a la hora de acostarte
Los mejores asistentes de seguimiento del sueño con IA de 2026, seleccionados para una recuperación óptima. Esta guía semanal totalmente actualizada incluye potentes herramientas que ofrecen pruebas en condiciones reales, comparativas entre opciones gratuitas y de pago, y clasificaciones detalladas para ayudarte a encontrar la solución imprescindible que mejora la calidad del sueño y fomenta mejores hábitos a la hora de acostarse. Descúbrelo ahora en XIX.AI y aprovecha todas las ventajas de la IA.
10 herramientas
xix.ai
Análisis de datos
Copilotos de IA y SQL para el análisis de productos e ingresos
¡Los mejores copilotos de IA para SQL mejor valorados de 2026 para el análisis de productos e ingresos! XIX.AI ha seleccionado una potente colección de herramientas revolucionarias que no te puedes perder y que se someten a pruebas en el mundo real a través de clasificaciones que se actualizan semanalmente. Estas herramientas ayudan a los usuarios a aumentar significativamente su productividad al acelerar el análisis de datos, simplificar consultas complejas y generar información precisa para tomar decisiones empresariales más inteligentes. ¡Explora ahora mismo y descubre la herramienta perfecta para sacar el máximo partido a tu ventaja en IA!
14 herramientas
xix.ai
Educación y aprendizaje
Las mejores herramientas de IA para los deberes que realmente enseñan: aprende conceptos, no solo respuestas
2026: los mejores y más valorados asistentes de deberes con IA que enseñan conceptos básicos, no solo respuestas. Potentes herramientas para estudiantes. Una selección imprescindible que debes probar. Actualización semanal. Comparativa entre opciones gratuitas y de pago. Pruebas en el mundo real. Clasificaciones precisas para ayudarte a desarrollar todo tu potencial de aprendizaje. Explora ahora y descubre la herramienta perfecta para estudiar de forma más inteligente.
10 herramientas
xix.ai
Marketing
Herramientas de redacción publicitaria con ChatGPT para campañas en Meta, páginas de destino y pruebas creativas
¡Las mejores herramientas de 2026 para redactar textos publicitarios con ChatGPT, analizadas! Esta lista seleccionada y mejor valorada ofrece potentes soluciones revolucionarias que te ayudarán a crear textos de alta conversión para campañas de Meta, páginas de destino y pruebas creativas. Consigue una comparación entre las versiones gratuitas y de pago, junto con pruebas reales y clasificaciones detalladas, para encontrar la herramienta imprescindible que aumente significativamente tu productividad. ¡Explora ahora en XIX.AI para sacar el máximo partido a tu ventaja en IA!
11 herramientas
xix.ai
Negocio
Las mejores herramientas de estrategia de precios basadas en IA para realizar pruebas de mercado
¡Las mejores herramientas de estrategia de precios basadas en IA de 2026, mejor valoradas y más recomendadas para realizar pruebas de mercado! XIX.AI ha seleccionado una potente colección de herramientas revolucionarias que no te puedes perder, con clasificaciones actualizadas semanalmente y comparativas entre opciones gratuitas y de pago. Estas soluciones mejor valoradas ayudan a las empresas a realizar pruebas en el mundo real, a aumentar la productividad y a descubrir el modelo de precios perfecto para destacar en mercados competitivos. ¡Explora ahora mismo y descubre tu ventaja competitiva con la IA!
9 herramientas
xix.ai

 comentario (0)
0/500
Durante el evento «StrictlyVC» de TechCrunch celebrado en Atenas, en el marco del festival Panathēnea, hablé con Niko Bonatsos, de Verdict Capital; Andreas Stavropoulos, de Threshold Ventures; y Ben Blume, de Atomico, sobre el panorama actual del capital riesgo, la inminente mega-OPV de SpaceX y dónde siguen existiendo oportunidades significativas.
La siguiente conversación ha sido editada para mayor brevedad y claridad. La conversación completa está disponible a continuación.
Teniendo en cuenta la valoración de 1,75 billones de dólares que, según los rumores, alcanzaría la salida a bolsa de SpaceX, con OpenAI y Anthropic posiblemente pisándole los talones, ¿cuál será el impacto general en el mercado?
Andreas Stavropoulos: La salida a bolsa de Google fue un momento crucial que reabrió un mercado pesimista respecto a la tecnología a principios de la década de 2000, dando alas a una nueva generación de emprendedores. Ahora estamos presenciando un cambio similar. Con cada cambio de paradigma, la escala aumenta exponencialmente, como era de esperar. En la era de la información actual, prácticamente todas las empresas son empresas tecnológicas.
Ben Blume: Se trata de empresas excepcionales. Cada gran operación de liquidez genera riqueza y rentabilidad que alimentan a la siguiente generación de startups.
Niko Bonatsos: El cofundador de My Verdict fue el primer inversor en Cursor, cuya valoración, según se informa, asciende ahora a 60 000 millones de dólares según Elon Musk. Si SpaceX está viviendo su momento, quizá Cursor también. En términos más generales, como señaló Andreas, estas empresas se dirigen a mercados mucho más amplios. Los fundadores inmigrantes, como Musk, suelen soñar a lo grande y tienen poco que perder, lo que los convierte en candidatos ideales para proyectos tan ambiciosos. Para quienes procedemos de mercados más pequeños, como Grecia, este es un ejemplo inspirador.
¿Podría la enorme valoración de SpaceX absorber tanto capital público que perjudicara a futuras salidas a bolsa? ¿Es esta una preocupación fundada?
AS: Las perspectivas varían, pero es probable que los beneficios a nivel macroeconómico superen la absorción de liquidez a corto plazo. Es probable que SpaceX atraiga al mercado a más participantes de los que aleja. En los últimos 30 años, la inversión minorista ha pasado de ser un nicho a convertirse en una actividad cotidiana a través de los smartphones, lo que ha ampliado significativamente la participación en el mercado.
BB: SpaceX es único. Históricamente, el espacio era un ámbito reservado al gobierno. Ofrecer a los inversores acceso financiero a él despierta la imaginación de muchos. Aunque pueda desviar parte del capital de cola larga de las startups de software, el interés y la implicación que genera lo compensan con creces.
¿Se justifica el actual auge del capital en IA por las ganancias futuras, o está impulsado por un FOMO extremo?
NB: Los fundadores especializados en IA en EE. UU. operan actualmente en un entorno de ritmo vertiginoso. Quienes se encuentran fuera de este nicho se enfrentan a retos importantes. En 17 años en Silicon Valley, nunca había visto un pensamiento de grupo semejante. Casi el 75 % del capital de riesgo recaudado el año pasado se destinó a solo cinco empresas. Hoy en día, un profesor de Stanford que no trabaje en IA es ignorado en gran medida.
Sin embargo, se está produciendo un cambio real. Dos fundadores que utilicen herramientas modernas de IA pueden lograr en dos meses, con una sola ronda de financiación, lo que antes requería diez personas, dos rondas y un año de trabajo. Esto está transformando la creación y la capitalización de las startups, lo que podría permitir a las empresas pasar directamente de la fase pre-seed a la Serie B.
AS: Una corrección acabará por expulsar parte del capital del mercado. Aunque el optimismo supera actualmente a los resultados a corto y medio plazo, las tendencias macroeconómicas a largo plazo justifican las perspectivas. Sin embargo, esto no implica que todo joven emprendedor con una idea sea una apuesta segura.
¿Cómo se valora una operación en un entorno tan dinámico?
BB: Los mejores fundadores disponen de abundantes opciones de capital. Los fondos deben determinar qué constituye una participación significativa y retirarse si las condiciones no son favorables. Nuestro fondo de 500 millones de dólares compite con fondos de entre 10 000 y 15 000 millones de dólares por las mismas oportunidades. El valor marginal del capital difiere significativamente, lo que distorsiona el tamaño de las rondas y dificulta las comparaciones.
NB: Nos centramos en la inversión inicial, similar a la financiación de inversores ángeles o en fase temprana. Apoyamos a los «fenómenos»: personas que, al igual que los deportistas de élite, baten récords al aprender y madurar en cuestión de días lo que a los fundadores medios les lleva una semana. La mayoría de los fundadores a los que apoyamos trabajan en mercados aún por definir, lo que mantiene bajas las valoraciones. Las grandes gestoras de activos no pueden ordenar a sus equipos que busquen empresas en mercados inexistentes.
Muchos fundadores jóvenes reciben hojas de términos de inmediato. ¿Es la edad un indicador significativo de éxito en la actualidad?
AS: Durante períodos de disrupción fundamental, la falta de experiencia puede ser una ventaja, ya que la experiencia consolidada puede llevar por mal camino. Esto no significa que la tendencia sea permanente; nos encontramos en una fase de dinámica inestable que favorece las nuevas ideas y a los emprendedores más jóvenes. Sin embargo, deben evitarse las generalizaciones.
NB: Esto refleja mi experiencia como estudiante de posgrado en Stanford en 2009, cuando el iPhone tenía dos años y la App Store, uno. Era habitual que hubiera más inversores de capital riesgo que estudiantes. Hoy en día nos encontramos ante un momento singular similar. Un joven de 22 años en San Francisco que esté desarrollando un proyecto de IA podría recibir una hoja de términos para una ronda de financiación inicial, pero que un joven de 19 años lo consiga es excepcional —posiblemente ya cuente con una oferta de Serie A—. La edad es relativa; hace poco conocí a un fundador de 24 años en Atenas, y cuando le dije que no era joven, lo decía en serio: conocí a los fundadores de Mercor cuando tenían 19 años, y mirad el éxito que tienen ahora.
Créditos de las imágenes:TechCrunch / StrictlyVC
BB: Centrarse únicamente en la edad pasa por alto los factores clave: una motivación intensa, la capacidad de adelantarse a las tendencias del mercado y la agilidad mental en un panorama en constante cambio. Estas cualidades importan más que la edad que figura en el pasaporte.
¿Cuál es tu opinión sobre las prácticas cuestionables en materia de métricas, en particular sobre cómo las empresas informan de los ingresos recurrentes anualizados (ARR)?
BB: Las definiciones de ARR varían enormemente. Los nuevos modelos de precios, como la facturación basada en tokens o contabilizar los tokens gratuitos como ingresos, crean numerosas formas de manipular estas cifras. Los inversores deben ir más allá de esta confusión para tomar decisiones basadas en el rendimiento real. Aunque estas prácticas pueden ayudar al marketing, no son adecuadas para la asignación de capital. Los inversores experimentados suelen ser capaces de discernir la verdad.
NB: A vecesrecibo correos electrónicos de empresas de nuestra cartera que informan de un ARR inusualmente alto, solo para descubrir que el repunte se debió a una única campaña. Aconsejo utilizar medias trimestrales. Cuando el capital persigue temas específicos, algunos recurren a tácticas engañosas a corto plazo.
En el capital riesgo, se pierde dinero una sola vez con una mala inversión, pero una inversión acertada puede multiplicarse por 100. Por eso, descartamos a los malos actores y seguimos adelante.
Para los aspirantes a fundadores, ¿dónde veis oportunidades sin explotar hoy en día?
NB: Las empresas de capital riesgo dedicaban antes la mitad de sus socios a la inversión en Internet de consumo; ahora, quizá media persona. Sin embargo, el enorme crecimiento de OpenAI a través de ChatGPT pone de relieve el retorno del enfoque en el consumidor, lo que puede parecer sorprendente. Los fundadores de empresas de consumo de hoy en día tienen opciones limitadas de inversores para las primeras rondas. Un nuevo movimiento en la fintech de consumo podría ayudar a restaurar el sueño americano.
BB: La interacción de la IA con el mundo físico ofrece oportunidades de una magnitud mucho mayor que la automatización de flujos de trabajo y los procesos digitales. La economía física sigue siendo importante. Apostar por la robótica en todas sus formas —no solo por los saltos mortales hacia atrás de los humanoides— representa uno de los mayores espacios por explorar durante la próxima década.
Si te interesa saber más sobre lo que piensan estos tres —incluido si la Universidad de Stanford se ha acercado demasiado al sector del capital riesgo—, puedes ver la conversación completa a continuación:








 Yanyu Technology mira hacia una oferta pública inicial en Hong Kong tras 3 años y una valoración de 3 mil millones de dólares
A medida que se intensifica el entusiasmo global por los grandes modelos de inteligencia artificial, ¿puede un “intermediario” que conecta los modelos con los usuarios finales sostener una narrativa de capital masivo sin construir ellos mismos modelo
 Google restringe el acceso a Gemini debido a la escasez de energía, mientras que el desarrollo de Meta se estanca
As la adopción de la inteligencia artificial generativa se acelera, la capacidad de cómputo ha emergido como el activo crítico que impulsa la competencia entre las principales empresas tecnológicas. Recientemente, Google ha tenido que restringir la a
 Son desestima el centro de datos espaciales de Musk como costoso; insta a centrarse en la computación terrestre
El fundador de SoftBank Group, Masayoshi Son, ha descartado el concepto de Elon Musk sobre centros de datos en el espacio por considerar que tienen un valor práctico limitado. Según Son, los verdaderos vencedores en la carrera de la inteligencia arti

2026 Últimas Mejores Herramientas de Planificación Presupuestaria con IA Mejor Valoradas para la Gestión Personal del Dinero están aquí en XIX.AI. Esta colección seleccionada presenta soluciones poderosas y transformadoras que te ayudan a realizar pruebas en el mundo real, comprender tus hábitos de gasto y crear planes personalizados para aumentar la productividad. Disfruta de una comparación entre versiones gratuitas y de pago junto con clasificaciones detalladas. Herramientas imprescindibles diseñadas para simplificar la gestión del dinero y desbloquear tu ventaja con IA. ¡Explóralas ahora!
11 herramientas
xix.ai

Los mejores asistentes de seguimiento del sueño con IA de 2026, seleccionados para una recuperación óptima. Esta guía semanal totalmente actualizada incluye potentes herramientas que ofrecen pruebas en condiciones reales, comparativas entre opciones gratuitas y de pago, y clasificaciones detalladas para ayudarte a encontrar la solución imprescindible que mejora la calidad del sueño y fomenta mejores hábitos a la hora de acostarse. Descúbrelo ahora en XIX.AI y aprovecha todas las ventajas de la IA.
10 herramientas
xix.ai

¡Los mejores copilotos de IA para SQL mejor valorados de 2026 para el análisis de productos e ingresos! XIX.AI ha seleccionado una potente colección de herramientas revolucionarias que no te puedes perder y que se someten a pruebas en el mundo real a través de clasificaciones que se actualizan semanalmente. Estas herramientas ayudan a los usuarios a aumentar significativamente su productividad al acelerar el análisis de datos, simplificar consultas complejas y generar información precisa para tomar decisiones empresariales más inteligentes. ¡Explora ahora mismo y descubre la herramienta perfecta para sacar el máximo partido a tu ventaja en IA!
14 herramientas
xix.ai

2026: los mejores y más valorados asistentes de deberes con IA que enseñan conceptos básicos, no solo respuestas. Potentes herramientas para estudiantes. Una selección imprescindible que debes probar. Actualización semanal. Comparativa entre opciones gratuitas y de pago. Pruebas en el mundo real. Clasificaciones precisas para ayudarte a desarrollar todo tu potencial de aprendizaje. Explora ahora y descubre la herramienta perfecta para estudiar de forma más inteligente.
10 herramientas
xix.ai
¡Las mejores herramientas de 2026 para redactar textos publicitarios con ChatGPT, analizadas! Esta lista seleccionada y mejor valorada ofrece potentes soluciones revolucionarias que te ayudarán a crear textos de alta conversión para campañas de Meta, páginas de destino y pruebas creativas. Consigue una comparación entre las versiones gratuitas y de pago, junto con pruebas reales y clasificaciones detalladas, para encontrar la herramienta imprescindible que aumente significativamente tu productividad. ¡Explora ahora en XIX.AI para sacar el máximo partido a tu ventaja en IA!
11 herramientas
xix.ai
¡Las mejores herramientas de estrategia de precios basadas en IA de 2026, mejor valoradas y más recomendadas para realizar pruebas de mercado! XIX.AI ha seleccionado una potente colección de herramientas revolucionarias que no te puedes perder, con clasificaciones actualizadas semanalmente y comparativas entre opciones gratuitas y de pago. Estas soluciones mejor valoradas ayudan a las empresas a realizar pruebas en el mundo real, a aumentar la productividad y a descubrir el modelo de precios perfecto para destacar en mercados competitivos. ¡Explora ahora mismo y descubre tu ventaja competitiva con la IA!
9 herramientas
xix.ai












