


 Heim
Was drei führende Risikokapitalgeber wirklich über den KI-Hype denken
Während der „StrictlyVC“-Veranstaltung von TechCrunch in Athen, die im Rahmen des Panathēnea-Festivals stattfand, sprach ich mit Niko Bonatsos von Verdict Capital, Andreas Stavropoulos von Threshold Ventures und Ben Blume von Atomico über die aktuelle Venture-Capital-Landschaft, den bevorstehenden Mega-Börsengang von SpaceX und darüber, wo weiterhin bedeutende Chancen bestehen.
Die folgende Diskussion wurde aus Gründen der Kürze und Übersichtlichkeit redaktionell bearbeitet. Das vollständige Gespräch ist weiter unten verfügbar.
Angesichts der gemunkelten Börsenbewertung von SpaceX in Höhe von 1,75 Billionen Dollar bei einem Börsengang – wobei OpenAI und Anthropic möglicherweise dicht dahinter liegen – stellt sich die Frage: Welche Auswirkungen wird dies auf den Gesamtmarkt haben?
Andreas Stavropoulos: Der Börsengang von Google war ein entscheidender Moment, der Anfang der 2000er Jahre einen gegenüber der Tech-Branche pessimistisch eingestellten Markt wiederbelebte und eine neue Generation von Unternehmern stärkte. Wir erleben derzeit einen ähnlichen Wandel. Mit jedem Paradigmenwechsel nimmt das Ausmaß exponentiell zu, was zu erwarten ist. Im heutigen Informationszeitalter ist praktisch jedes Unternehmen ein Technologieunternehmen.
Ben Blume: Das sind außergewöhnliche Unternehmen. Jedes größere Liquiditätsereignis generiert Wohlstand und Renditen, die die nächste Generation von Start-ups beflügeln.
Niko Bonatsos: Der Mitbegründer von „My Verdict“ war der erste Investor bei Cursor, dessen Wert von Elon Musk mittlerweile auf 60 Milliarden Dollar geschätzt wird. Wenn SpaceX gerade seinen großen Moment erlebt, könnte dies auch für Cursor gelten. Allgemeiner betrachtet zielen diese Unternehmen, wie Andreas anmerkte, auf weitaus größere Märkte ab. Gründer mit Migrationshintergrund wie Musk träumen oft von Großem und haben wenig zu verlieren, was sie ideal für solch ehrgeizige Unternehmungen macht. Für diejenigen von uns, die aus kleineren Märkten wie Griechenland stammen, ist dies ein inspirierendes Beispiel.
Könnte die enorme Bewertung von SpaceX so viel öffentliches Kapital binden, dass sie nachfolgende Börsengänge beeinträchtigt? Ist diese Sorge berechtigt?
AS: Die Meinungen gehen auseinander, aber die Vorteile auf Makroebene überwiegen wahrscheinlich die kurzfristige Absorption von Liquidität. SpaceX wird wahrscheinlich mehr Teilnehmer auf den Markt locken, als es davon abzieht. In den letzten 30 Jahren hat sich der Privatanlegerhandel über Smartphones von einer Nische zu einer alltäglichen Aktivität gewandelt, wodurch die Marktbeteiligung erheblich ausgeweitet wurde.
BB: SpaceX ist einzigartig. Historisch gesehen war die Raumfahrt eine Domäne der Regierung. Investoren finanziellen Zugang dazu zu verschaffen, beflügelt die Fantasie vieler Menschen. Auch wenn dadurch möglicherweise ein Teil des „Long-Tail“-Kapitals von Software-Start-ups abgezogen wird, werden dies durch das Interesse und das Engagement, das dadurch entsteht, mehr als ausgeglichen.
Ist der aktuelle Anstieg des KI-Kapitals durch zukünftige Gewinne gerechtfertigt oder wird er von extremem FOMO angetrieben?
NB: KI-affine Gründer in den USA agieren derzeit in einem rasanten Umfeld. Wer außerhalb dieser Nische steht, sieht sich erheblichen Herausforderungen gegenüber. In 17 Jahren im Silicon Valley habe ich noch nie einen solchen Gruppendenk gesehen. Fast 75 % des im letzten Jahr eingeworbenen Risikokapitals flossen an nur fünf Unternehmen. Heute wird ein Stanford-Professor, der nicht im KI-Bereich tätig ist, weitgehend ignoriert.
Allerdings vollzieht sich ein echter Wandel. Zwei Gründer, die moderne KI-Tools nutzen, können in zwei Monaten mit einer Finanzierungsrunde das erreichen, wofür zuvor zehn Mitarbeiter, zwei Finanzierungsrunden und ein Jahr Arbeit erforderlich waren. Dies verändert die Gründung und Kapitalisierung von Start-ups grundlegend und ermöglicht es Unternehmen potenziell, direkt von der Pre-Seed-Phase zur Serie B zu springen.
AS: Eine Korrektur wird letztendlich einen Teil des Kapitals aus dem Markt verdrängen. Zwar übertrifft der Optimismus derzeit die kurz- bis mittelfristigen Ergebnisse, doch rechtfertigen die langfristigen Makrotrends den Ausblick. Das bedeutet jedoch nicht, dass jeder junge Unternehmer mit einer Idee eine sichere Sache ist.
Wie bewertet man Transaktionen in einem so schnelllebigen Umfeld?
BB: Spitzengründer verfügen über reichlich Kapitaloptionen. Fonds müssen entscheiden, was eine sinnvolle Beteiligungsquote ausmacht, und bei ungünstigen Konditionen aussteigen. Unser 500-Millionen-Dollar-Fonds konkurriert mit Fonds von 10 bis 15 Milliarden Dollar um dieselben Chancen. Der Grenzwert des Kapitals unterscheidet sich erheblich, was die Umfangsgrößen der Finanzierungsrunden verzerrt und Vergleiche erschwert.
NB: Wir konzentrieren uns auf „First-Money“-Investitionen, ähnlich wie bei Angel- oder Frühphasenfinanzierungen. Wir unterstützen „Freaks“ – Personen, die wie Spitzensportler Rekorde brechen, indem sie in wenigen Tagen das lernen und meistern, wofür durchschnittliche Gründer eine Woche benötigen. Die meisten Gründer, die wir unterstützen, sind in noch unerschlossenen Märkten tätig, was die Bewertungen niedrig hält. Große Vermögensverwalter können ihren Teams nicht auftragen, Unternehmen in nicht existierenden Märkten zu finden.
Viele junge Gründer erhalten sofort Term Sheets. Ist das Alter derzeit ein aussagekräftiger Indikator für Erfolg?
AS: In Zeiten grundlegender Umbrüche kann mangelnde Erfahrung ein Vorteil sein, da etablierte Erfahrung in die Irre führen kann. Das bedeutet nicht, dass dieser Trend von Dauer ist; wir befinden uns in einer Phase unbeständiger Dynamik, die neue Ideen und jüngere Unternehmer begünstigt. Verallgemeinerungen sollten jedoch vermieden werden.
NB: Das spiegelt meine Erfahrungen als Stanford-Studierender im Jahr 2009 wider, als das iPhone zwei Jahre alt war und der App Store erst ein Jahr. Tage, an denen es mehr Risikokapitalgeber als Studierende gab, waren an der Tagesordnung. Heute ist ein ähnlich einzigartiger Moment. Ein 22-Jähriger in San Francisco, der an einer KI arbeitet, erhält vielleicht ein Seed-Term-Sheet, aber ein 19-Jähriger ist eine Ausnahme – möglicherweise hat er bereits ein Angebot für eine Serie-A-Finanzierung in der Tasche. Alter ist relativ; ich habe kürzlich in Athen einen 24-jährigen Gründer getroffen, und als ich sagte, er sei nicht mehr jung, meinte ich das auch so: Ich habe die Mercor-Gründer kennengelernt, als sie 19 waren, und schaut euch ihren Erfolg heute an.
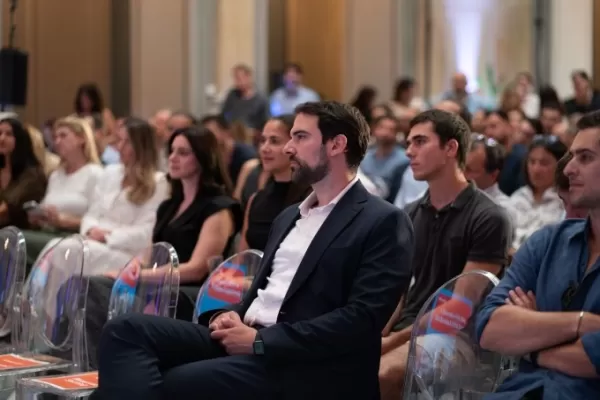
Bildnachweis:TechCrunch / StrictlyVC
BB: Sich ausschließlich auf das Alter zu konzentrieren, lässt die entscheidenden Faktoren außer Acht: intensiven Tatendrang, die Fähigkeit, Markttrends zu übertreffen, und geistige Flexibilität in einem sich ständig wandelnden Umfeld. Diese Eigenschaften sind wichtiger als das Alter im Reisepass.
Wie stehen Sie zu fragwürdigen Praktiken bei Kennzahlen, insbesondere dazu, wie Unternehmen den ARR [annualized recurring revenue, annualisierte wiederkehrende Umsätze] ausweisen?
BB: Die Definitionen von ARR variieren stark. Neue Preismodelle, wie die tokenbasierte Abrechnung oder die Anrechnung kostenloser Token als Umsatz, schaffen zahlreiche Möglichkeiten, diese Zahlen zu manipulieren. Investoren müssen diesen Lärm durchschauen, um Entscheidungen auf der Grundlage der tatsächlichen Leistung zu treffen. Auch wenn solche Praktiken dem Marketing dienen mögen, sind sie für die Kapitalallokation ungeeignet. Erfahrene Investoren können in der Regel die Wahrheit erkennen.
NB: Ich erhalte manchmal E-Mails von Portfoliounternehmen, die ungewöhnlich hohe ARR-Zahlen melden, nur um dann festzustellen, dass der Anstieg auf eine einzelne Kampagne zurückzuführen war. Ich empfehle die Verwendung von Quartalsdurchschnitten. Wenn Kapital bestimmten Themen hinterherjagt, greifen manche zu kurzfristigen Betrugsmaschen.
Im Risikokapitalbereich verliert man bei einer schlechten Investition einmalig Geld, aber eine erfolgreiche Investition kann das 100-Fache einbringen. Daher schreiben wir unschöne Akteure ab und blicken nach vorne.
Wo sehen Sie heute noch unerschlossene Märkte für angehende Gründer?
Anmerkung: Früher setzten VC-Firmen die Hälfte ihrer Partner für Investitionen im Bereich Consumer-Internet ein; heute vielleicht noch eine halbe Person. Doch das massive Wachstum von OpenAI durch ChatGPT unterstreicht die Rückkehr des Fokus auf den Verbraucher, was überraschend erscheinen mag. Gründer von Consumer-Start-ups haben heute nur begrenzte Möglichkeiten, Investoren für frühe Finanzierungsrunden zu finden. Eine neue Bewegung im Bereich Consumer-Fintech könnte dazu beitragen, den amerikanischen Traum wiederzubeleben.
BB: Die Interaktion der KI mit der physischen Welt bietet Chancen, die um Größenordnungen größer sind als die Automatisierung von Arbeitsabläufen und digitale Prozesse. Die Realwirtschaft bleibt weiterhin von Bedeutung. Auf Robotik in all ihren Formen zu setzen – nicht nur auf humanoide Rückwärtssaltos – stellt eines der größten unerschlossenen Felder im nächsten Jahrzehnt dar.
Wenn Sie mehr darüber erfahren möchten, was die drei denken – unter anderem darüber, ob die Stanford University zu enge Beziehungen zur Risikokapitalbranche aufgebaut hat –, können Sie sich das vollständige Gespräch unten ansehen:
Verwandter Artikel
 Yanyu Technology strebt nach dreijähriger Tätigkeit und einer Bewertung von 3 Milliarden US-Dollar einen Börsengang in Hongkong an.
Während die globale Begeisterung für große KI-Modelle weiter zunimmt, kann ein „Vermittler“, der Modelle und Endnutzer verbindet, eine massive Kapitalerzählung aufrechterhalten, ohne selbst Grundmodelle zu entwickeln? Aktuelle Medienberichte deuten d
Google schränkt den Zugang zu Gemini angesichts von Stromknappheit ein, während die Entwicklung bei Meta ins Stocken gerät
Da die Einführung generativer KI voranschreitet, ist Rechenleistung zu einem entscheidenden Vermögenswert geworden, der den Wettbewerb zwischen großen Technologieunternehmen antreibt. Kürzlich musste Google die Ressourcenallokation aufgrund der stark
Son entlarvt Musks Rechenzentrum im Weltraum als kostspielig; fordert Fokus auf terrestrische Computertechnik
Der Gründer der SoftBank Group, Masayoshi Son, hat Elons Musks Konzept von datenbankbasierten Rechenzentren im Weltraum als von begrenztem praktischen Wert abgetan. Laut Son werden die wahren Gewinner im Wettlauf um künstliche Intelligenz durch terre
Empfehlungen zu verwandten Spezialthemen
Bildung und Lernen
 Die besten KI-Nachhilfelehrer für die Prüfungsvorbereitung: Üben Sie Mathematik, Naturwissenschaften und Englisch
Die besten und am besten bewerteten KI-Nachhilfetools für die Prüfungsvorbereitung des Jahres 2026 finden Sie hier auf XIX.AI! Unsere sorgfältig zusammengestellte Liste enthält leistungsstarke, bahnbrechende Tools, die einen Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten, Tests aus der Praxis sowie wöchentlich aktualisierte Rankings bieten. Sie helfen Ihnen dabei, Ihre Schreibeffizienz zu steigern, das Erlernen komplexer Themen zu vereinfachen und Ihr akademisches Potenzial voll auszuschöpfen. Entdecken Sie jetzt Ihr perfektes Tool zur Prüfungsvorbereitung und legen Sie noch heute los, um Ihren KI-Vorteil zu nutzen!
 10 Tools
 xix.ai
Finanzen
KI-Budgetplanungstools für das persönliche Geldmanagement
2026 Neueste Besten Top-Bewertete KI-Budgetplanungs-Tools für persönliches Geldmanagement sind hier auf XIX.AI! Diese kuratierte Sammlung bietet leistungsstarke, revolutionäre Lösungen, die Ihnen helfen, reale Tests durchzuführen, Ausgaben Gewohnheiten zu verstehen und personalisierte Pläne zu erstellen, um die Produktivität zu steigern. Genießen Sie einen kostenlosen vs. bezahlten Vergleich sowie detaillierte Rankings. Unbedingt auszuprobierende Tools, die darauf ausgelegt sind, das Geldmanagement zu vereinfachen und Ihre KI-Vorteile freizuschalten. Entdecken Sie jetzt!
11 Tools
xix.ai
Gesundheit Wellness
KI-gestützte Schlafüberwachungsassistenten: Verbessern Sie Ihre Erholung durch bessere Gewohnheiten vor dem Schlafengehen
2026 – Die neuesten, besten und am höchsten bewerteten AI-Geräte zur Schlafüberwachung, sorgfältig ausgewählt für eine optimale Erholung. Dieser vollständig aktualisierte wöchentliche Leitfaden präsentiert leistungsstarke Tools mit praktischen Tests, einem Vergleich von kostenlosen und kostenpflichtigen Optionen sowie detaillierten Ranglisten, um Ihnen die beste Lösung zu zeigen, die die Schlafqualität verbessert und bessere Gewohnheiten zum Zubettgehen fördert. Entdecken Sie ihn jetzt auf XIX.AI, um Ihren Vorteil durch KI zu nutzen.
10 Tools
xix.ai
Datenanalyse
KI-gestützte SQL-Copilots für Produkt- und Umsatzanalysen
Die besten und am besten bewerteten KI-SQL-Copilots für Produkt- und Umsatzanalysen im Jahr 2026! XIX.AI hat eine leistungsstarke, bahnbrechende Sammlung unverzichtbarer Tools zusammengestellt, die anhand wöchentlich aktualisierter Rankings in der Praxis getestet werden. Diese Tools helfen Anwendern dabei, ihre Produktivität erheblich zu steigern, indem sie die Datenanalyse beschleunigen, komplexe Abfragen optimieren und präzise Erkenntnisse liefern, um intelligentere Geschäftsentscheidungen zu ermöglichen. Entdecken Sie jetzt das perfekte Tool, um Ihren KI-Vorteil voll auszuschöpfen!
14 Tools
xix.ai
Bildung und Lernen
Die besten KI-Hausaufgabenhelfer, die wirklich etwas vermitteln: Lerne Konzepte, nicht nur Antworten
2026: Die aktuell besten und am besten bewerteten KI-Hausaufgabenhelfer, die nicht nur Antworten liefern, sondern auch Kernkonzepte vermitteln – leistungsstarke Tools für Schüler und Studenten. Eine kuratierte Liste, die Sie unbedingt ausprobieren sollten. Wöchentlich aktualisiert. Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten. Praxistests. Genaue Rankings, die Ihnen helfen, Ihr volles Lernpotenzial auszuschöpfen. Entdecken Sie jetzt das perfekte Tool für intelligenteres Lernen.
10 Tools
xix.ai
Marketing
ChatGPT-Tools zur Erstellung von Werbetexten für Meta-Kampagnen, Landingpages und Kreativtests
2026: Die besten ChatGPT-Tools für Werbetexte im Test! Diese sorgfältig zusammengestellte Liste der Top-Tools bietet leistungsstarke, bahnbrechende Lösungen, mit denen Sie hochkonvertierende Texte für Meta-Kampagnen, Landingpages und Kreativtests erstellen können. Erhalten Sie einen Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten sowie Praxistests und detaillierte Rankings, um das unverzichtbare Tool zu finden, das Ihre Produktivität deutlich steigert. Entdecken Sie es jetzt bei XIX.AI und sichern Sie sich Ihren KI-Vorteil!
11 Tools
xix.ai

 Kommentare (0)
Während der „StrictlyVC“-Veranstaltung von TechCrunch in Athen, die im Rahmen des Panathēnea-Festivals stattfand, sprach ich mit Niko Bonatsos von Verdict Capital, Andreas Stavropoulos von Threshold Ventures und Ben Blume von Atomico über die aktuelle Venture-Capital-Landschaft, den bevorstehenden Mega-Börsengang von SpaceX und darüber, wo weiterhin bedeutende Chancen bestehen.
Die folgende Diskussion wurde aus Gründen der Kürze und Übersichtlichkeit redaktionell bearbeitet. Das vollständige Gespräch ist weiter unten verfügbar.
Angesichts der gemunkelten Börsenbewertung von SpaceX in Höhe von 1,75 Billionen Dollar bei einem Börsengang – wobei OpenAI und Anthropic möglicherweise dicht dahinter liegen – stellt sich die Frage: Welche Auswirkungen wird dies auf den Gesamtmarkt haben?
Andreas Stavropoulos: Der Börsengang von Google war ein entscheidender Moment, der Anfang der 2000er Jahre einen gegenüber der Tech-Branche pessimistisch eingestellten Markt wiederbelebte und eine neue Generation von Unternehmern stärkte. Wir erleben derzeit einen ähnlichen Wandel. Mit jedem Paradigmenwechsel nimmt das Ausmaß exponentiell zu, was zu erwarten ist. Im heutigen Informationszeitalter ist praktisch jedes Unternehmen ein Technologieunternehmen.
Ben Blume: Das sind außergewöhnliche Unternehmen. Jedes größere Liquiditätsereignis generiert Wohlstand und Renditen, die die nächste Generation von Start-ups beflügeln.
Niko Bonatsos: Der Mitbegründer von „My Verdict“ war der erste Investor bei Cursor, dessen Wert von Elon Musk mittlerweile auf 60 Milliarden Dollar geschätzt wird. Wenn SpaceX gerade seinen großen Moment erlebt, könnte dies auch für Cursor gelten. Allgemeiner betrachtet zielen diese Unternehmen, wie Andreas anmerkte, auf weitaus größere Märkte ab. Gründer mit Migrationshintergrund wie Musk träumen oft von Großem und haben wenig zu verlieren, was sie ideal für solch ehrgeizige Unternehmungen macht. Für diejenigen von uns, die aus kleineren Märkten wie Griechenland stammen, ist dies ein inspirierendes Beispiel.
Könnte die enorme Bewertung von SpaceX so viel öffentliches Kapital binden, dass sie nachfolgende Börsengänge beeinträchtigt? Ist diese Sorge berechtigt?
AS: Die Meinungen gehen auseinander, aber die Vorteile auf Makroebene überwiegen wahrscheinlich die kurzfristige Absorption von Liquidität. SpaceX wird wahrscheinlich mehr Teilnehmer auf den Markt locken, als es davon abzieht. In den letzten 30 Jahren hat sich der Privatanlegerhandel über Smartphones von einer Nische zu einer alltäglichen Aktivität gewandelt, wodurch die Marktbeteiligung erheblich ausgeweitet wurde.
BB: SpaceX ist einzigartig. Historisch gesehen war die Raumfahrt eine Domäne der Regierung. Investoren finanziellen Zugang dazu zu verschaffen, beflügelt die Fantasie vieler Menschen. Auch wenn dadurch möglicherweise ein Teil des „Long-Tail“-Kapitals von Software-Start-ups abgezogen wird, werden dies durch das Interesse und das Engagement, das dadurch entsteht, mehr als ausgeglichen.
Ist der aktuelle Anstieg des KI-Kapitals durch zukünftige Gewinne gerechtfertigt oder wird er von extremem FOMO angetrieben?
NB: KI-affine Gründer in den USA agieren derzeit in einem rasanten Umfeld. Wer außerhalb dieser Nische steht, sieht sich erheblichen Herausforderungen gegenüber. In 17 Jahren im Silicon Valley habe ich noch nie einen solchen Gruppendenk gesehen. Fast 75 % des im letzten Jahr eingeworbenen Risikokapitals flossen an nur fünf Unternehmen. Heute wird ein Stanford-Professor, der nicht im KI-Bereich tätig ist, weitgehend ignoriert.
Allerdings vollzieht sich ein echter Wandel. Zwei Gründer, die moderne KI-Tools nutzen, können in zwei Monaten mit einer Finanzierungsrunde das erreichen, wofür zuvor zehn Mitarbeiter, zwei Finanzierungsrunden und ein Jahr Arbeit erforderlich waren. Dies verändert die Gründung und Kapitalisierung von Start-ups grundlegend und ermöglicht es Unternehmen potenziell, direkt von der Pre-Seed-Phase zur Serie B zu springen.
AS: Eine Korrektur wird letztendlich einen Teil des Kapitals aus dem Markt verdrängen. Zwar übertrifft der Optimismus derzeit die kurz- bis mittelfristigen Ergebnisse, doch rechtfertigen die langfristigen Makrotrends den Ausblick. Das bedeutet jedoch nicht, dass jeder junge Unternehmer mit einer Idee eine sichere Sache ist.
Wie bewertet man Transaktionen in einem so schnelllebigen Umfeld?
BB: Spitzengründer verfügen über reichlich Kapitaloptionen. Fonds müssen entscheiden, was eine sinnvolle Beteiligungsquote ausmacht, und bei ungünstigen Konditionen aussteigen. Unser 500-Millionen-Dollar-Fonds konkurriert mit Fonds von 10 bis 15 Milliarden Dollar um dieselben Chancen. Der Grenzwert des Kapitals unterscheidet sich erheblich, was die Umfangsgrößen der Finanzierungsrunden verzerrt und Vergleiche erschwert.
NB: Wir konzentrieren uns auf „First-Money“-Investitionen, ähnlich wie bei Angel- oder Frühphasenfinanzierungen. Wir unterstützen „Freaks“ – Personen, die wie Spitzensportler Rekorde brechen, indem sie in wenigen Tagen das lernen und meistern, wofür durchschnittliche Gründer eine Woche benötigen. Die meisten Gründer, die wir unterstützen, sind in noch unerschlossenen Märkten tätig, was die Bewertungen niedrig hält. Große Vermögensverwalter können ihren Teams nicht auftragen, Unternehmen in nicht existierenden Märkten zu finden.
Viele junge Gründer erhalten sofort Term Sheets. Ist das Alter derzeit ein aussagekräftiger Indikator für Erfolg?
AS: In Zeiten grundlegender Umbrüche kann mangelnde Erfahrung ein Vorteil sein, da etablierte Erfahrung in die Irre führen kann. Das bedeutet nicht, dass dieser Trend von Dauer ist; wir befinden uns in einer Phase unbeständiger Dynamik, die neue Ideen und jüngere Unternehmer begünstigt. Verallgemeinerungen sollten jedoch vermieden werden.
NB: Das spiegelt meine Erfahrungen als Stanford-Studierender im Jahr 2009 wider, als das iPhone zwei Jahre alt war und der App Store erst ein Jahr. Tage, an denen es mehr Risikokapitalgeber als Studierende gab, waren an der Tagesordnung. Heute ist ein ähnlich einzigartiger Moment. Ein 22-Jähriger in San Francisco, der an einer KI arbeitet, erhält vielleicht ein Seed-Term-Sheet, aber ein 19-Jähriger ist eine Ausnahme – möglicherweise hat er bereits ein Angebot für eine Serie-A-Finanzierung in der Tasche. Alter ist relativ; ich habe kürzlich in Athen einen 24-jährigen Gründer getroffen, und als ich sagte, er sei nicht mehr jung, meinte ich das auch so: Ich habe die Mercor-Gründer kennengelernt, als sie 19 waren, und schaut euch ihren Erfolg heute an.
Bildnachweis:TechCrunch / StrictlyVC
BB: Sich ausschließlich auf das Alter zu konzentrieren, lässt die entscheidenden Faktoren außer Acht: intensiven Tatendrang, die Fähigkeit, Markttrends zu übertreffen, und geistige Flexibilität in einem sich ständig wandelnden Umfeld. Diese Eigenschaften sind wichtiger als das Alter im Reisepass.
Wie stehen Sie zu fragwürdigen Praktiken bei Kennzahlen, insbesondere dazu, wie Unternehmen den ARR [annualized recurring revenue, annualisierte wiederkehrende Umsätze] ausweisen?
BB: Die Definitionen von ARR variieren stark. Neue Preismodelle, wie die tokenbasierte Abrechnung oder die Anrechnung kostenloser Token als Umsatz, schaffen zahlreiche Möglichkeiten, diese Zahlen zu manipulieren. Investoren müssen diesen Lärm durchschauen, um Entscheidungen auf der Grundlage der tatsächlichen Leistung zu treffen. Auch wenn solche Praktiken dem Marketing dienen mögen, sind sie für die Kapitalallokation ungeeignet. Erfahrene Investoren können in der Regel die Wahrheit erkennen.
NB: Ich erhalte manchmal E-Mails von Portfoliounternehmen, die ungewöhnlich hohe ARR-Zahlen melden, nur um dann festzustellen, dass der Anstieg auf eine einzelne Kampagne zurückzuführen war. Ich empfehle die Verwendung von Quartalsdurchschnitten. Wenn Kapital bestimmten Themen hinterherjagt, greifen manche zu kurzfristigen Betrugsmaschen.
Im Risikokapitalbereich verliert man bei einer schlechten Investition einmalig Geld, aber eine erfolgreiche Investition kann das 100-Fache einbringen. Daher schreiben wir unschöne Akteure ab und blicken nach vorne.
Wo sehen Sie heute noch unerschlossene Märkte für angehende Gründer?
Anmerkung: Früher setzten VC-Firmen die Hälfte ihrer Partner für Investitionen im Bereich Consumer-Internet ein; heute vielleicht noch eine halbe Person. Doch das massive Wachstum von OpenAI durch ChatGPT unterstreicht die Rückkehr des Fokus auf den Verbraucher, was überraschend erscheinen mag. Gründer von Consumer-Start-ups haben heute nur begrenzte Möglichkeiten, Investoren für frühe Finanzierungsrunden zu finden. Eine neue Bewegung im Bereich Consumer-Fintech könnte dazu beitragen, den amerikanischen Traum wiederzubeleben.
BB: Die Interaktion der KI mit der physischen Welt bietet Chancen, die um Größenordnungen größer sind als die Automatisierung von Arbeitsabläufen und digitale Prozesse. Die Realwirtschaft bleibt weiterhin von Bedeutung. Auf Robotik in all ihren Formen zu setzen – nicht nur auf humanoide Rückwärtssaltos – stellt eines der größten unerschlossenen Felder im nächsten Jahrzehnt dar.
Wenn Sie mehr darüber erfahren möchten, was die drei denken – unter anderem darüber, ob die Stanford University zu enge Beziehungen zur Risikokapitalbranche aufgebaut hat –, können Sie sich das vollständige Gespräch unten ansehen:








 Yanyu Technology strebt nach dreijähriger Tätigkeit und einer Bewertung von 3 Milliarden US-Dollar einen Börsengang in Hongkong an.
Während die globale Begeisterung für große KI-Modelle weiter zunimmt, kann ein „Vermittler“, der Modelle und Endnutzer verbindet, eine massive Kapitalerzählung aufrechterhalten, ohne selbst Grundmodelle zu entwickeln? Aktuelle Medienberichte deuten d
 Google schränkt den Zugang zu Gemini angesichts von Stromknappheit ein, während die Entwicklung bei Meta ins Stocken gerät
Da die Einführung generativer KI voranschreitet, ist Rechenleistung zu einem entscheidenden Vermögenswert geworden, der den Wettbewerb zwischen großen Technologieunternehmen antreibt. Kürzlich musste Google die Ressourcenallokation aufgrund der stark
 Son entlarvt Musks Rechenzentrum im Weltraum als kostspielig; fordert Fokus auf terrestrische Computertechnik
Der Gründer der SoftBank Group, Masayoshi Son, hat Elons Musks Konzept von datenbankbasierten Rechenzentren im Weltraum als von begrenztem praktischen Wert abgetan. Laut Son werden die wahren Gewinner im Wettlauf um künstliche Intelligenz durch terre

Die besten und am besten bewerteten KI-Nachhilfetools für die Prüfungsvorbereitung des Jahres 2026 finden Sie hier auf XIX.AI! Unsere sorgfältig zusammengestellte Liste enthält leistungsstarke, bahnbrechende Tools, die einen Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten, Tests aus der Praxis sowie wöchentlich aktualisierte Rankings bieten. Sie helfen Ihnen dabei, Ihre Schreibeffizienz zu steigern, das Erlernen komplexer Themen zu vereinfachen und Ihr akademisches Potenzial voll auszuschöpfen. Entdecken Sie jetzt Ihr perfektes Tool zur Prüfungsvorbereitung und legen Sie noch heute los, um Ihren KI-Vorteil zu nutzen!
10 Tools
xix.ai

2026 Neueste Besten Top-Bewertete KI-Budgetplanungs-Tools für persönliches Geldmanagement sind hier auf XIX.AI! Diese kuratierte Sammlung bietet leistungsstarke, revolutionäre Lösungen, die Ihnen helfen, reale Tests durchzuführen, Ausgaben Gewohnheiten zu verstehen und personalisierte Pläne zu erstellen, um die Produktivität zu steigern. Genießen Sie einen kostenlosen vs. bezahlten Vergleich sowie detaillierte Rankings. Unbedingt auszuprobierende Tools, die darauf ausgelegt sind, das Geldmanagement zu vereinfachen und Ihre KI-Vorteile freizuschalten. Entdecken Sie jetzt!
11 Tools
xix.ai

2026 – Die neuesten, besten und am höchsten bewerteten AI-Geräte zur Schlafüberwachung, sorgfältig ausgewählt für eine optimale Erholung. Dieser vollständig aktualisierte wöchentliche Leitfaden präsentiert leistungsstarke Tools mit praktischen Tests, einem Vergleich von kostenlosen und kostenpflichtigen Optionen sowie detaillierten Ranglisten, um Ihnen die beste Lösung zu zeigen, die die Schlafqualität verbessert und bessere Gewohnheiten zum Zubettgehen fördert. Entdecken Sie ihn jetzt auf XIX.AI, um Ihren Vorteil durch KI zu nutzen.
10 Tools
xix.ai

Die besten und am besten bewerteten KI-SQL-Copilots für Produkt- und Umsatzanalysen im Jahr 2026! XIX.AI hat eine leistungsstarke, bahnbrechende Sammlung unverzichtbarer Tools zusammengestellt, die anhand wöchentlich aktualisierter Rankings in der Praxis getestet werden. Diese Tools helfen Anwendern dabei, ihre Produktivität erheblich zu steigern, indem sie die Datenanalyse beschleunigen, komplexe Abfragen optimieren und präzise Erkenntnisse liefern, um intelligentere Geschäftsentscheidungen zu ermöglichen. Entdecken Sie jetzt das perfekte Tool, um Ihren KI-Vorteil voll auszuschöpfen!
14 Tools
xix.ai

2026: Die aktuell besten und am besten bewerteten KI-Hausaufgabenhelfer, die nicht nur Antworten liefern, sondern auch Kernkonzepte vermitteln – leistungsstarke Tools für Schüler und Studenten. Eine kuratierte Liste, die Sie unbedingt ausprobieren sollten. Wöchentlich aktualisiert. Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten. Praxistests. Genaue Rankings, die Ihnen helfen, Ihr volles Lernpotenzial auszuschöpfen. Entdecken Sie jetzt das perfekte Tool für intelligenteres Lernen.
10 Tools
xix.ai
2026: Die besten ChatGPT-Tools für Werbetexte im Test! Diese sorgfältig zusammengestellte Liste der Top-Tools bietet leistungsstarke, bahnbrechende Lösungen, mit denen Sie hochkonvertierende Texte für Meta-Kampagnen, Landingpages und Kreativtests erstellen können. Erhalten Sie einen Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten sowie Praxistests und detaillierte Rankings, um das unverzichtbare Tool zu finden, das Ihre Produktivität deutlich steigert. Entdecken Sie es jetzt bei XIX.AI und sichern Sie sich Ihren KI-Vorteil!
11 Tools
xix.ai












