


 Maison
Ce que pensent vraiment les 3 principaux fonds de capital-risque de la frénésie liée à l’IA
Lors de l’événement StrictlyVC de TechCrunch à Athènes, dans le cadre du festival Panathénées, j’ai discuté avec Niko Bonatsos de Verdict Capital, Andreas Stavropoulos de Threshold Ventures et Ben Blume d’Atomico sur le paysage actuel des capitaux de risque, la prochaine méga-IPO de SpaceX et les opportunités significatives qui subsistent.
La discussion suivante a été éditée pour plus de brièveté et de clarté. La conversation complète est disponible ci-dessous.
Étant donné la valorisation rumored de 1,75 billion de dollars pour l’IPO de SpaceX, avec OpenAI et Anthropic potentiellement proches derrière, quel sera l’impact plus large sur le marché ?
Andreas Stavropoulos : L’IPO de Google a été un moment charnière qui a rouvert un marché tech-pessimiste au début des années 2000, permettant à une nouvelle génération d’entrepreneurs de s’épanouir. Nous assistons à un changement similaire aujourd’hui. Avec chaque changement de paradigme, l’échelle augmente de manière exponentielle, ce qui est attendu. À l’ère de l’information d’aujourd’hui, pratiquement toutes les entreprises sont des entreprises technologiques.
Ben Blume : Ce sont des entreprises exceptionnelles. Chaque événement de liquidité majeur génère des richesses et des rendements qui alimentent la prochaine génération de startups.
Niko Bonatsos : Le cofondateur de Verdict a été le premier investisseur dans Cursor, qui serait désormais évalué à 60 milliards de dollars par Elon Musk. Si SpaceX connaît un moment fort, Cursor pourrait bien en connaître un aussi. Plus largement, comme l’a noté Andreas, ces entreprises visent des marchés beaucoup plus vastes. Les fondateurs immigrés, comme Musk, rêvent souvent grand et ont peu à perdre, ce qui en fait des candidats idéaux pour ces entreprises ambitieuses. Pour ceux d’entre nous issus de marchés plus petits comme la Grèce, c’est un exemple inspirant.
La valorisation massive de SpaceX pourrait-elle absorber suffisamment de capitaux publics pour nuire aux IPO ultérieures ? S’agit-il d’une préoccupation valide ?
AS : Les perspectives varient, mais les avantages macroéconomiques dépassent probablement l’absorption de liquidités à court terme. SpaceX attirera probablement plus de participants sur le marché qu’elle n’en retirera. Au cours des 30 dernières années, le trading de détail est passé d’une activité de niche à une activité quotidienne via les smartphones, élargissant considérablement la participation au marché.
BB : SpaceX est unique. Historiquement, l’espace était un domaine gouvernemental. Fournir aux investisseurs un accès financier à celui-ci captive l’imagination générale. Bien qu’il puisse détourner une partie des capitaux de la queue longue des startups logicielles, l’intérêt et l’engagement qu’il génère compensent largement.
La vague actuelle de capitaux dans l’IA est-elle justifiée par les revenus futurs, ou est-elle motivée par une FOMO extrême ?
NB : Les fondateurs natifs de l’IA aux États-Unis opèrent actuellement dans un environnement à grande vitesse. Ceux qui ne font pas partie de cette niche font face à des défis importants. En 17 ans passés à Silicon Valley, je n’ai jamais vu une telle pensée de groupe. Près de 75 % des capitaux de risque levés l’année dernière sont allés à seulement cinq entreprises. Aujourd’hui, un professeur de Stanford qui ne travaille pas dans l’IA est largement ignoré.
Cependant, un changement réel se produit. Deux fondateurs utilisant des outils modernes d’IA peuvent accomplir en deux mois, avec un seul tour de table, ce qui nécessitait auparavant dix personnes, deux tours de table et une année de travail. Cela transforme la formation et la capitalisation des startups, permettant potentiellement aux entreprises de passer directement du pré-amorçage à la série B.
AS : Une correction finira par pousser certains capitaux hors du marché. Bien que l’optimisme dépasse actuellement les résultats à court et moyen terme, les tendances macroéconomiques à long terme justifient les perspectives. Cependant, cela n’implique pas que chaque jeune entrepreneur avec une idée est un pari sûr.
Comment évaluez-vous les offres dans un environnement aussi rapide ?
BB : Les meilleurs fondateurs ont d’abondantes options de capitaux. Les fonds doivent déterminer ce qui constitue une participation significative et s’éloigner si les conditions sont défavorables. Notre fonds de 500 millions de dollars est en concurrence avec des fonds de 10 à 15 milliards de dollars pour les mêmes opportunités. La valeur marginale des capitaux diffère considérablement, déformant les tailles de tours et rendant les comparaisons difficiles.
NB : Nous nous concentrons sur l’investissement initial, semblable au financement angel ou de stade précoce. Nous soutenons des « freaks » — des individus qui, comme des athlètes d’élite, battent des records en apprenant et en maturant en quelques jours ce qui prend une semaine aux fondateurs moyens. La plupart des fondateurs que nous soutenons travaillent sur des marchés non nommés, maintenant les valorisations basses. Les grands gestionnaires d’actifs ne peuvent pas ordonner à leurs équipes de trouver des entreprises dans des marchés inexistants.
De nombreux jeunes fondateurs reçoivent des lettres de terme immédiatement. L’âge est-il un proxy significatif du succès actuellement ?
AS : Pendant les périodes de perturbation fondamentale, le manque d’expérience peut être un avantage, car une expérience établie peut induire en erreur. Cela ne signifie pas que la tendance est permanente ; nous sommes dans une phase de dynamiques instables qui favorise les nouvelles idées et les entrepreneurs plus jeunes. Cependant, les généralisations doivent être évitées.
NB : Cela reflète mon expérience en tant qu’étudiant diplômé à Stanford en 2009, lorsque l’iPhone avait deux ans et l’App Store un an. Les jours avec plus de VCs que d’étudiants étaient courants. Aujourd’hui est un moment singulier similaire. Un jeune de 22 ans à San Francisco travaillant dans l’IA pourrait recevoir une lettre de terme de seed, mais un jeune de 19 ans est exceptionnel — il détient peut-être déjà une offre de série A. L’âge est relatif ; j’ai récemment rencontré un fondateur de 24 ans à Athènes, et quand j’ai dit qu’il n’était pas jeune, je le pensais vraiment : j’ai rencontré les fondateurs de Mercor lorsqu’ils avaient 19 ans, et regardez leur succès aujourd’hui.
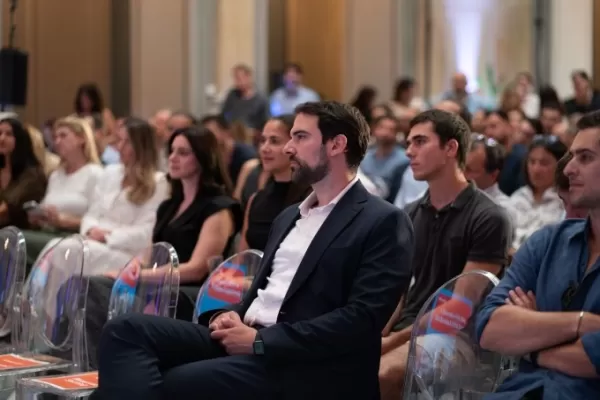 Crédits Image : TechCrunch / StrictlyVC
BB : Se concentrer uniquement sur l’âge manque les facteurs clés : une motivation intense, la capacité à devancer les tendances du marché et l’agilité mentale dans un paysage en constante évolution. Ces traits sont plus importants que l’âge sur un passeport.
Quelle est votre opinion sur les pratiques douteuses concernant les métriques, en particulier la manière dont les entreprises déclarent le RAA [revenu récurrent annualisé] ?
BB : Les définitions du RAA varient considérablement. De nouveaux modèles de tarification, tels que la facturation basée sur les jetons ou le comptage des jetons gratuits comme revenus, créent de nombreuses façons de manipuler ces chiffres. Les investisseurs doivent filtrer ce bruit pour prendre des décisions basées sur la performance réelle. Bien que de telles pratiques puissent aider le marketing, elles ne conviennent pas à l’allocation de capitaux. Les investisseurs sophistiqués peuvent généralement discerner la vérité.
NB : Je reçois parfois des e-mails de sociétés du portefeuille signalant un RAA inhabituellement élevé, pour découvrir que la hausse était due à une seule campagne. Je conseille d’utiliser des moyennes trimestrielles. Lorsque les capitaux poursuivent des thèmes spécifiques, certains adoptent des tactiques de griffe à court terme.
Dans le capital de risque, vous perdez de l’argent une fois sur un mauvais investissement, mais un investissement réussi peut rapporter 100x. Ainsi, nous passons les acteurs malhonnêtes et avançons.
Pour les fondateurs aspirants, où voyez-vous des espaces blancs aujourd’hui ?
NB : Les sociétés de VC consacraient autrefois la moitié de leurs partenaires à l’investissement dans l’internet grand public ; aujourd’hui, peut-être la moitié d’une personne. Pourtant, la croissance massive d’OpenAI via ChatGPT met en lumière le retour de l’orientation grand public, ce qui peut sembler surprenant. Les fondateurs grand public d’aujourd’hui ont des options limitées pour les tours précoces. Un nouveau mouvement dans la fintech grand public pourrait aider à restaurer le rêve américain.
BB : L’interaction de l’IA avec le monde physique offre des opportunités plusieurs ordres de grandeur plus grandes que l’automatisation des flux de travail et les processus numériques. L’économie physique reste significative. Parier sur la robotique sous toutes ses formes — pas seulement les sauts arrière humanoïdes — représente l’un des plus grands espaces ouverts au cours de la prochaine décennie.
Si vous souhaitez en savoir plus sur ce que pensent les trois, y compris sur le fait que l’Université Stanford soit devenue trop proche de l’industrie des capitaux de risque, vous pouvez consulter la conversation complète ci-dessous :
Article connexe
 Yanyu Technology envisage une introduction en bourse à Hong Kong après trois ans d'activité et une valorisation de 3 milliards de dollars américains
Alors que l'engouement mondial pour les grands modèles d'IA ne cesse de croître, un « intermédiaire » faisant le lien entre les modèles et les utilisateurs finaux peut-il soutenir un discours d'invest
Google restreint l'accès à Gemini en raison de pénuries d'électricité, tandis que le développement de Meta stagne
À mesure que l’adoption de l’intelligence artificielle générative s’accélère, la puissance de calcul est devenue l’actif critique qui alimente la concurrence entre les grandes entreprises technologiques. Récemment, Google a dû restreindre l’allocatio
Son dismisses Musk's space data center as costly; urges focus on ground computing
Le fondateur de SoftBank Group, Masayoshi Son, a rejeté le concept d’Elon Musk concernant les centres de données spatiaux, les qualifiant de valeur pratique limitée. Selon Son, les véritables vainqueurs de la course à l’intelligence artificielle sero
Recommandations de sujets spéciaux liés
Éducation et apprentissage
 Les meilleurs professeurs particuliers spécialisés en IA pour la préparation aux examens : entraînez-vous en maths, en sciences et en anglais
Les meilleurs tuteurs IA 2026 les mieux notés pour la préparation aux examens sont disponibles ici, sur XIX.AI ! Notre sélection comprend des outils puissants et révolutionnaires qui proposent une comparaison entre les versions gratuites et payantes, des tests concrets et des classements mis à jour chaque semaine. Ils vous aident à améliorer votre efficacité à l'écrit, à simplifier l'apprentissage de sujets complexes et à libérer votre potentiel académique. Découvrez dès maintenant l'outil de préparation aux examens qui vous convient le mieux et commencez à créer dès aujourd'hui pour exploiter pleinement les avantages de l'IA !
 10 outils
 xix.ai
Finance
Outils de planification budgétaire par IA pour la gestion personnelle des finances
2026 Derniers Meilleurs Outils de Planification Budgétaire par IA les mieux notés pour la gestion personnelle des finances sont ici sur XIX.AI ! Cette collection soigneusement sélectionnée propose des solutions puissantes et révolutionnaires qui vous aident à réaliser des tests concrets, à comprendre vos habitudes de dépenses et à créer des plans personnalisés pour améliorer votre productivité. Profitez d’une comparaison entre versions gratuites et payantes ainsi que de classements détaillés. Des outils incontournables conçus pour simplifier la gestion financière et exploiter pleinement votre avantage grâce à l’IA. Explorez dès maintenant !
11 outils
xix.ai
Santé et bien-être
Assistants de suivi du sommeil par l’IA : améliorez votre récupération grâce à de meilleures habitudes avant le coucher
2026 : Découvrez les meilleurs assistants de suivi du sommeil basés sur l’IA, hautement notés et récemment mis à jour, conçus pour une récupération optimale. Ce guide hebdomadaire entièrement actualisé présente des outils puissants qui offrent des tests en conditions réelles, des comparaisons entre versions gratuites et payantes, ainsi que des classements détaillés afin de vous aider à trouver la solution idéale pour améliorer la qualité du sommeil et favoriser de meilleures habitudes avant le coucher. Explorez-le dès maintenant sur XIX.AI pour tirer parti des avantages offerts par l’IA.
10 outils
xix.ai
Analyse des données
Copilotes SQL basés sur l'IA pour l'analyse des produits et du chiffre d'affaires
2026 : les meilleurs copilotes SQL IA les mieux notés pour l'analyse des produits et du chiffre d'affaires ! XIX.AI a sélectionné une gamme d’outils puissants et révolutionnaires à essayer absolument, qui sont soumis à des tests en conditions réelles via des classements mis à jour chaque semaine. Ces outils aident les utilisateurs à booster considérablement leur productivité en accélérant l’analyse des données, en simplifiant les requêtes complexes et en générant des informations précises permettant de prendre des décisions commerciales plus éclairées. Explorez-les dès maintenant pour découvrir l’outil idéal qui vous permettra de tirer pleinement parti de l’IA !
14 outils
xix.ai
Éducation et apprentissage
Les meilleurs outils d'aide aux devoirs basés sur l'IA qui enseignent : apprenez les concepts, pas seulement les réponses
2026 : les meilleurs outils d'aide aux devoirs basés sur l'IA, les mieux notés, qui enseignent les concepts fondamentaux et ne se contentent pas de fournir des réponses. Des outils puissants pour les élèves. Une sélection incontournable à ne pas manquer. Mise à jour hebdomadaire. Comparaison entre les versions gratuites et payantes. Tests en conditions réelles. Classements précis pour vous aider à exploiter pleinement votre potentiel d'apprentissage. Explorez dès maintenant pour découvrir l'outil idéal qui vous permettra d'étudier plus efficacement.
10 outils
xix.ai
Commercialisation
Outils de rédaction publicitaire ChatGPT pour les campagnes Meta, les pages de destination et les tests créatifs
2026 : le meilleur des outils de rédaction publicitaire pour ChatGPT passé au crible ! Cette sélection des outils les mieux notés propose des solutions puissantes et révolutionnaires pour vous aider à créer des textes à fort taux de conversion pour vos campagnes Meta, vos pages de destination et vos tests créatifs. Découvrez une comparaison entre les versions gratuites et payantes, ainsi que des tests concrets et des classements détaillés, pour trouver l'outil incontournable qui boostera considérablement votre productivité. Explorez dès maintenant le site XIX.AI pour exploiter pleinement le potentiel de l'IA !
11 outils
xix.ai

 commentaires (0)
Lors de l’événement StrictlyVC de TechCrunch à Athènes, dans le cadre du festival Panathénées, j’ai discuté avec Niko Bonatsos de Verdict Capital, Andreas Stavropoulos de Threshold Ventures et Ben Blume d’Atomico sur le paysage actuel des capitaux de risque, la prochaine méga-IPO de SpaceX et les opportunités significatives qui subsistent.
La discussion suivante a été éditée pour plus de brièveté et de clarté. La conversation complète est disponible ci-dessous.
Étant donné la valorisation rumored de 1,75 billion de dollars pour l’IPO de SpaceX, avec OpenAI et Anthropic potentiellement proches derrière, quel sera l’impact plus large sur le marché ?
Andreas Stavropoulos : L’IPO de Google a été un moment charnière qui a rouvert un marché tech-pessimiste au début des années 2000, permettant à une nouvelle génération d’entrepreneurs de s’épanouir. Nous assistons à un changement similaire aujourd’hui. Avec chaque changement de paradigme, l’échelle augmente de manière exponentielle, ce qui est attendu. À l’ère de l’information d’aujourd’hui, pratiquement toutes les entreprises sont des entreprises technologiques.
Ben Blume : Ce sont des entreprises exceptionnelles. Chaque événement de liquidité majeur génère des richesses et des rendements qui alimentent la prochaine génération de startups.
Niko Bonatsos : Le cofondateur de Verdict a été le premier investisseur dans Cursor, qui serait désormais évalué à 60 milliards de dollars par Elon Musk. Si SpaceX connaît un moment fort, Cursor pourrait bien en connaître un aussi. Plus largement, comme l’a noté Andreas, ces entreprises visent des marchés beaucoup plus vastes. Les fondateurs immigrés, comme Musk, rêvent souvent grand et ont peu à perdre, ce qui en fait des candidats idéaux pour ces entreprises ambitieuses. Pour ceux d’entre nous issus de marchés plus petits comme la Grèce, c’est un exemple inspirant.
La valorisation massive de SpaceX pourrait-elle absorber suffisamment de capitaux publics pour nuire aux IPO ultérieures ? S’agit-il d’une préoccupation valide ?
AS : Les perspectives varient, mais les avantages macroéconomiques dépassent probablement l’absorption de liquidités à court terme. SpaceX attirera probablement plus de participants sur le marché qu’elle n’en retirera. Au cours des 30 dernières années, le trading de détail est passé d’une activité de niche à une activité quotidienne via les smartphones, élargissant considérablement la participation au marché.
BB : SpaceX est unique. Historiquement, l’espace était un domaine gouvernemental. Fournir aux investisseurs un accès financier à celui-ci captive l’imagination générale. Bien qu’il puisse détourner une partie des capitaux de la queue longue des startups logicielles, l’intérêt et l’engagement qu’il génère compensent largement.
La vague actuelle de capitaux dans l’IA est-elle justifiée par les revenus futurs, ou est-elle motivée par une FOMO extrême ?
NB : Les fondateurs natifs de l’IA aux États-Unis opèrent actuellement dans un environnement à grande vitesse. Ceux qui ne font pas partie de cette niche font face à des défis importants. En 17 ans passés à Silicon Valley, je n’ai jamais vu une telle pensée de groupe. Près de 75 % des capitaux de risque levés l’année dernière sont allés à seulement cinq entreprises. Aujourd’hui, un professeur de Stanford qui ne travaille pas dans l’IA est largement ignoré.
Cependant, un changement réel se produit. Deux fondateurs utilisant des outils modernes d’IA peuvent accomplir en deux mois, avec un seul tour de table, ce qui nécessitait auparavant dix personnes, deux tours de table et une année de travail. Cela transforme la formation et la capitalisation des startups, permettant potentiellement aux entreprises de passer directement du pré-amorçage à la série B.
AS : Une correction finira par pousser certains capitaux hors du marché. Bien que l’optimisme dépasse actuellement les résultats à court et moyen terme, les tendances macroéconomiques à long terme justifient les perspectives. Cependant, cela n’implique pas que chaque jeune entrepreneur avec une idée est un pari sûr.
Comment évaluez-vous les offres dans un environnement aussi rapide ?
BB : Les meilleurs fondateurs ont d’abondantes options de capitaux. Les fonds doivent déterminer ce qui constitue une participation significative et s’éloigner si les conditions sont défavorables. Notre fonds de 500 millions de dollars est en concurrence avec des fonds de 10 à 15 milliards de dollars pour les mêmes opportunités. La valeur marginale des capitaux diffère considérablement, déformant les tailles de tours et rendant les comparaisons difficiles.
NB : Nous nous concentrons sur l’investissement initial, semblable au financement angel ou de stade précoce. Nous soutenons des « freaks » — des individus qui, comme des athlètes d’élite, battent des records en apprenant et en maturant en quelques jours ce qui prend une semaine aux fondateurs moyens. La plupart des fondateurs que nous soutenons travaillent sur des marchés non nommés, maintenant les valorisations basses. Les grands gestionnaires d’actifs ne peuvent pas ordonner à leurs équipes de trouver des entreprises dans des marchés inexistants.
De nombreux jeunes fondateurs reçoivent des lettres de terme immédiatement. L’âge est-il un proxy significatif du succès actuellement ?
AS : Pendant les périodes de perturbation fondamentale, le manque d’expérience peut être un avantage, car une expérience établie peut induire en erreur. Cela ne signifie pas que la tendance est permanente ; nous sommes dans une phase de dynamiques instables qui favorise les nouvelles idées et les entrepreneurs plus jeunes. Cependant, les généralisations doivent être évitées.
NB : Cela reflète mon expérience en tant qu’étudiant diplômé à Stanford en 2009, lorsque l’iPhone avait deux ans et l’App Store un an. Les jours avec plus de VCs que d’étudiants étaient courants. Aujourd’hui est un moment singulier similaire. Un jeune de 22 ans à San Francisco travaillant dans l’IA pourrait recevoir une lettre de terme de seed, mais un jeune de 19 ans est exceptionnel — il détient peut-être déjà une offre de série A. L’âge est relatif ; j’ai récemment rencontré un fondateur de 24 ans à Athènes, et quand j’ai dit qu’il n’était pas jeune, je le pensais vraiment : j’ai rencontré les fondateurs de Mercor lorsqu’ils avaient 19 ans, et regardez leur succès aujourd’hui.
Crédits Image : TechCrunch / StrictlyVC
BB : Se concentrer uniquement sur l’âge manque les facteurs clés : une motivation intense, la capacité à devancer les tendances du marché et l’agilité mentale dans un paysage en constante évolution. Ces traits sont plus importants que l’âge sur un passeport.
Quelle est votre opinion sur les pratiques douteuses concernant les métriques, en particulier la manière dont les entreprises déclarent le RAA [revenu récurrent annualisé] ?
BB : Les définitions du RAA varient considérablement. De nouveaux modèles de tarification, tels que la facturation basée sur les jetons ou le comptage des jetons gratuits comme revenus, créent de nombreuses façons de manipuler ces chiffres. Les investisseurs doivent filtrer ce bruit pour prendre des décisions basées sur la performance réelle. Bien que de telles pratiques puissent aider le marketing, elles ne conviennent pas à l’allocation de capitaux. Les investisseurs sophistiqués peuvent généralement discerner la vérité.
NB : Je reçois parfois des e-mails de sociétés du portefeuille signalant un RAA inhabituellement élevé, pour découvrir que la hausse était due à une seule campagne. Je conseille d’utiliser des moyennes trimestrielles. Lorsque les capitaux poursuivent des thèmes spécifiques, certains adoptent des tactiques de griffe à court terme.
Dans le capital de risque, vous perdez de l’argent une fois sur un mauvais investissement, mais un investissement réussi peut rapporter 100x. Ainsi, nous passons les acteurs malhonnêtes et avançons.
Pour les fondateurs aspirants, où voyez-vous des espaces blancs aujourd’hui ?
NB : Les sociétés de VC consacraient autrefois la moitié de leurs partenaires à l’investissement dans l’internet grand public ; aujourd’hui, peut-être la moitié d’une personne. Pourtant, la croissance massive d’OpenAI via ChatGPT met en lumière le retour de l’orientation grand public, ce qui peut sembler surprenant. Les fondateurs grand public d’aujourd’hui ont des options limitées pour les tours précoces. Un nouveau mouvement dans la fintech grand public pourrait aider à restaurer le rêve américain.
BB : L’interaction de l’IA avec le monde physique offre des opportunités plusieurs ordres de grandeur plus grandes que l’automatisation des flux de travail et les processus numériques. L’économie physique reste significative. Parier sur la robotique sous toutes ses formes — pas seulement les sauts arrière humanoïdes — représente l’un des plus grands espaces ouverts au cours de la prochaine décennie.
Si vous souhaitez en savoir plus sur ce que pensent les trois, y compris sur le fait que l’Université Stanford soit devenue trop proche de l’industrie des capitaux de risque, vous pouvez consulter la conversation complète ci-dessous :








 Yanyu Technology envisage une introduction en bourse à Hong Kong après trois ans d'activité et une valorisation de 3 milliards de dollars américains
Alors que l'engouement mondial pour les grands modèles d'IA ne cesse de croître, un « intermédiaire » faisant le lien entre les modèles et les utilisateurs finaux peut-il soutenir un discours d'invest
 Google restreint l'accès à Gemini en raison de pénuries d'électricité, tandis que le développement de Meta stagne
À mesure que l’adoption de l’intelligence artificielle générative s’accélère, la puissance de calcul est devenue l’actif critique qui alimente la concurrence entre les grandes entreprises technologiques. Récemment, Google a dû restreindre l’allocatio
 Son dismisses Musk's space data center as costly; urges focus on ground computing
Le fondateur de SoftBank Group, Masayoshi Son, a rejeté le concept d’Elon Musk concernant les centres de données spatiaux, les qualifiant de valeur pratique limitée. Selon Son, les véritables vainqueurs de la course à l’intelligence artificielle sero

Les meilleurs tuteurs IA 2026 les mieux notés pour la préparation aux examens sont disponibles ici, sur XIX.AI ! Notre sélection comprend des outils puissants et révolutionnaires qui proposent une comparaison entre les versions gratuites et payantes, des tests concrets et des classements mis à jour chaque semaine. Ils vous aident à améliorer votre efficacité à l'écrit, à simplifier l'apprentissage de sujets complexes et à libérer votre potentiel académique. Découvrez dès maintenant l'outil de préparation aux examens qui vous convient le mieux et commencez à créer dès aujourd'hui pour exploiter pleinement les avantages de l'IA !
10 outils
xix.ai

2026 Derniers Meilleurs Outils de Planification Budgétaire par IA les mieux notés pour la gestion personnelle des finances sont ici sur XIX.AI ! Cette collection soigneusement sélectionnée propose des solutions puissantes et révolutionnaires qui vous aident à réaliser des tests concrets, à comprendre vos habitudes de dépenses et à créer des plans personnalisés pour améliorer votre productivité. Profitez d’une comparaison entre versions gratuites et payantes ainsi que de classements détaillés. Des outils incontournables conçus pour simplifier la gestion financière et exploiter pleinement votre avantage grâce à l’IA. Explorez dès maintenant !
11 outils
xix.ai

2026 : Découvrez les meilleurs assistants de suivi du sommeil basés sur l’IA, hautement notés et récemment mis à jour, conçus pour une récupération optimale. Ce guide hebdomadaire entièrement actualisé présente des outils puissants qui offrent des tests en conditions réelles, des comparaisons entre versions gratuites et payantes, ainsi que des classements détaillés afin de vous aider à trouver la solution idéale pour améliorer la qualité du sommeil et favoriser de meilleures habitudes avant le coucher. Explorez-le dès maintenant sur XIX.AI pour tirer parti des avantages offerts par l’IA.
10 outils
xix.ai

2026 : les meilleurs copilotes SQL IA les mieux notés pour l'analyse des produits et du chiffre d'affaires ! XIX.AI a sélectionné une gamme d’outils puissants et révolutionnaires à essayer absolument, qui sont soumis à des tests en conditions réelles via des classements mis à jour chaque semaine. Ces outils aident les utilisateurs à booster considérablement leur productivité en accélérant l’analyse des données, en simplifiant les requêtes complexes et en générant des informations précises permettant de prendre des décisions commerciales plus éclairées. Explorez-les dès maintenant pour découvrir l’outil idéal qui vous permettra de tirer pleinement parti de l’IA !
14 outils
xix.ai

2026 : les meilleurs outils d'aide aux devoirs basés sur l'IA, les mieux notés, qui enseignent les concepts fondamentaux et ne se contentent pas de fournir des réponses. Des outils puissants pour les élèves. Une sélection incontournable à ne pas manquer. Mise à jour hebdomadaire. Comparaison entre les versions gratuites et payantes. Tests en conditions réelles. Classements précis pour vous aider à exploiter pleinement votre potentiel d'apprentissage. Explorez dès maintenant pour découvrir l'outil idéal qui vous permettra d'étudier plus efficacement.
10 outils
xix.ai
2026 : le meilleur des outils de rédaction publicitaire pour ChatGPT passé au crible ! Cette sélection des outils les mieux notés propose des solutions puissantes et révolutionnaires pour vous aider à créer des textes à fort taux de conversion pour vos campagnes Meta, vos pages de destination et vos tests créatifs. Découvrez une comparaison entre les versions gratuites et payantes, ainsi que des tests concrets et des classements détaillés, pour trouver l'outil incontournable qui boostera considérablement votre productivité. Explorez dès maintenant le site XIX.AI pour exploiter pleinement le potentiel de l'IA !
11 outils
xix.ai












