


 首页
麦肯锡面临人工智能的挑战,但并非立竿见影
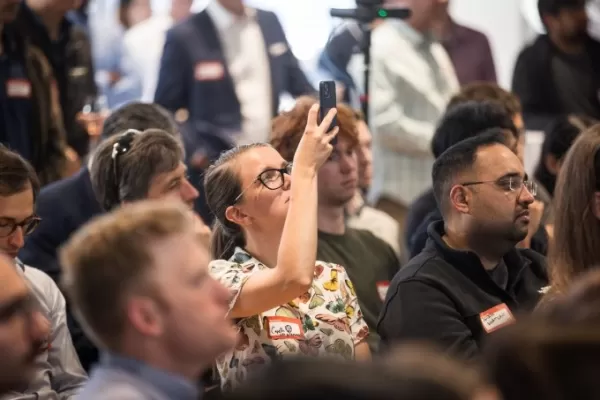
纳文·查达,这家拥有55年历史的硅谷风投公司Mayfield的管理董事,正押注人工智能将彻底改变咨询、法律和会计等人力密集型行业。 这位资深投资人曾成功投资Lyft、Poshmark和HashiCorp等企业。他在门洛帕克TechCrunch StrictlyVC活动上阐述了为何相信"人工智能团队成员"能在传统劳动密集型领域创造软件般的盈利能力。他还探讨了初创企业为何应瞄准服务不足的市场而非直接与埃森哲等巨头竞争——尽管他承认,颠覆建立在关系和信任基础上的行业可能比硅谷预期的更艰难。 本次对话经编辑以求篇幅精炼与表述清晰。
您认为律所、咨询公司和会计服务——总计5万亿美元的市场——将被采用软件级利润率运营的AI优先企业彻底重塑。您如何论证这一观点?除概念性演示外,您看到了哪些实证?
一家运营逾五十年的企业优势在于见证了所有重大趋势:从大型机、小型机到个人电脑、互联网、移动设备、云计算、社交媒体,直至如今的人工智能。以九十年代末的电子商务概念为例:实体商店意识到仅靠实体店无法生存,必须建立数字化存在。 随后外包与离岸外包成为主流趋势——若不在印度等新兴市场布局,软件服务公司便难以立足。随着中国与台湾地区的崛起,供应链和制造业也经历了同样的转型。那么,新的人工智能时代有何特征?人工智能是百倍放大的力量,它能增强人类能力以实现更优成果。我坚信它将从根本上重塑商业格局。
人工智能将承担大量重复性任务……届时将出现两种增长模式:其一是有机增长,其二是无机增长。
能否举例说明具体运作方式?
大型语言模型或人工智能究竟能做什么?以Salesforce系统实施为例。谁愿意做这种手工操作?人类项目经理可能只是概述需求:"需要实施Salesforce"——这本是标准化流程。但若以人工智能作为核心引擎执行,仅在AI无法处理的环节引入人类介入。
通过这种运作模式,企业对人力依赖度降低,对AI的依赖度提升,客户只需为实际使用的AI资源付费。
Techcrunch活动TechCrunch全场通行证立省450美元
更智能地构建。更快地扩展。更深入地连接。与Precursor Ventures、NEA、Index Ventures、Underscore VC等机构的远见者共聚,参与为期一天的活动,获取可操作的策略、实践性研讨会和宝贵的社交资源。
TechCrunch全场通行证立省200+美元
更智能地构建。更快地扩展。更深入地连接。与来自Precursor Ventures、NEA、Index Ventures、Underscore VC等机构的远见者共聚,体验充满可操作策略、实践工坊和宝贵人脉的一天。
马萨诸塞州波士顿 | 7月15日 立即注册市场进入策略不应是正面挑战埃森哲、印孚瑟斯或塔塔咨询服务公司等巨头,而应瞄准服务不足的大多数群体。美国有3000万家、全球有1亿家小型企业无力承担传统知识型员工的成本。 为其提供软件即服务解决方案。这些企业常提出:"我需要虚拟接待员、日程助理、网站建设人员..."人工智能可自动化处理创业融资文件等任务,将人力介入集中于谈判环节。不必与埃森哲等巨头竞争,应瞄准按事件或成果收费的碎片化市场,而非按小时或月度承包费计费。
所以这是基于成果的定价而非时间计费。
完全正确,正是基于成果定价。想想云服务计费或电力消费——按实际使用量付费。若AI承担80%的工作量,可实现80%至90%的毛利率。 而人工主导的服务利润率可能只有30%到40%。这样就能创造60%到70%的混合利润率,产生20%到30%的净利润。记住,大多数服务公司都是盈利的。很多科技公司却不是,它们依赖风险投资和公开市场融资。
您近期领投了名为Gruve的人工智能技术咨询初创公司A轮融资。在早期客户试点中观察到哪些现象?
这体现了无机与有机增长的结合。Gruve创始人曾成功自筹资金创立两家服务公司,每家营收达5亿美元,利润5000万至1亿美元。此次他们运用自身在安全领域的专长。 他们收购了一家年营收500万美元的托管安全服务公司,并决定未来所有增长都将由人工智能驱动。仅用六个月时间,他们就将该业务营收从500万美元提升至1500万美元,采用基于成果的商业模式实现了80%的毛利率。包括思科在内的客户对此模式极为满意——他们无需支付每月1万美元的固定安全外包费用,只有当实际发生安全事件且由Gruve处理时才需付费。
麦肯锡这类企业难道不能直接收购这些人工智能能力吗?他们需要保护的是庞大而成熟的业务体系。
这正是创新者的经典困境。当永久许可制企业软件公司看到SaaS兴起时,它们不愿采用订阅模式,因为这意味着放弃大额预付款和年度维护费。商业模式创新至关重要,而许多传统企业却犹豫不决。同样,麦肯锡和埃森哲忙于服务现有大客户,这恰恰创造了机遇。 我建议创业者服务被忽视的群体,制定独特的进入市场策略,瞄准这些巨头无法高效服务的客户。
但传统企业也将被迫转型。那些如今尚未与其竞争的小公司,请记住我的话,十年后必将成为他们的对手。麦肯锡、波士顿咨询、埃森哲、塔塔咨询、印孚瑟斯等巨头都面临创新者的困境:何时该痛下决心转向基于成果的人工智能模式?作为上市公司,从可预测收入转向按需付费模式的前景令人望而生畏。
去年秋天,您从最新基金中拨出1亿美元专门用于"人工智能团队伙伴"。真正的AI伙伴与普通AI工具的区别何在?
行业充斥着各种流行术语:副驾驶、工具、智能体、团队伙伴。Mayfield的理论认为,AI团队伙伴是与人类协同合作、共同达成目标以获得更佳成果的数字伴侣。它可能基于智能体或副驾驶技术构建,但其表现形式是特定角色——人力资源团队伙伴、销售工程团队伙伴。目标并非替代,而是建立伙伴关系与协作。
当人们初次讨论AI队友与助手时,这听起来颇具创新性。但随着失业人数攀升,这类术语是否显得缺乏敏感度?硅谷是否存在信息传递问题?
您完全正确,我们不应粉饰太平。 我们必须直面现实。是的,工作岗位将被取代。但人类具有适应力——我们是骑师,人工智能是骏马。我们将重塑自我。当前重点虽在降本增效,但终将学会拓展市场、提升收益。每场技术浪潮都遵循相同模式:微软Word问世时,人们以为行政助理将被淘汰;Excel出现时,会计师职业岌岌可危;优步和Lyft横空出世时,出租车司机似乎面临灭顶之灾。结果却是这些市场反而扩张了。
我的观点类似于印度、中国和非洲等新兴市场跳过固定电话直接迈向无线通信的历程。人工智能将在人力无法触及或成本过高的市场中服务客户。长期来看,我极度看好其前景。短期内虽有阵痛,但没有付出就没有收获。
关于编程领域,近期发生了一桩"氛围编程"收购案:一家成立仅六个月的以色列公司,月活跃用户25万,月营收20万美元,被Wix以8000万美元现金收购。您认为这个估值合理吗?
坦白说,在当今人工智能环境下,传统数学逻辑往往失效。市场充满不可预测性。一家年经常性收入240万美元的公司仅以8000万美元出售,这让我感到意外——我本以为至少值8亿美元![笑]在这个动态市场中,一切皆难预料。
在这样的市场中如何理性投资?
这正是经验丰富的投资者的核心竞争力所在。投资并非纯粹的科学,更是一门艺术。这就像万小时定律:实践越多,技艺越精湛。那些经营五六十年的机构,早已历经各类泡沫洗礼。
首要法则是要拥有自己的北极星。保持纪律性,避免FOMO——害怕错过机会是追随者的通病。若能秉持自身策略,无惧前行,必将有所成就。请记住,在座的风险投资人,我们从事的是资金管理业务。重点不在于收集企业标识,而在于将少量资本转化为更大财富。
当前周期阶段将催生巨额财富,但我预见80%的参与者将蒙受损失——只因他们从未真正理解自己在做什么。
相关文章
 华纳音乐收购AI归因初创公司Sureel AI
华纳音乐集团(WMG)于周三确认,其正在收购Sureel AI,一家专注于人工智能归因的初创公司。Sureel的专有技术为音乐曲目生成“AI DNA”,将其分解为各个组成部分,以追踪人工智能模型如何利用这些元素。通过此次收购,WMG旨在增强其监控其艺术家和词曲创作者的作品在人工智能生成内容中被使用或用于训练人工智能模型的能力。“将Sureel整合到WMG中,增强了我们的保护、控制和变现能力,确保创意社区保留对其知识产权、姓名、肖像、形象和声音的控制权,”WMG首席执行官Robert Kync
亚马逊推出“Alexa for Shopping”,同时将Rufus边缘化
亚马逊推出了“Alexa for Shopping”,将 Rufus 购物聊天机器人 Alexa+ 整合到应用程序、网站和 Echo Show 设备中。该助手回答产品查询、比较商品、跟踪价格,并支持购物提醒。它还处理计划中的购物操作和符合条件的自动购买。据该公司称,“Alexa for Shopping”将 Rufus 的产品专业知识与 Alexa+ 的个性化助手上下文相结合。亚马逊表示,Rufus 在 2025 年协助了超过 3 亿客户进行产品研究、比较和购买。GeekWire 报道称,
微软、Azure 和人工智能技术共同应对加利福尼亚州野火风险
微软投资于人工智能驱动的山火监测技术,其首席副总裁兼首席数据科学家胡安·拉维斯塔·费雷斯(Juan Lavista Ferres)探讨了减轻环境损害的策略。据美国国家航空航天局(NASA)称,气候变化影响着地球上的每个人,其表现为气温上升、降雨模式改变以及海平面上升。NASA指出,有确凿证据表明地球正以史无前例的速度变暖,而人类活动是其主要驱动因素。随着全球气温上升,野火构成的威胁日益加剧。 在美
相关专题推荐
聊天机器人
 用于语言练习、面试准备和日常流利度的最佳 AI 角色扮演聊天应用
2026 年最新最佳顶级评分 AI 角色扮演聊天应用,用于语言练习、面试准备和日常流利度!XIX.AI 精心策划了一个强大的变革性合集,提供免费与付费对比、真实世界测试以及每周更新的排名。这些必试工具可帮助您提升写作技能,克服流利度挑战,并提高所有日常场景下的沟通效率。立即探索,发现您语言成长的完美工具!
 10 个工具
 xix.ai
音乐创作
用于混音制作、采样准备及卡拉OK母带处理的 AI 声部分离工具
2026年最新、最优秀且评分最高的AI音轨分离工具汇总,专为混音制作、采样准备以及卡拉OK音频处理而设计。这些功能强大的创新工具经过实际测试,能够实现精准的音频分离,显著提升工作效率。XIX.AI每周都会更新免费的付费产品对比指南,帮助您找到最适合自身需求的工具。立即探索,发挥您的AI优势。
8 个工具
xix.ai
数据分析
用于收入看板、转化漏斗分析及产品指标分析的 AI SQL 助手
2026年最新最优秀的AI SQL辅助工具排名揭晓!XIX.AI精心挑选了一系列功能强大的工具,这些工具会定期更新,并通过真实的场景测试来验证其性能。使用这些值得尝试的工具,您可以快速生成精准的收入分析报表、分析销售流程,并追踪产品各项指标,从而大幅提升工作效率。立即探索,找到最适合您的数据驱动决策工具!238个字符
9 个工具
xix.ai
音乐创作
最佳用于歌曲草稿的 AI 旋律创作工具
2026 年最新最佳顶级评分 AI 旋律创作工具,助力歌曲草稿创作!XIX.AI 精心策划了一套极具影响力且经过严格真实世界测试的变革性合集,旨在提供最佳的创作体验。您可以找到详细的免费与付费版对比、精准的排名以及必试选项,这些工具旨在帮助您轻松创作出令人惊艳的歌曲草稿,并显著提升您的创意生产力。立即探索,发现您的完美工具!
8 个工具
xix.ai
聊天机器人
最佳AI对话训练工具,助你备战面试
2026年最新、最受好评的AI面试模拟训练工具现已登陆XIX.AI!这份精心精选的合集收录了功能强大、具有革命性意义的工具,它们均经过严格的实际测试,能够提供精准的反馈。 您将看到免费版与付费版的对比分析以及详细排名,助您挑选出必试之选,从而提升自信并精进技能。立即探索,发现助您面试成功的完美工具!
12 个工具
xix.ai
设计与艺术
最适合创意实验的AI风格转换工具
2026年最新最佳、评价最高的AI风格转换工具,助您开展创意实验!XIX.AI精心甄选了一系列功能强大、颠覆性的必试工具,这些工具经过实际测试和严格排名,可带来卓越的效果。这些顶级解决方案通过加速内容创作并释放无限创意潜能,帮助创作者显著提升工作效率。 立即探索,找到最适合您的工具,今天就开始创作吧!
9 个工具
xix.ai

 评论 (1)
0/500
![RogerRodriguez]()
Interesting take on AI's impact on consulting. But McKinsey has been leveraging AI for years, so maybe the challenge is more about adapting their business model? 🤔
纳文·查达,这家拥有55年历史的硅谷风投公司Mayfield的管理董事,正押注人工智能将彻底改变咨询、法律和会计等人力密集型行业。 这位资深投资人曾成功投资Lyft、Poshmark和HashiCorp等企业。他在门洛帕克TechCrunch StrictlyVC活动上阐述了为何相信"人工智能团队成员"能在传统劳动密集型领域创造软件般的盈利能力。他还探讨了初创企业为何应瞄准服务不足的市场而非直接与埃森哲等巨头竞争——尽管他承认,颠覆建立在关系和信任基础上的行业可能比硅谷预期的更艰难。 本次对话经编辑以求篇幅精炼与表述清晰。
您认为律所、咨询公司和会计服务——总计5万亿美元的市场——将被采用软件级利润率运营的AI优先企业彻底重塑。您如何论证这一观点?除概念性演示外,您看到了哪些实证?
一家运营逾五十年的企业优势在于见证了所有重大趋势:从大型机、小型机到个人电脑、互联网、移动设备、云计算、社交媒体,直至如今的人工智能。以九十年代末的电子商务概念为例:实体商店意识到仅靠实体店无法生存,必须建立数字化存在。 随后外包与离岸外包成为主流趋势——若不在印度等新兴市场布局,软件服务公司便难以立足。随着中国与台湾地区的崛起,供应链和制造业也经历了同样的转型。那么,新的人工智能时代有何特征?人工智能是百倍放大的力量,它能增强人类能力以实现更优成果。我坚信它将从根本上重塑商业格局。
人工智能将承担大量重复性任务……届时将出现两种增长模式:其一是有机增长,其二是无机增长。
能否举例说明具体运作方式?
大型语言模型或人工智能究竟能做什么?以Salesforce系统实施为例。谁愿意做这种手工操作?人类项目经理可能只是概述需求:"需要实施Salesforce"——这本是标准化流程。但若以人工智能作为核心引擎执行,仅在AI无法处理的环节引入人类介入。
通过这种运作模式,企业对人力依赖度降低,对AI的依赖度提升,客户只需为实际使用的AI资源付费。
Techcrunch活动TechCrunch全场通行证立省450美元
更智能地构建。更快地扩展。更深入地连接。与Precursor Ventures、NEA、Index Ventures、Underscore VC等机构的远见者共聚,参与为期一天的活动,获取可操作的策略、实践性研讨会和宝贵的社交资源。
TechCrunch全场通行证立省200+美元
更智能地构建。更快地扩展。更深入地连接。与来自Precursor Ventures、NEA、Index Ventures、Underscore VC等机构的远见者共聚,体验充满可操作策略、实践工坊和宝贵人脉的一天。
马萨诸塞州波士顿 | 7月15日 立即注册市场进入策略不应是正面挑战埃森哲、印孚瑟斯或塔塔咨询服务公司等巨头,而应瞄准服务不足的大多数群体。美国有3000万家、全球有1亿家小型企业无力承担传统知识型员工的成本。 为其提供软件即服务解决方案。这些企业常提出:"我需要虚拟接待员、日程助理、网站建设人员..."人工智能可自动化处理创业融资文件等任务,将人力介入集中于谈判环节。不必与埃森哲等巨头竞争,应瞄准按事件或成果收费的碎片化市场,而非按小时或月度承包费计费。
所以这是基于成果的定价而非时间计费。
完全正确,正是基于成果定价。想想云服务计费或电力消费——按实际使用量付费。若AI承担80%的工作量,可实现80%至90%的毛利率。 而人工主导的服务利润率可能只有30%到40%。这样就能创造60%到70%的混合利润率,产生20%到30%的净利润。记住,大多数服务公司都是盈利的。很多科技公司却不是,它们依赖风险投资和公开市场融资。
您近期领投了名为Gruve的人工智能技术咨询初创公司A轮融资。在早期客户试点中观察到哪些现象?
这体现了无机与有机增长的结合。Gruve创始人曾成功自筹资金创立两家服务公司,每家营收达5亿美元,利润5000万至1亿美元。此次他们运用自身在安全领域的专长。 他们收购了一家年营收500万美元的托管安全服务公司,并决定未来所有增长都将由人工智能驱动。仅用六个月时间,他们就将该业务营收从500万美元提升至1500万美元,采用基于成果的商业模式实现了80%的毛利率。包括思科在内的客户对此模式极为满意——他们无需支付每月1万美元的固定安全外包费用,只有当实际发生安全事件且由Gruve处理时才需付费。
麦肯锡这类企业难道不能直接收购这些人工智能能力吗?他们需要保护的是庞大而成熟的业务体系。
这正是创新者的经典困境。当永久许可制企业软件公司看到SaaS兴起时,它们不愿采用订阅模式,因为这意味着放弃大额预付款和年度维护费。商业模式创新至关重要,而许多传统企业却犹豫不决。同样,麦肯锡和埃森哲忙于服务现有大客户,这恰恰创造了机遇。 我建议创业者服务被忽视的群体,制定独特的进入市场策略,瞄准这些巨头无法高效服务的客户。
但传统企业也将被迫转型。那些如今尚未与其竞争的小公司,请记住我的话,十年后必将成为他们的对手。麦肯锡、波士顿咨询、埃森哲、塔塔咨询、印孚瑟斯等巨头都面临创新者的困境:何时该痛下决心转向基于成果的人工智能模式?作为上市公司,从可预测收入转向按需付费模式的前景令人望而生畏。
去年秋天,您从最新基金中拨出1亿美元专门用于"人工智能团队伙伴"。真正的AI伙伴与普通AI工具的区别何在?
行业充斥着各种流行术语:副驾驶、工具、智能体、团队伙伴。Mayfield的理论认为,AI团队伙伴是与人类协同合作、共同达成目标以获得更佳成果的数字伴侣。它可能基于智能体或副驾驶技术构建,但其表现形式是特定角色——人力资源团队伙伴、销售工程团队伙伴。目标并非替代,而是建立伙伴关系与协作。
当人们初次讨论AI队友与助手时,这听起来颇具创新性。但随着失业人数攀升,这类术语是否显得缺乏敏感度?硅谷是否存在信息传递问题?
您完全正确,我们不应粉饰太平。 我们必须直面现实。是的,工作岗位将被取代。但人类具有适应力——我们是骑师,人工智能是骏马。我们将重塑自我。当前重点虽在降本增效,但终将学会拓展市场、提升收益。每场技术浪潮都遵循相同模式:微软Word问世时,人们以为行政助理将被淘汰;Excel出现时,会计师职业岌岌可危;优步和Lyft横空出世时,出租车司机似乎面临灭顶之灾。结果却是这些市场反而扩张了。
我的观点类似于印度、中国和非洲等新兴市场跳过固定电话直接迈向无线通信的历程。人工智能将在人力无法触及或成本过高的市场中服务客户。长期来看,我极度看好其前景。短期内虽有阵痛,但没有付出就没有收获。
关于编程领域,近期发生了一桩"氛围编程"收购案:一家成立仅六个月的以色列公司,月活跃用户25万,月营收20万美元,被Wix以8000万美元现金收购。您认为这个估值合理吗?
坦白说,在当今人工智能环境下,传统数学逻辑往往失效。市场充满不可预测性。一家年经常性收入240万美元的公司仅以8000万美元出售,这让我感到意外——我本以为至少值8亿美元![笑]在这个动态市场中,一切皆难预料。
在这样的市场中如何理性投资?
这正是经验丰富的投资者的核心竞争力所在。投资并非纯粹的科学,更是一门艺术。这就像万小时定律:实践越多,技艺越精湛。那些经营五六十年的机构,早已历经各类泡沫洗礼。
首要法则是要拥有自己的北极星。保持纪律性,避免FOMO——害怕错过机会是追随者的通病。若能秉持自身策略,无惧前行,必将有所成就。请记住,在座的风险投资人,我们从事的是资金管理业务。重点不在于收集企业标识,而在于将少量资本转化为更大财富。
当前周期阶段将催生巨额财富,但我预见80%的参与者将蒙受损失——只因他们从未真正理解自己在做什么。








 华纳音乐收购AI归因初创公司Sureel AI
华纳音乐集团(WMG)于周三确认,其正在收购Sureel AI,一家专注于人工智能归因的初创公司。Sureel的专有技术为音乐曲目生成“AI DNA”,将其分解为各个组成部分,以追踪人工智能模型如何利用这些元素。通过此次收购,WMG旨在增强其监控其艺术家和词曲创作者的作品在人工智能生成内容中被使用或用于训练人工智能模型的能力。“将Sureel整合到WMG中,增强了我们的保护、控制和变现能力,确保创意社区保留对其知识产权、姓名、肖像、形象和声音的控制权,”WMG首席执行官Robert Kync
亚马逊推出“Alexa for Shopping”,同时将Rufus边缘化
亚马逊推出了“Alexa for Shopping”,将 Rufus 购物聊天机器人 Alexa+ 整合到应用程序、网站和 Echo Show 设备中。该助手回答产品查询、比较商品、跟踪价格,并支持购物提醒。它还处理计划中的购物操作和符合条件的自动购买。据该公司称,“Alexa for Shopping”将 Rufus 的产品专业知识与 Alexa+ 的个性化助手上下文相结合。亚马逊表示,Rufus 在 2025 年协助了超过 3 亿客户进行产品研究、比较和购买。GeekWire 报道称,
 微软、Azure 和人工智能技术共同应对加利福尼亚州野火风险
微软投资于人工智能驱动的山火监测技术,其首席副总裁兼首席数据科学家胡安·拉维斯塔·费雷斯(Juan Lavista Ferres)探讨了减轻环境损害的策略。据美国国家航空航天局(NASA)称,气候变化影响着地球上的每个人,其表现为气温上升、降雨模式改变以及海平面上升。NASA指出,有确凿证据表明地球正以史无前例的速度变暖,而人类活动是其主要驱动因素。随着全球气温上升,野火构成的威胁日益加剧。 在美
2026 年最新最佳顶级评分 AI 角色扮演聊天应用,用于语言练习、面试准备和日常流利度!XIX.AI 精心策划了一个强大的变革性合集,提供免费与付费对比、真实世界测试以及每周更新的排名。这些必试工具可帮助您提升写作技能,克服流利度挑战,并提高所有日常场景下的沟通效率。立即探索,发现您语言成长的完美工具!
10 个工具
xix.ai
2026年最新、最优秀且评分最高的AI音轨分离工具汇总,专为混音制作、采样准备以及卡拉OK音频处理而设计。这些功能强大的创新工具经过实际测试,能够实现精准的音频分离,显著提升工作效率。XIX.AI每周都会更新免费的付费产品对比指南,帮助您找到最适合自身需求的工具。立即探索,发挥您的AI优势。
8 个工具
xix.ai

2026年最新最优秀的AI SQL辅助工具排名揭晓!XIX.AI精心挑选了一系列功能强大的工具,这些工具会定期更新,并通过真实的场景测试来验证其性能。使用这些值得尝试的工具,您可以快速生成精准的收入分析报表、分析销售流程,并追踪产品各项指标,从而大幅提升工作效率。立即探索,找到最适合您的数据驱动决策工具!238个字符
9 个工具
xix.ai

2026 年最新最佳顶级评分 AI 旋律创作工具,助力歌曲草稿创作!XIX.AI 精心策划了一套极具影响力且经过严格真实世界测试的变革性合集,旨在提供最佳的创作体验。您可以找到详细的免费与付费版对比、精准的排名以及必试选项,这些工具旨在帮助您轻松创作出令人惊艳的歌曲草稿,并显著提升您的创意生产力。立即探索,发现您的完美工具!
8 个工具
xix.ai

2026年最新、最受好评的AI面试模拟训练工具现已登陆XIX.AI!这份精心精选的合集收录了功能强大、具有革命性意义的工具,它们均经过严格的实际测试,能够提供精准的反馈。 您将看到免费版与付费版的对比分析以及详细排名,助您挑选出必试之选,从而提升自信并精进技能。立即探索,发现助您面试成功的完美工具!
12 个工具
xix.ai

2026年最新最佳、评价最高的AI风格转换工具,助您开展创意实验!XIX.AI精心甄选了一系列功能强大、颠覆性的必试工具,这些工具经过实际测试和严格排名,可带来卓越的效果。这些顶级解决方案通过加速内容创作并释放无限创意潜能,帮助创作者显著提升工作效率。 立即探索,找到最适合您的工具,今天就开始创作吧!
9 个工具
xix.ai

Interesting take on AI's impact on consulting. But McKinsey has been leveraging AI for years, so maybe the challenge is more about adapting their business model? 🤔












