


 Maison
Trois projets ambitieux dans le domaine des technologies de pointe sont à l'origine de l'introduction en bourse spectaculaire de SpaceX
SpaceX s'apprête à entrer en bourse vendredi, et l'enthousiasme des investisseurs est difficile à contenir. L'offre publique initiale, d'un montant de 75 milliards de dollars, serait largement sursouscrite, certains investisseurs institutionnels s'étant engagés à acquérir des blocs de 10 milliards de dollars pour obtenir une part de l'empire d'Elon Musk.
Les raisons d’aborder cet investissement avec prudence ne manquent pas : les grandes introductions en bourse affichent souvent des performances décevantes, l’entreprise est déficitaire et le comportement imprévisible d’Elon Musk sur les réseaux sociaux serait alarmant de la part de n’importe quel autre PDG du secteur technologique. Pourtant, rien de tout cela ne semble dissuader les investisseurs. Les investisseurs du secteur technologique ont appris à ne jamais parier contre Elon Musk, quelle que soit la logique commerciale.
Un examen objectif des plans financiers de SpaceX révèle sur quoi ils misent réellement : une activité articulée autour de centres de données orbitaux, un concept qui a émergé au cours des dix-huit derniers mois alors que Musk cherchait une vision fédératrice pour son conglomérat en vue de l’introduction en bourse.
À la manière typique de Musk, il s’agit d’un projet audacieux qui exige au moins trois prouesses techniques quasi impossibles : une fusée réutilisable, une toute nouvelle fonderie de puces aux États-Unis, et une course pour construire des satellites plus rapidement que jamais.
Un tel plan d’affaires est difficile à évaluer. Cette semaine, deux analyses ont tenté de fournir une évaluation plus nuancée du projet de SpaceX : l’une émanant du cabinet d’études financières Morningstar, et l’autre d’Aswath Damodaran, professeur de finance à l’université de New York spécialisé dans l’évaluation des entreprises. Ces deux études estiment que la valeur de SpaceX est nettement inférieure à l’estimation de près de 1 800 milliards de dollars avancée par les banquiers de l’entreprise. Morningstar lui attribue une valeur d’environ 825 milliards de dollars, tandis que Damodaran l’évalue à 1 200 milliards de dollars.
Cet écart important reflète en grande partie la combinaison d’un monopole spatial de premier plan au niveau mondial et d’une activité dans le domaine de l’IA bien plus risquée. L’analyste de Morningstar décrit la différence entre son estimation de la juste valeur, à 63 dollars par action, et le prix d’offre de SpaceX, à 135 dollars, comme une option d’achat de 72 dollars sur la capacité de l’entreprise à mettre en place des centres de données orbitaux au rythme et avec les capacités envisagés par Musk.
Dans les deux analyses, les marges élevées générées par les activités de lancement spatial et le réseau Internet par satellite de l’entreprise constituent ses atouts les plus séduisants, tandis que l’activité d’IA reste la plus incertaine.
Cloud ou pas cloud ?
Une partie de la question est la suivante : en quoi consiste exactement l’activité IA de SpaceX ? Dans son analyse de marché (formulaire S-1), l’entreprise identifie l’IA d’entreprise comme sa plus grande opportunité — ses modèles devant alimenter les outils de codage développés par l’équipe qu’elle a acquise auprès de Cursor, ainsi que le projet Macrohard de l’entreprise, qui vise à doter des agents numériques de la capacité d’effectuer des tâches de cols blancs. SpaceX estime le marché potentiel total de cette activité à 22 700 milliards de dollars, contre 2 400 milliards pour les infrastructures d’IA et un peu moins de 2 000 milliards pour ses activités spatiales.
Mais cette position est en contradiction avec les récents accords conclus par l’entreprise pour vendre une capacité de calcul substantielle à Anthropic et à Google, deux concurrents évidents dans le secteur des modèles. Un tel comportement n’est pas inhabituel pour une entreprise de Musk ; SpaceX lance souvent des satellites exploités par des rivaux de son réseau Starlink. Cependant, elle le fait généralement en position de force, et non pour tenter de rattraper son retard.
Agir comme un « néocloud » peut être une bonne stratégie commerciale à court terme, mais cela soulève la question de savoir où la valeur va s’accumuler dans la pile technologique de l’IA : vaut-il mieux être un fournisseur de puissance de calcul ou un créateur de modèles, si l’on ne peut pas être les deux ?
La logique d’échelle qui anime le secteur de l’IA exige que des laboratoires de pointe s’attachent sans relâche à entraîner de nouveaux modèles plus puissants (ou, comme l’a admis Musk dans son récent procès contre Sam Altman, en distillant les capacités des modèles d’autres entreprises). Tout concurrent qui ne prend pas de l’avance risque de se faire distancer, même si les capacités croissantes de modèles open source moins coûteux pourraient bouleverser cette dynamique.
Les centres de données spatiaux offrent un moyen de résoudre cette équation, en fournissant une puissance de calcul suffisante pour que SpaceX puisse effectivement mener ces deux activités de front.
L’architecture des centres de données spatiaux de Musk
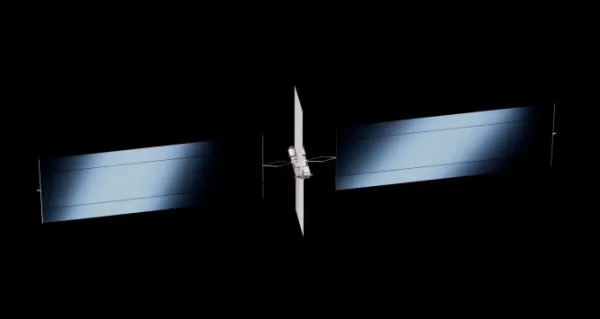
Dans une interview vidéo publiée par SpaceX cette semaine, Musk a expliqué pourquoi SpaceX occupe une position unique pour mettre en place des centres de données. Son argument principal : SpaceX est la seule entreprise capable de mettre en orbite à moindre coût de grandes quantités de masse, de produire des panneaux solaires à grande échelle et de fabriquer des puces à grande échelle. Alors que les experts du secteur estiment généralement que la mise en place de centres de données spatiaux à grande échelle n’est pas envisageable avant une dizaine d’années, Musk a affirmé — en émettant toutefois de nombreuses réserves — qu’ils étaient bien plus proches de la réalité.
« Ce n’est pas une promesse de ce que nous ferons », a déclaré Musk dans la vidéo. « C’est ce que nous allons essayer de faire, et ce que nous pensons pouvoir probablement réaliser : atteindre un taux annualisé d’environ un gigawatt par an d’ici la fin de l’année prochaine, en termes de puissance de calcul IA spatiale. »
Sur la base de la puissance maximale prévue de 150 kW par satellite, cela implique un rythme de production de 6 666 satellites par an, soit environ 556 par mois. C’est environ le double du rythme de production actuel des satellites Starlink, qui s’élève à seulement 70 par semaine. Bien que M. Musk affirme que les satellites d’IA sont de conception plus simple, cela représente une demande énorme pour une usine de production qui n’a pas encore été construite. L’entreprise poursuit par ailleurs l’extension de son site de production de panneaux solaires.
Et cela sans même tenir compte de Terafab, la fonderie de puces très controversée de l’entreprise, dont Musk envisage qu’elle soutienne les phases ultérieures de ce produit, alors que l’entreprise vise à atteindre une capacité de production informatique annuelle d’un térawatt. Les usines de fabrication de puces comptent parmi les projets industriels modernes les plus ambitieux ; leur construction coûte généralement des milliards de dollars et peut prendre jusqu’à une décennie.
Vient ensuite la question la plus cruciale : qu’en est-il de Starship, la clé qui permettra à SpaceX de mettre en orbite tous ces puces de manière rentable ?
Un récent vol d’essai s’est relativement bien déroulé, mais il n’a pas laissé entrevoir une réutilisabilité rapide dans un avenir proche. SpaceX pourrait finir par ne réutiliser dans un premier temps que le propulseur, ce qui augmenterait les coûts de déploiement du centre de données spatial. Pour l’instant, l’entreprise fait toujours l’objet d’une enquête sur l’accident menée par la FAA afin de déterminer pourquoi l’étage propulseur n’a pas réussi à effectuer une rentrée contrôlée comme prévu. SpaceX n’a pas répondu aux questions concernant la date du prochain vol du véhicule, bien qu’elle ait indiqué qu’elle prévoyait de commencer à lancer des satellites Starlink avec celui-ci d’ici la fin de l’année.
Mais il faut prendre ces déclarations avec des pincettes : la NASA, qui a conclu un contrat de près de 4 milliards de dollars avec SpaceX pour utiliser Starship comme module d’alunissage, n’est toujours pas prête à s’engager dans une mission d’essai avec ce véhicule, prévue pour fin 2027.
Avertissement aux investisseurs
En acquérant des actions SpaceX, les investisseurs particuliers se retrouveront propriétaires d’un quasi-monopole sur l’accès à l’espace aux États-Unis et en Europe, d’un réseau mondial de communications, et d’un pari sur le projet d’infrastructure le plus ambitieux de l’ère de l’IA.
Ces projets reposent sur la capacité de SpaceX à créer quelque chose d’inédit : une fusée entièrement réutilisable. L’entreprise doit également construire une usine de production à haut débit pour les satellites d’IA, mais dans un délai de dix-huit mois, et non pas la décennie qu’il lui a fallu pour développer la fabrication de Starlink. Enfin, elle doit construire une fonderie de puces aux États-Unis, une tâche que même les entreprises spécialisées dans les semi-conducteurs hésitent à entreprendre. Musk a raison de dire que SpaceX est la seule entreprise en mesure de réaliser tout cela dans un avenir proche, mais cela souligne autant l’ampleur du défi que les chances de réussite de l’entreprise.
Musk avait l’habitude de dire qu’il n’introduirait pas SpaceX en bourse avant d’avoir atteint Mars, car des investisseurs capricieux risquaient de perdre confiance en cours de route. Ces projets ont peut-être été mis en suspens, mais ce qu’il a esquissé avant l’introduction en bourse de l’entreprise pourrait s’avérer tout aussi ambitieux.
Article connexe
 Musk admet que la construction de Grok a divulgué le code utilisateur, promet d’effacer toutes les données historiques
Elon Musk a abordé directement la controverse sur la vie privée concernant Grok Build, en commençant par un simple « Vrai » pour confirmer la validité de l’incident. Il s’est engagé à ce que toutes les données utilisateur précédemment téléchargées su
Les actions américaines atteignent un jalon historique alors que les géants de l'IA et de l'aérospatiale se préparent pour leur entrée boursière à la valeur du trillion de dollars.
Elon Musk, Sam Altman et Dario Amodei, trois titans du secteur technologique, s’approchent des introductions en bourse de leurs entreprises respectives. Avec SpaceX, OpenAI et Anthropic – trois géants de l’industrie dont les valorisations approchent
La startup suédoise en intelligence artificielle Lovable Eyes atteint une valorisation de 13,2 milliards de dollars après un tour de table majeur
Alors que les outils de codage alimentés par l’intelligence artificielle gagnent en popularité, la startup suédoise Lovable a levé des fonds lors d’un tour de table majeur. L’entreprise vise à collecter 3 milliards de dollars, ce qui pourrait porter
Recommandations de sujets spéciaux liés
Référencement
 Les meilleurs outils d'analyse des SERP basés sur l'IA pour la stratégie de référencement
Les meilleurs outils d’analyse SERP basés sur l’IA de 2026, les mieux notés pour la stratégie de référencement, sont sélectionnés par XIX.AI à l’issue de tests rigoureux en conditions réelles et de classements mis à jour chaque semaine. Ces outils puissants vous aident à révéler des opportunités d’optimisation cachées, à améliorer les performances de votre contenu et à acquérir un avantage concurrentiel dans les résultats de recherche. Découvrez dès aujourd’hui l’outil idéal pour optimiser votre stratégie de référencement. Explorez-les dès maintenant !
 13 outils
 xix.ai
Analyse des données
Meilleurs outils d’IA pour la détection d’anomalies dans le suivi des KPI pour les équipes SaaS et Ecommerce
2026 Derniers Meilleurs Outils de Détection d’Anomalies par IA les mieux notés pour la surveillance des KPI dans les équipes SaaS et E-commerce ! XIX.AI a sélectionné une collection puissante et révolutionnaire, basée sur des tests rigoureux en conditions réelles et des classements mis à jour chaque semaine. Vous y trouverez des comparaisons détaillées entre les versions gratuites et payantes, afin de vous aider à identifier la solution incontournable qui améliore la productivité et débloque votre avantage concurrentiel grâce à l’IA. Explorez dès maintenant !
10 outils
xix.ai
en écrivant
Les meilleurs générateurs de plans basés sur l'IA pour les articles SEO longs
2026 : les meilleurs générateurs de plans basés sur l'IA pour les articles SEO longs, soigneusement sélectionnés par XIX.AI. Ces outils puissants offrent une aide révolutionnaire pour créer rapidement du contenu de haute qualité, améliorant ainsi considérablement l'efficacité de la rédaction. Découvrez une comparaison entre les versions gratuites et payantes, ainsi que des tests concrets et des classements détaillés pour vous aider à trouver l'option incontournable qui répond à vos besoins. Explorez dès maintenant pour tirer pleinement parti de l'IA.
8 outils
xix.ai
Éducation et apprentissage
Outils d'étude basés sur l'IA pour les devoirs et la préparation aux examens
Les meilleurs outils d'IA de 2026 pour les devoirs et la préparation aux examens ! XIX.AI vous propose une sélection des outils les mieux notés, puissants et révolutionnaires, qui aident les élèves à booster leur productivité, à optimiser la réalisation de leurs devoirs et à réussir haut la main leurs examens grâce à des tests concrets. Découvrez un comparatif entre les versions gratuites et payantes, des classements détaillés et des options incontournables pour tirer pleinement parti de l'IA. Découvrez-les dès maintenant !
10 outils
xix.ai
Composition musicale
Outils de démo vocale par IA pour les auteurs-compositeurs, les accroches, les mélodies principales et les sessions de brouillons multilingues
2026 Derniers Meilleurs Outils de Démonstration Vocale par IA pour les Paroliers, Créateurs d’Accroches et Équipes de Contenu Multilingues ! XIX.AI a sélectionné une liste primée d’outils puissants et révolutionnaires, soumis à des tests rigoureux en conditions réelles. Vous y trouverez des données détaillées comparant les versions gratuites et payantes, des classements complets et des options incontournables à essayer pour améliorer votre efficacité d’écriture et libérer votre potentiel créatif. Explorez dès maintenant pour découvrir l’outil parfait répondant à tous vos besoins en contenu !
9 outils
xix.ai
Entreprise
Les meilleurs outils de veille concurrentielle basés sur l'IA pour les petites entreprises
Les meilleurs outils de recherche concurrentielle basés sur l’IA les plus récents et les mieux notés pour les petites entreprises en 2026 ! XIX.AI a sélectionné une collection extrêmement puissante et révolutionnaire, mise à jour chaque semaine à l’issue de tests rigoureux en conditions réelles et accompagnée de classements détaillés. Vous y trouverez un comparatif complet entre les versions gratuites et payantes pour vous aider à identifier les outils incontournables qui boosteront votre productivité et vous donneront un avantage concurrentiel. Découvrez-la dès maintenant pour trouver l'outil qui vous convient le mieux !
9 outils
xix.ai

 commentaires (0)
SpaceX s'apprête à entrer en bourse vendredi, et l'enthousiasme des investisseurs est difficile à contenir. L'offre publique initiale, d'un montant de 75 milliards de dollars, serait largement sursouscrite, certains investisseurs institutionnels s'étant engagés à acquérir des blocs de 10 milliards de dollars pour obtenir une part de l'empire d'Elon Musk.
Les raisons d’aborder cet investissement avec prudence ne manquent pas : les grandes introductions en bourse affichent souvent des performances décevantes, l’entreprise est déficitaire et le comportement imprévisible d’Elon Musk sur les réseaux sociaux serait alarmant de la part de n’importe quel autre PDG du secteur technologique. Pourtant, rien de tout cela ne semble dissuader les investisseurs. Les investisseurs du secteur technologique ont appris à ne jamais parier contre Elon Musk, quelle que soit la logique commerciale.
Un examen objectif des plans financiers de SpaceX révèle sur quoi ils misent réellement : une activité articulée autour de centres de données orbitaux, un concept qui a émergé au cours des dix-huit derniers mois alors que Musk cherchait une vision fédératrice pour son conglomérat en vue de l’introduction en bourse.
À la manière typique de Musk, il s’agit d’un projet audacieux qui exige au moins trois prouesses techniques quasi impossibles : une fusée réutilisable, une toute nouvelle fonderie de puces aux États-Unis, et une course pour construire des satellites plus rapidement que jamais.
Un tel plan d’affaires est difficile à évaluer. Cette semaine, deux analyses ont tenté de fournir une évaluation plus nuancée du projet de SpaceX : l’une émanant du cabinet d’études financières Morningstar, et l’autre d’Aswath Damodaran, professeur de finance à l’université de New York spécialisé dans l’évaluation des entreprises. Ces deux études estiment que la valeur de SpaceX est nettement inférieure à l’estimation de près de 1 800 milliards de dollars avancée par les banquiers de l’entreprise. Morningstar lui attribue une valeur d’environ 825 milliards de dollars, tandis que Damodaran l’évalue à 1 200 milliards de dollars.
Cet écart important reflète en grande partie la combinaison d’un monopole spatial de premier plan au niveau mondial et d’une activité dans le domaine de l’IA bien plus risquée. L’analyste de Morningstar décrit la différence entre son estimation de la juste valeur, à 63 dollars par action, et le prix d’offre de SpaceX, à 135 dollars, comme une option d’achat de 72 dollars sur la capacité de l’entreprise à mettre en place des centres de données orbitaux au rythme et avec les capacités envisagés par Musk.
Dans les deux analyses, les marges élevées générées par les activités de lancement spatial et le réseau Internet par satellite de l’entreprise constituent ses atouts les plus séduisants, tandis que l’activité d’IA reste la plus incertaine.
Cloud ou pas cloud ?
Une partie de la question est la suivante : en quoi consiste exactement l’activité IA de SpaceX ? Dans son analyse de marché (formulaire S-1), l’entreprise identifie l’IA d’entreprise comme sa plus grande opportunité — ses modèles devant alimenter les outils de codage développés par l’équipe qu’elle a acquise auprès de Cursor, ainsi que le projet Macrohard de l’entreprise, qui vise à doter des agents numériques de la capacité d’effectuer des tâches de cols blancs. SpaceX estime le marché potentiel total de cette activité à 22 700 milliards de dollars, contre 2 400 milliards pour les infrastructures d’IA et un peu moins de 2 000 milliards pour ses activités spatiales.
Mais cette position est en contradiction avec les récents accords conclus par l’entreprise pour vendre une capacité de calcul substantielle à Anthropic et à Google, deux concurrents évidents dans le secteur des modèles. Un tel comportement n’est pas inhabituel pour une entreprise de Musk ; SpaceX lance souvent des satellites exploités par des rivaux de son réseau Starlink. Cependant, elle le fait généralement en position de force, et non pour tenter de rattraper son retard.
Agir comme un « néocloud » peut être une bonne stratégie commerciale à court terme, mais cela soulève la question de savoir où la valeur va s’accumuler dans la pile technologique de l’IA : vaut-il mieux être un fournisseur de puissance de calcul ou un créateur de modèles, si l’on ne peut pas être les deux ?
La logique d’échelle qui anime le secteur de l’IA exige que des laboratoires de pointe s’attachent sans relâche à entraîner de nouveaux modèles plus puissants (ou, comme l’a admis Musk dans son récent procès contre Sam Altman, en distillant les capacités des modèles d’autres entreprises). Tout concurrent qui ne prend pas de l’avance risque de se faire distancer, même si les capacités croissantes de modèles open source moins coûteux pourraient bouleverser cette dynamique.
Les centres de données spatiaux offrent un moyen de résoudre cette équation, en fournissant une puissance de calcul suffisante pour que SpaceX puisse effectivement mener ces deux activités de front.
L’architecture des centres de données spatiaux de Musk
Dans une interview vidéo publiée par SpaceX cette semaine, Musk a expliqué pourquoi SpaceX occupe une position unique pour mettre en place des centres de données. Son argument principal : SpaceX est la seule entreprise capable de mettre en orbite à moindre coût de grandes quantités de masse, de produire des panneaux solaires à grande échelle et de fabriquer des puces à grande échelle. Alors que les experts du secteur estiment généralement que la mise en place de centres de données spatiaux à grande échelle n’est pas envisageable avant une dizaine d’années, Musk a affirmé — en émettant toutefois de nombreuses réserves — qu’ils étaient bien plus proches de la réalité.
« Ce n’est pas une promesse de ce que nous ferons », a déclaré Musk dans la vidéo. « C’est ce que nous allons essayer de faire, et ce que nous pensons pouvoir probablement réaliser : atteindre un taux annualisé d’environ un gigawatt par an d’ici la fin de l’année prochaine, en termes de puissance de calcul IA spatiale. »
Sur la base de la puissance maximale prévue de 150 kW par satellite, cela implique un rythme de production de 6 666 satellites par an, soit environ 556 par mois. C’est environ le double du rythme de production actuel des satellites Starlink, qui s’élève à seulement 70 par semaine. Bien que M. Musk affirme que les satellites d’IA sont de conception plus simple, cela représente une demande énorme pour une usine de production qui n’a pas encore été construite. L’entreprise poursuit par ailleurs l’extension de son site de production de panneaux solaires.
Et cela sans même tenir compte de Terafab, la fonderie de puces très controversée de l’entreprise, dont Musk envisage qu’elle soutienne les phases ultérieures de ce produit, alors que l’entreprise vise à atteindre une capacité de production informatique annuelle d’un térawatt. Les usines de fabrication de puces comptent parmi les projets industriels modernes les plus ambitieux ; leur construction coûte généralement des milliards de dollars et peut prendre jusqu’à une décennie.
Vient ensuite la question la plus cruciale : qu’en est-il de Starship, la clé qui permettra à SpaceX de mettre en orbite tous ces puces de manière rentable ?
Un récent vol d’essai s’est relativement bien déroulé, mais il n’a pas laissé entrevoir une réutilisabilité rapide dans un avenir proche. SpaceX pourrait finir par ne réutiliser dans un premier temps que le propulseur, ce qui augmenterait les coûts de déploiement du centre de données spatial. Pour l’instant, l’entreprise fait toujours l’objet d’une enquête sur l’accident menée par la FAA afin de déterminer pourquoi l’étage propulseur n’a pas réussi à effectuer une rentrée contrôlée comme prévu. SpaceX n’a pas répondu aux questions concernant la date du prochain vol du véhicule, bien qu’elle ait indiqué qu’elle prévoyait de commencer à lancer des satellites Starlink avec celui-ci d’ici la fin de l’année.
Mais il faut prendre ces déclarations avec des pincettes : la NASA, qui a conclu un contrat de près de 4 milliards de dollars avec SpaceX pour utiliser Starship comme module d’alunissage, n’est toujours pas prête à s’engager dans une mission d’essai avec ce véhicule, prévue pour fin 2027.
Avertissement aux investisseurs
En acquérant des actions SpaceX, les investisseurs particuliers se retrouveront propriétaires d’un quasi-monopole sur l’accès à l’espace aux États-Unis et en Europe, d’un réseau mondial de communications, et d’un pari sur le projet d’infrastructure le plus ambitieux de l’ère de l’IA.
Ces projets reposent sur la capacité de SpaceX à créer quelque chose d’inédit : une fusée entièrement réutilisable. L’entreprise doit également construire une usine de production à haut débit pour les satellites d’IA, mais dans un délai de dix-huit mois, et non pas la décennie qu’il lui a fallu pour développer la fabrication de Starlink. Enfin, elle doit construire une fonderie de puces aux États-Unis, une tâche que même les entreprises spécialisées dans les semi-conducteurs hésitent à entreprendre. Musk a raison de dire que SpaceX est la seule entreprise en mesure de réaliser tout cela dans un avenir proche, mais cela souligne autant l’ampleur du défi que les chances de réussite de l’entreprise.
Musk avait l’habitude de dire qu’il n’introduirait pas SpaceX en bourse avant d’avoir atteint Mars, car des investisseurs capricieux risquaient de perdre confiance en cours de route. Ces projets ont peut-être été mis en suspens, mais ce qu’il a esquissé avant l’introduction en bourse de l’entreprise pourrait s’avérer tout aussi ambitieux.








 Musk admet que la construction de Grok a divulgué le code utilisateur, promet d’effacer toutes les données historiques
Elon Musk a abordé directement la controverse sur la vie privée concernant Grok Build, en commençant par un simple « Vrai » pour confirmer la validité de l’incident. Il s’est engagé à ce que toutes les données utilisateur précédemment téléchargées su
 Les actions américaines atteignent un jalon historique alors que les géants de l'IA et de l'aérospatiale se préparent pour leur entrée boursière à la valeur du trillion de dollars.
Elon Musk, Sam Altman et Dario Amodei, trois titans du secteur technologique, s’approchent des introductions en bourse de leurs entreprises respectives. Avec SpaceX, OpenAI et Anthropic – trois géants de l’industrie dont les valorisations approchent
 La startup suédoise en intelligence artificielle Lovable Eyes atteint une valorisation de 13,2 milliards de dollars après un tour de table majeur
Alors que les outils de codage alimentés par l’intelligence artificielle gagnent en popularité, la startup suédoise Lovable a levé des fonds lors d’un tour de table majeur. L’entreprise vise à collecter 3 milliards de dollars, ce qui pourrait porter

Les meilleurs outils d’analyse SERP basés sur l’IA de 2026, les mieux notés pour la stratégie de référencement, sont sélectionnés par XIX.AI à l’issue de tests rigoureux en conditions réelles et de classements mis à jour chaque semaine. Ces outils puissants vous aident à révéler des opportunités d’optimisation cachées, à améliorer les performances de votre contenu et à acquérir un avantage concurrentiel dans les résultats de recherche. Découvrez dès aujourd’hui l’outil idéal pour optimiser votre stratégie de référencement. Explorez-les dès maintenant !
13 outils
xix.ai

2026 Derniers Meilleurs Outils de Détection d’Anomalies par IA les mieux notés pour la surveillance des KPI dans les équipes SaaS et E-commerce ! XIX.AI a sélectionné une collection puissante et révolutionnaire, basée sur des tests rigoureux en conditions réelles et des classements mis à jour chaque semaine. Vous y trouverez des comparaisons détaillées entre les versions gratuites et payantes, afin de vous aider à identifier la solution incontournable qui améliore la productivité et débloque votre avantage concurrentiel grâce à l’IA. Explorez dès maintenant !
10 outils
xix.ai

2026 : les meilleurs générateurs de plans basés sur l'IA pour les articles SEO longs, soigneusement sélectionnés par XIX.AI. Ces outils puissants offrent une aide révolutionnaire pour créer rapidement du contenu de haute qualité, améliorant ainsi considérablement l'efficacité de la rédaction. Découvrez une comparaison entre les versions gratuites et payantes, ainsi que des tests concrets et des classements détaillés pour vous aider à trouver l'option incontournable qui répond à vos besoins. Explorez dès maintenant pour tirer pleinement parti de l'IA.
8 outils
xix.ai

Les meilleurs outils d'IA de 2026 pour les devoirs et la préparation aux examens ! XIX.AI vous propose une sélection des outils les mieux notés, puissants et révolutionnaires, qui aident les élèves à booster leur productivité, à optimiser la réalisation de leurs devoirs et à réussir haut la main leurs examens grâce à des tests concrets. Découvrez un comparatif entre les versions gratuites et payantes, des classements détaillés et des options incontournables pour tirer pleinement parti de l'IA. Découvrez-les dès maintenant !
10 outils
xix.ai

2026 Derniers Meilleurs Outils de Démonstration Vocale par IA pour les Paroliers, Créateurs d’Accroches et Équipes de Contenu Multilingues ! XIX.AI a sélectionné une liste primée d’outils puissants et révolutionnaires, soumis à des tests rigoureux en conditions réelles. Vous y trouverez des données détaillées comparant les versions gratuites et payantes, des classements complets et des options incontournables à essayer pour améliorer votre efficacité d’écriture et libérer votre potentiel créatif. Explorez dès maintenant pour découvrir l’outil parfait répondant à tous vos besoins en contenu !
9 outils
xix.ai

Les meilleurs outils de recherche concurrentielle basés sur l’IA les plus récents et les mieux notés pour les petites entreprises en 2026 ! XIX.AI a sélectionné une collection extrêmement puissante et révolutionnaire, mise à jour chaque semaine à l’issue de tests rigoureux en conditions réelles et accompagnée de classements détaillés. Vous y trouverez un comparatif complet entre les versions gratuites et payantes pour vous aider à identifier les outils incontournables qui boosteront votre productivité et vous donneront un avantage concurrentiel. Découvrez-la dès maintenant pour trouver l'outil qui vous convient le mieux !
9 outils
xix.ai












