


 Lar
Três projetos ambiciosos de alta tecnologia impulsionam a oferta pública inicial (IPO) de grande sucesso da SpaceX
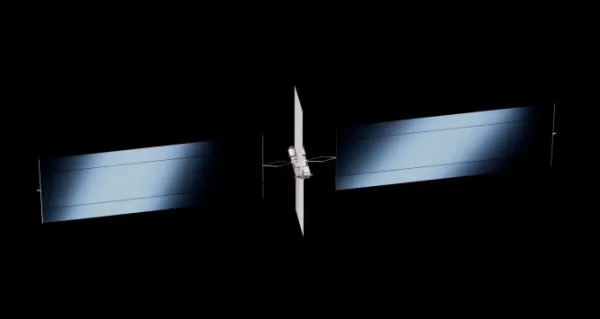
A SpaceX deve abrir o capital nesta sexta-feira, e o entusiasmo dos investidores é difícil de conter. A oferta pública inicial de US$ 75 bilhões está, segundo relatos, com forte excesso de demanda, com alguns investidores institucionais comprometendo blocos de US$ 10 bilhões para adquirir uma fatia do império de Elon Musk.
Há muitos motivos para abordar esse investimento com cautela — grandes aberturas de capital costumam ter desempenho abaixo do esperado, a empresa está no vermelho e o comportamento imprevisível de Musk na internet seria alarmante vindo de qualquer outro CEO do setor de tecnologia —, mas nada disso parece dissuadir os investidores. Os investidores em tecnologia aprenderam a nunca apostar contra Elon, independentemente da lógica empresarial.
Uma análise imparcial dos planos financeiros da SpaceX revela no que eles estão realmente apostando: um negócio construído em torno de centros de dados orbitais, um conceito que surgiu nos últimos dezoito meses, à medida que Musk buscava uma visão unificadora para seu conglomerado antes da oferta pública inicial.
No estilo típico de Musk, trata-se de um plano audacioso que exige pelo menos três conquistas de engenharia quase impossíveis: um foguete reutilizável, uma nova fábrica de chips nos EUA e uma corrida para construir satélites mais rápido do que nunca.
É difícil avaliar um plano de negócios como esse. Nesta semana, duas análises tentaram oferecer uma avaliação mais ponderada do plano da SpaceX — uma da empresa de pesquisa financeira Morningstar e outra de Aswath Damodaran, professor de finanças da Universidade de Nova York com foco específico em avaliação corporativa. Ambos os estudos consideram a SpaceX significativamente menos valiosa do que a estimativa de quase US$ 1,8 trilhão apresentada pelos banqueiros da empresa. A Morningstar atribui um valor de aproximadamente US$ 825 bilhões, enquanto Damodaran avalia a empresa em US$ 1,2 trilhão.
Essa grande diferença reflete, em grande parte, a combinação de um monopólio espacial líder mundial com um negócio de IA muito mais arriscado. O analista da Morningstar descreve a diferença entre sua estimativa de valor justo de US$ 63 por ação e o preço de oferta da SpaceX de US$ 135 como uma opção de compra de US$ 72 sobre a capacidade da empresa de entregar centros de dados orbitais no ritmo e com a capacidade que Musk imagina.
Em ambas as análises, as altas margens do negócio de lançamentos espaciais e da rede de internet via satélite da empresa são seus aspectos mais atraentes, enquanto o negócio de IA continua sendo o mais incerto.
Nuvem ou não nuvem?
Parte da questão é: o que exatamente é o negócio de IA da SpaceX? Em sua análise de mercado do formulário S-1, a empresa define sua maior oportunidade como a IA empresarial — com seus modelos previstos para impulsionar ferramentas de codificação desenvolvidas pela equipe que adquiriu da Cursor, bem como o projeto Macrohard da empresa, que visa dar aos agentes digitais a capacidade de realizar trabalhos de escritório. A SpaceX estima o mercado total acessível para esse negócio em US$ 22,7 trilhões, contra US$ 2,4 trilhões para infraestrutura de IA e pouco menos de US$ 2 trilhões para seus empreendimentos espaciais.
Mas essa postura entra em conflito com os recentes acordos da empresa para vender capacidade computacional substancial à Anthropic e ao Google, ambos concorrentes evidentes no setor de modelos. Tal comportamento não é incomum para uma empresa de Musk; a SpaceX frequentemente lança satélites operados por rivais de sua rede Starlink. No entanto, ela normalmente faz isso a partir de uma posição de força, e não enquanto tenta recuperar o atraso.
Agir como uma “neocloud” pode ser um bom negócio no curto prazo, mas levanta a questão de onde o valor se acumulará na pilha tecnológica de IA: é melhor ser um provedor de computação ou um criador de modelos, se não for possível ser ambos?
A lógica de escalonamento que impulsiona o setor de IA exige laboratórios de ponta para treinar constantemente modelos novos e mais poderosos (ou, como Musk admitiu em seu recente processo contra Sam Altman, extrair recursos dos modelos de outras empresas). Qualquer concorrente que não corra à frente corre o risco de ficar para trás, embora as capacidades crescentes de modelos de código aberto mais baratos possam perturbar essa dinâmica.
Os data centers espaciais oferecem uma maneira de resolver esse dilema, fornecendo poder de computação suficiente para que a SpaceX possa efetivamente fazer as duas coisas.
A arquitetura do data center espacial de Musk
Em uma entrevista em vídeo divulgada pela SpaceX nesta semana, Musk explicou por que a SpaceX está em uma posição única para concretizar a ideia dos data centers. Seu argumento principal: a SpaceX é a única empresa capaz de colocar grandes quantidades de massa em órbita a baixo custo, produzir painéis solares de grande porte e fabricar chips em escala. Embora especialistas do setor geralmente considerem que os data centers espaciais em grande escala ainda estejam a cerca de uma década de distância, Musk argumentou — com muitas ressalvas — que eles estão muito mais próximos.
“Isso não é uma promessa do que faremos”, disse Musk no vídeo. “É o que vamos tentar fazer e achamos que provavelmente conseguiremos: atingir uma taxa anualizada de aproximadamente um gigawatt por ano até o final do próximo ano, em termos de computação de IA espacial.”
Com base em sua estimativa de potência máxima de 150 kW por satélite, isso implica uma taxa de produção de 6.666 satélites por ano, ou cerca de 556 por mês. Isso é aproximadamente o dobro da taxa de produção atual divulgada dos satélites Starlink, que é de apenas 70 por semana. Embora Musk afirme que os satélites de IA tenham um design mais simples, essa é uma demanda enorme para uma unidade de produção que ainda não foi construída. A empresa também continua expandindo sua unidade de produção de painéis solares.
E isso sem levar em conta a Terafab, a tão comentada fábrica de chips da empresa, que Musk prevê que dará suporte às etapas posteriores desse produto, já que a empresa pretende ampliar sua capacidade para um terawatt de produção computacional anual. Fábricas de chips estão entre os projetos industriais modernos mais desafiadores, custando normalmente bilhões de dólares e levando até uma década para serem construídas.
Depois, há a questão mais crítica: e quanto à Starship, a chave para a capacidade da SpaceX de colocar economicamente todos esses chips em órbita?
Um voo de teste recente correu razoavelmente bem, mas não indicou que a reutilização rápida esteja prestes a acontecer. A SpaceX pode acabar reutilizando apenas o propulsor inicialmente, o que aumentaria os custos da implantação do data center espacial. Por enquanto, a empresa ainda está passando por uma investigação de acidente com a FAA para determinar por que o estágio impulsionador não conseguiu fazer uma reentrada controlada conforme planejado. A SpaceX não respondeu a perguntas sobre quando o veículo voará novamente, embora tenha afirmado que espera começar a lançar satélites Starlink com ele até o final deste ano.
Mas é preciso levar isso com cautela: a NASA, que tem um contrato de quase US$ 4 bilhões com a SpaceX para usar a Starship como módulo de pouso lunar, ainda não está pronta para se comprometer com uma missão de teste com o veículo, prevista para o final de 2027.
Cuidado, investidores
À medida que os investidores de capital aberto adquirirem ações da SpaceX, eles se verão detentores de um quase monopólio no acesso ao espaço nos EUA e na Europa, de uma rede global de comunicações e de uma aposta no projeto de infraestrutura mais ambicioso da era da IA.
Esses projetos dependem de a SpaceX criar algo nunca visto antes: um foguete totalmente reutilizável. A empresa também precisa construir uma unidade de produção em alta escala para satélites de IA, mas em um prazo de dezoito meses, e não na década que levou para desenvolver a fabricação do Starlink. Por fim, ela precisa construir uma fábrica de chips nos EUA, uma tarefa que até mesmo empresas especializadas em semicondutores hesitam em assumir. Musk está certo ao afirmar que a SpaceX é a única empresa posicionada para alcançar qualquer uma dessas metas em um futuro próximo, mas isso ressalta tanto a magnitude do desafio quanto as chances de sucesso da empresa.
Musk costumava dizer que não abriria o capital da SpaceX até chegar a Marte, pois investidores inconstantes poderiam perder a confiança ao longo do caminho. Esses planos podem ter sido suspensos, mas o que ele delineou antes da abertura de capital da empresa pode ser igualmente desafiador.
Artigo relacionado
 Musk admite que vazamento do código do Grok expôs dados de usuários e promete apagar todas as informações históricas.
Elon Musk abordou diretamente a controvérsia sobre privacidade envolvendo o Grok Build, começando com um simples "Verdadeiro" para confirmar a validade do incidente. Ele prometeu que todos os dados dos usuários carregados anteriormente para a SpaceXA
Ações dos EUA Atingem Marco Histórico Enquanto Gigantes de IA e Aeroespacial se Preparam para Estreia de Trilião de Dólares
Elon Musk, Sam Altman e Dario Amodei, três titãs do setor de tecnologia, estão avançando rumo a ofertas públicas iniciais (IPOs) para suas respectivas empresas. Com a SpaceX, a OpenAI e a Anthropic — três gigantes da indústria que se aproximam de ava
Startup sueca de IA Lovable Eyes tem avaliação de US$ 13,2 bilhões após rodada principal de investimentos
À medida que as ferramentas de codificação impulsionadas por IA ganham tração, a startup sueca Lovable garantiu uma grande rodada de financiamento. A empresa visa captar US$ 3 bilhões, o que poderia elevar sua avaliação para US$ 13,2 bilhões — o dobr
Recomendações de tópicos especiais relacionados
SEO
 As melhores ferramentas de análise de SERP com IA para estratégias de busca
As melhores e mais bem avaliadas ferramentas de análise de SERP com IA de 2026 para estratégias de busca são selecionadas pela XIX.AI por meio de rigorosos testes práticos e rankings atualizados semanalmente. Essas ferramentas poderosas ajudam você a identificar oportunidades ocultas de otimização, melhorar o desempenho do conteúdo e obter uma vantagem competitiva nas buscas. Descubra hoje mesmo a ferramenta perfeita para aprimorar sua estratégia de busca. Explore agora!
 13 ferramentas
 xix.ai
Análise de dados
Melhores ferramentas de detecção de anomalias com IA para monitoramento de KPIs entre equipes de SaaS e comércio eletrônico
2026 Últimas Melhores Ferramentas de Detecção de Anomalias por IA Mais Bem Avaliadas para Monitoramento de KPIs em Equipes de SaaS e E-commerce! A XIX.AI compilou uma coleção poderosa e transformadora, baseada em testes rigorosos do mundo real e classificações atualizadas semanalmente. Você encontrará insights detalhados sobre comparações entre versões gratuitas e pagas para ajudá-lo a identificar a solução que deve ser testada, aumentando a produtividade e desbloqueando sua vantagem com IA. Explore agora!
10 ferramentas
xix.ai
escrita
Os melhores geradores de esboços com IA para artigos longos de SEO
Os melhores e mais bem avaliados geradores de esboços com IA de 2026 para artigos longos de SEO, cuidadosamente selecionados pela XIX.AI. Essas ferramentas poderosas oferecem um auxílio revolucionário na criação rápida de conteúdo de alta qualidade, aumentando significativamente a eficiência na redação. Confira uma comparação entre versões gratuitas e pagas, além de testes práticos e classificações detalhadas, para ajudá-lo a encontrar a opção imperdível que melhor atenda às suas necessidades. Explore agora para aproveitar ao máximo as vantagens da IA.
8 ferramentas
xix.ai
Educação e Aprendizagem
Ferramentas de IA para os deveres de casa e a preparação para provas
As melhores e mais recentes ferramentas de IA para lição de casa e preparação para provas em 2026! A XIX.AI seleciona uma lista das ferramentas mais bem avaliadas, poderosas e revolucionárias que ajudam os alunos a aumentar a produtividade, agilizar a realização das lições de casa e se sair muito bem nas provas por meio de testes práticos. Veja uma comparação entre versões gratuitas e pagas, classificações detalhadas e opções imperdíveis para aproveitar ao máximo as vantagens da IA. Explore agora!
10 ferramentas
xix.ai
Composição musical
Ferramentas de Demonstração Vocal com IA para Compositores, Ganchos, Toplines e Sessões de Rascunho Multilíngues
2026 Últimas Melhores Ferramentas de Demonstração Vocal com IA para Compositores, Criadores de Ganchos e Equipes de Conteúdo Multilíngue! A XIX.AI compilou uma lista de ferramentas altamente avaliadas e poderosas, que mudam o jogo e passaram por rigorosos testes no mundo real. Você encontrará dados detalhados de comparação entre versões gratuitas e pagas, classificações abrangentes e opções imperdíveis para ajudá-lo a aumentar a eficiência da escrita e desbloquear seu potencial criativo. Explore agora para descobrir a ferramenta perfeita para todas as suas necessidades de conteúdo!
9 ferramentas
xix.ai
Negócios
As melhores ferramentas de pesquisa competitiva baseadas em IA para pequenas empresas
As melhores e mais bem avaliadas ferramentas de pesquisa competitiva com IA de 2026 para pequenas empresas! A XIX.AI selecionou uma coleção extremamente poderosa e revolucionária, atualizada semanalmente com testes rigorosos no mundo real e classificações detalhadas. Você encontrará uma comparação abrangente entre versões gratuitas e pagas para ajudá-lo a identificar as ferramentas imperdíveis que aumentam sua produtividade e lhe proporcionam uma vantagem competitiva. Explore agora para descobrir a ferramenta perfeita para você!
9 ferramentas
xix.ai

 Comentários (0)
A SpaceX deve abrir o capital nesta sexta-feira, e o entusiasmo dos investidores é difícil de conter. A oferta pública inicial de US$ 75 bilhões está, segundo relatos, com forte excesso de demanda, com alguns investidores institucionais comprometendo blocos de US$ 10 bilhões para adquirir uma fatia do império de Elon Musk.
Há muitos motivos para abordar esse investimento com cautela — grandes aberturas de capital costumam ter desempenho abaixo do esperado, a empresa está no vermelho e o comportamento imprevisível de Musk na internet seria alarmante vindo de qualquer outro CEO do setor de tecnologia —, mas nada disso parece dissuadir os investidores. Os investidores em tecnologia aprenderam a nunca apostar contra Elon, independentemente da lógica empresarial.
Uma análise imparcial dos planos financeiros da SpaceX revela no que eles estão realmente apostando: um negócio construído em torno de centros de dados orbitais, um conceito que surgiu nos últimos dezoito meses, à medida que Musk buscava uma visão unificadora para seu conglomerado antes da oferta pública inicial.
No estilo típico de Musk, trata-se de um plano audacioso que exige pelo menos três conquistas de engenharia quase impossíveis: um foguete reutilizável, uma nova fábrica de chips nos EUA e uma corrida para construir satélites mais rápido do que nunca.
É difícil avaliar um plano de negócios como esse. Nesta semana, duas análises tentaram oferecer uma avaliação mais ponderada do plano da SpaceX — uma da empresa de pesquisa financeira Morningstar e outra de Aswath Damodaran, professor de finanças da Universidade de Nova York com foco específico em avaliação corporativa. Ambos os estudos consideram a SpaceX significativamente menos valiosa do que a estimativa de quase US$ 1,8 trilhão apresentada pelos banqueiros da empresa. A Morningstar atribui um valor de aproximadamente US$ 825 bilhões, enquanto Damodaran avalia a empresa em US$ 1,2 trilhão.
Essa grande diferença reflete, em grande parte, a combinação de um monopólio espacial líder mundial com um negócio de IA muito mais arriscado. O analista da Morningstar descreve a diferença entre sua estimativa de valor justo de US$ 63 por ação e o preço de oferta da SpaceX de US$ 135 como uma opção de compra de US$ 72 sobre a capacidade da empresa de entregar centros de dados orbitais no ritmo e com a capacidade que Musk imagina.
Em ambas as análises, as altas margens do negócio de lançamentos espaciais e da rede de internet via satélite da empresa são seus aspectos mais atraentes, enquanto o negócio de IA continua sendo o mais incerto.
Nuvem ou não nuvem?
Parte da questão é: o que exatamente é o negócio de IA da SpaceX? Em sua análise de mercado do formulário S-1, a empresa define sua maior oportunidade como a IA empresarial — com seus modelos previstos para impulsionar ferramentas de codificação desenvolvidas pela equipe que adquiriu da Cursor, bem como o projeto Macrohard da empresa, que visa dar aos agentes digitais a capacidade de realizar trabalhos de escritório. A SpaceX estima o mercado total acessível para esse negócio em US$ 22,7 trilhões, contra US$ 2,4 trilhões para infraestrutura de IA e pouco menos de US$ 2 trilhões para seus empreendimentos espaciais.
Mas essa postura entra em conflito com os recentes acordos da empresa para vender capacidade computacional substancial à Anthropic e ao Google, ambos concorrentes evidentes no setor de modelos. Tal comportamento não é incomum para uma empresa de Musk; a SpaceX frequentemente lança satélites operados por rivais de sua rede Starlink. No entanto, ela normalmente faz isso a partir de uma posição de força, e não enquanto tenta recuperar o atraso.
Agir como uma “neocloud” pode ser um bom negócio no curto prazo, mas levanta a questão de onde o valor se acumulará na pilha tecnológica de IA: é melhor ser um provedor de computação ou um criador de modelos, se não for possível ser ambos?
A lógica de escalonamento que impulsiona o setor de IA exige laboratórios de ponta para treinar constantemente modelos novos e mais poderosos (ou, como Musk admitiu em seu recente processo contra Sam Altman, extrair recursos dos modelos de outras empresas). Qualquer concorrente que não corra à frente corre o risco de ficar para trás, embora as capacidades crescentes de modelos de código aberto mais baratos possam perturbar essa dinâmica.
Os data centers espaciais oferecem uma maneira de resolver esse dilema, fornecendo poder de computação suficiente para que a SpaceX possa efetivamente fazer as duas coisas.
A arquitetura do data center espacial de Musk
Em uma entrevista em vídeo divulgada pela SpaceX nesta semana, Musk explicou por que a SpaceX está em uma posição única para concretizar a ideia dos data centers. Seu argumento principal: a SpaceX é a única empresa capaz de colocar grandes quantidades de massa em órbita a baixo custo, produzir painéis solares de grande porte e fabricar chips em escala. Embora especialistas do setor geralmente considerem que os data centers espaciais em grande escala ainda estejam a cerca de uma década de distância, Musk argumentou — com muitas ressalvas — que eles estão muito mais próximos.
“Isso não é uma promessa do que faremos”, disse Musk no vídeo. “É o que vamos tentar fazer e achamos que provavelmente conseguiremos: atingir uma taxa anualizada de aproximadamente um gigawatt por ano até o final do próximo ano, em termos de computação de IA espacial.”
Com base em sua estimativa de potência máxima de 150 kW por satélite, isso implica uma taxa de produção de 6.666 satélites por ano, ou cerca de 556 por mês. Isso é aproximadamente o dobro da taxa de produção atual divulgada dos satélites Starlink, que é de apenas 70 por semana. Embora Musk afirme que os satélites de IA tenham um design mais simples, essa é uma demanda enorme para uma unidade de produção que ainda não foi construída. A empresa também continua expandindo sua unidade de produção de painéis solares.
E isso sem levar em conta a Terafab, a tão comentada fábrica de chips da empresa, que Musk prevê que dará suporte às etapas posteriores desse produto, já que a empresa pretende ampliar sua capacidade para um terawatt de produção computacional anual. Fábricas de chips estão entre os projetos industriais modernos mais desafiadores, custando normalmente bilhões de dólares e levando até uma década para serem construídas.
Depois, há a questão mais crítica: e quanto à Starship, a chave para a capacidade da SpaceX de colocar economicamente todos esses chips em órbita?
Um voo de teste recente correu razoavelmente bem, mas não indicou que a reutilização rápida esteja prestes a acontecer. A SpaceX pode acabar reutilizando apenas o propulsor inicialmente, o que aumentaria os custos da implantação do data center espacial. Por enquanto, a empresa ainda está passando por uma investigação de acidente com a FAA para determinar por que o estágio impulsionador não conseguiu fazer uma reentrada controlada conforme planejado. A SpaceX não respondeu a perguntas sobre quando o veículo voará novamente, embora tenha afirmado que espera começar a lançar satélites Starlink com ele até o final deste ano.
Mas é preciso levar isso com cautela: a NASA, que tem um contrato de quase US$ 4 bilhões com a SpaceX para usar a Starship como módulo de pouso lunar, ainda não está pronta para se comprometer com uma missão de teste com o veículo, prevista para o final de 2027.
Cuidado, investidores
À medida que os investidores de capital aberto adquirirem ações da SpaceX, eles se verão detentores de um quase monopólio no acesso ao espaço nos EUA e na Europa, de uma rede global de comunicações e de uma aposta no projeto de infraestrutura mais ambicioso da era da IA.
Esses projetos dependem de a SpaceX criar algo nunca visto antes: um foguete totalmente reutilizável. A empresa também precisa construir uma unidade de produção em alta escala para satélites de IA, mas em um prazo de dezoito meses, e não na década que levou para desenvolver a fabricação do Starlink. Por fim, ela precisa construir uma fábrica de chips nos EUA, uma tarefa que até mesmo empresas especializadas em semicondutores hesitam em assumir. Musk está certo ao afirmar que a SpaceX é a única empresa posicionada para alcançar qualquer uma dessas metas em um futuro próximo, mas isso ressalta tanto a magnitude do desafio quanto as chances de sucesso da empresa.
Musk costumava dizer que não abriria o capital da SpaceX até chegar a Marte, pois investidores inconstantes poderiam perder a confiança ao longo do caminho. Esses planos podem ter sido suspensos, mas o que ele delineou antes da abertura de capital da empresa pode ser igualmente desafiador.








 Musk admite que vazamento do código do Grok expôs dados de usuários e promete apagar todas as informações históricas.
Elon Musk abordou diretamente a controvérsia sobre privacidade envolvendo o Grok Build, começando com um simples "Verdadeiro" para confirmar a validade do incidente. Ele prometeu que todos os dados dos usuários carregados anteriormente para a SpaceXA
 Ações dos EUA Atingem Marco Histórico Enquanto Gigantes de IA e Aeroespacial se Preparam para Estreia de Trilião de Dólares
Elon Musk, Sam Altman e Dario Amodei, três titãs do setor de tecnologia, estão avançando rumo a ofertas públicas iniciais (IPOs) para suas respectivas empresas. Com a SpaceX, a OpenAI e a Anthropic — três gigantes da indústria que se aproximam de ava
 Startup sueca de IA Lovable Eyes tem avaliação de US$ 13,2 bilhões após rodada principal de investimentos
À medida que as ferramentas de codificação impulsionadas por IA ganham tração, a startup sueca Lovable garantiu uma grande rodada de financiamento. A empresa visa captar US$ 3 bilhões, o que poderia elevar sua avaliação para US$ 13,2 bilhões — o dobr

As melhores e mais bem avaliadas ferramentas de análise de SERP com IA de 2026 para estratégias de busca são selecionadas pela XIX.AI por meio de rigorosos testes práticos e rankings atualizados semanalmente. Essas ferramentas poderosas ajudam você a identificar oportunidades ocultas de otimização, melhorar o desempenho do conteúdo e obter uma vantagem competitiva nas buscas. Descubra hoje mesmo a ferramenta perfeita para aprimorar sua estratégia de busca. Explore agora!
13 ferramentas
xix.ai

2026 Últimas Melhores Ferramentas de Detecção de Anomalias por IA Mais Bem Avaliadas para Monitoramento de KPIs em Equipes de SaaS e E-commerce! A XIX.AI compilou uma coleção poderosa e transformadora, baseada em testes rigorosos do mundo real e classificações atualizadas semanalmente. Você encontrará insights detalhados sobre comparações entre versões gratuitas e pagas para ajudá-lo a identificar a solução que deve ser testada, aumentando a produtividade e desbloqueando sua vantagem com IA. Explore agora!
10 ferramentas
xix.ai

Os melhores e mais bem avaliados geradores de esboços com IA de 2026 para artigos longos de SEO, cuidadosamente selecionados pela XIX.AI. Essas ferramentas poderosas oferecem um auxílio revolucionário na criação rápida de conteúdo de alta qualidade, aumentando significativamente a eficiência na redação. Confira uma comparação entre versões gratuitas e pagas, além de testes práticos e classificações detalhadas, para ajudá-lo a encontrar a opção imperdível que melhor atenda às suas necessidades. Explore agora para aproveitar ao máximo as vantagens da IA.
8 ferramentas
xix.ai

As melhores e mais recentes ferramentas de IA para lição de casa e preparação para provas em 2026! A XIX.AI seleciona uma lista das ferramentas mais bem avaliadas, poderosas e revolucionárias que ajudam os alunos a aumentar a produtividade, agilizar a realização das lições de casa e se sair muito bem nas provas por meio de testes práticos. Veja uma comparação entre versões gratuitas e pagas, classificações detalhadas e opções imperdíveis para aproveitar ao máximo as vantagens da IA. Explore agora!
10 ferramentas
xix.ai

2026 Últimas Melhores Ferramentas de Demonstração Vocal com IA para Compositores, Criadores de Ganchos e Equipes de Conteúdo Multilíngue! A XIX.AI compilou uma lista de ferramentas altamente avaliadas e poderosas, que mudam o jogo e passaram por rigorosos testes no mundo real. Você encontrará dados detalhados de comparação entre versões gratuitas e pagas, classificações abrangentes e opções imperdíveis para ajudá-lo a aumentar a eficiência da escrita e desbloquear seu potencial criativo. Explore agora para descobrir a ferramenta perfeita para todas as suas necessidades de conteúdo!
9 ferramentas
xix.ai

As melhores e mais bem avaliadas ferramentas de pesquisa competitiva com IA de 2026 para pequenas empresas! A XIX.AI selecionou uma coleção extremamente poderosa e revolucionária, atualizada semanalmente com testes rigorosos no mundo real e classificações detalhadas. Você encontrará uma comparação abrangente entre versões gratuitas e pagas para ajudá-lo a identificar as ferramentas imperdíveis que aumentam sua produtividade e lhe proporcionam uma vantagem competitiva. Explore agora para descobrir a ferramenta perfeita para você!
9 ferramentas
xix.ai












