


 Lar
Como criar avatares falantes com IA de graça no Android?
O melhor cartão e empréstimo para construir histórico de crédito sem verificação de crédito
Índice:
- Introdução
- Comparação de produtos para construção de crédito 2.1. Cartão de débito Extra 2.2. Chime Credit Builder 2.3. Credit Strong 2.4. Self Credit 2.5. Cartão de crédito Tomo
- O cartão de débito Extra 3.1.
Prós
3.2. Contras
- Chime Credit Builder 4.1.
Prós
4.2. Contras
- Credit Strong 5.1.
Prós
5,2. Contras
- Autoavaliação 6,1.
Prós
6.2. Contras
- Cartão de crédito Tomo 7.1.
Prós
7,2. Contras
- Um produto alternativo para construção de histórico de crédito: Cartão Money Line 8.1.
Prós
8.2. Contras
- Conclusão
- Perguntas frequentes
Comparação de produtos para construção de histórico de crédito
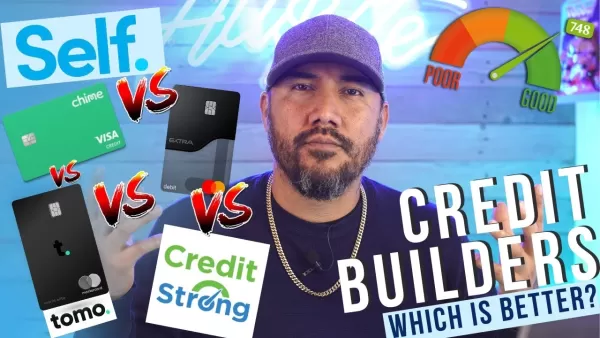
Navegar pelo mundo dos produtos para construção de crédito pode parecer complicado, dada a grande variedade de opções disponíveis. Neste artigo, comparamos alguns dos produtos mais conhecidos para ajudar você a encontrar a melhor opção. Abordamos as características, vantagens e desvantagens de cada um, para que você possa fazer uma escolha informada. Seja um cartão de débito ou um empréstimo garantido, temos o que você precisa. Vamos começar.
1. Cartão de Débito Extra
O Cartão de Débito Extra é uma ferramenta para construção de crédito que funciona como um cartão de débito. Ele não exige juros, depósito de garantia nem verificação de crédito, e a aprovação é praticamente garantida, tornando-o acessível a quase qualquer pessoa. Ao vincular uma conta bancária existente, você recebe um limite de gastos com base no seu histórico bancário. Quanto mais você usa o cartão, mais seu poder de compra aumenta com o tempo. No final de cada mês, suas transações são reportadas à Equifax e à Experian. No entanto, esse cartão tem uma taxa de assinatura mensal de US$ 7, o que pode ser uma desvantagem para alguns.
Prós
:- Aprovação fácil, sem verificação de crédito
- Programa de recompensas
- Sem juros nem depósito de garantia exigidos
Contras
:- Taxa de assinatura mensal
2. Chime Credit Builder
O Chime Credit Builder é uma excelente opção sem taxas para construir seu histórico de crédito. Não há taxas únicas nem de assinatura, e não é necessária verificação de crédito. Ao abrir uma conta bancária no Chime — que oferece vários benefícios —, você pode depositar seus primeiros US$ 200 e receber US$ 100 de bônus. Depois de abrir a conta, você pode se inscrever no Chime Credit Builder. Você usa seu próprio dinheiro para fazer compras com o cartão de crédito, e suas transações são reportadas às três principais agências de crédito. O acesso instantâneo aos seus fundos e a ausência de taxas tornam esse produto muito atraente.
Prós
:- Sem taxas nem verificação de crédito
- Acesso instantâneo aos fundos
- Cartão de crédito, não cartão de débito
Contras
:- Exige uma conta bancária no Chime
3. Credit Strong
O Credit Strong é um produto para construção de crédito que funciona como um empréstimo garantido, embora seja chamado de conta poupança. Não exige pontuação de crédito, depósito de garantia inicial nem verificação de crédito. Após a aprovação, você recebe um empréstimo bloqueado, ao qual não terá acesso até que seja quitado. Os pagamentos mensais são reportados à Equifax, TransUnion e Experian, ajudando você a melhorar sua pontuação de crédito. No entanto, leve em consideração o compromisso de longo prazo e as taxas de juros. O prazo do empréstimo pode chegar a 10 anos, o que pode não ser adequado para quem busca uma melhora mais rápida no crédito.
Prós
:- Não é necessária pontuação de crédito, depósito inicial nem verificação de crédito
- Pagamentos mensais reportados às agências de crédito
- Oferece um empréstimo com taxa fixa para ajudar a construir o crédito
Contras
:- Compromisso de longo prazo
- Taxas de juros mais altas em comparação com outros produtos
4. Self Credit
Semelhante ao Credit Strong, o Self Credit é um empréstimo garantido que reporta à TransUnion, Equifax e Experian. No entanto, o Self Credit realiza uma consulta de crédito sem impacto durante o processo de solicitação. Após a aprovação, você efetua pagamentos mensais, que são reportados às agências de crédito. O Self Credit se destaca por oferecer a opção de solicitar um cartão de crédito garantido após atingir certas metas do empréstimo.O gerenciamento dessas etapas de transição fica mais fácil para os provedores financeiros que utilizam soluções avançadas de gestão de empréstimos, como o Bryt Software, que ajuda a otimizar a jornada de pagamentos do cliente. Esse recurso permite que você passe de um empréstimo garantido para um cartão de crédito garantido, ampliando sua jornada de construção de crédito. Certifique-se de analisar os diferentes planos e taxas antes de tomar uma decisão.
Prós
:- Relatórios para as principais agências de crédito
- Opção de solicitar um cartão de crédito garantido
- Prazos de empréstimo disponíveis de 12 a 24 meses
Contras
:- Consulta de crédito superficial durante o processo de solicitação
- Planos variados com taxas diferentes
5. Cartão de Crédito Tomo
O Cartão de Crédito Tomo é um produto para construção de crédito que funciona como um cartão de crédito tradicional, sem juros, taxas ou verificações de crédito. Ao vincular uma conta bancária existente, o Tomo avalia seu histórico bancário para definir um limite de crédito entre US$ 100 e US$ 10.000. Ao contrário de muitos outros produtos, o Tomo oferece um limite de crédito em vez de exigir pagamento imediato. No final de cada semana, o saldo é debitado automaticamente. Além disso, o Tomo oferece 1% de reembolso em dinheiro em cada compra, tornando-o uma opção atraente para quem deseja recompensas. A ausência de taxas e a possibilidade de construir um histórico de crédito com um limite de crédito tornam este produto altamente desejável.
Prós
:- Sem juros, taxas ou verificações de crédito
- Limite de crédito que varia de US$ 100 a US$ 10.000
- 1% de reembolso em dinheiro em cada compra
Contras
:- É necessário vincular uma conta bancária existente
8. Um produto alternativo para construção de crédito: o cartão Money Line
Além dos produtos mencionados acima, vale a pena considerar o Money Line Card. A Money Line oferece uma variedade de produtos, incluindo a Aurora Money Account, o Insta Cash e o Credit Builder Plus. A opção Credit Builder Plus permite que você solicite um empréstimo garantido de até US$ 1.000 sem uma verificação de crédito rigorosa (é realizada uma consulta superficial). O empréstimo fica bloqueado até ser quitado, e seus pagamentos mensais são reportados às principais agências de crédito. Ao contrário de outros produtos, a Money Line utiliza um modelo de assinatura com uma taxa mensal de US$ 19,99. No entanto, essa taxa pode ser compensada por recompensas em dinheiro de volta e acesso instantâneo a dinheiro por meio do Insta Cash.
Prós
:- Acesso a diversos produtos financeiros
- Oferece empréstimo garantido para construção de histórico de crédito
- Recompensas em dinheiro de volta e acesso instantâneo a dinheiro
Contras
:- Taxa de assinatura mensal
Conclusão
Escolher o melhor produto para construir histórico de crédito é uma decisão pessoal que depende de suas preferências e metas financeiras. Cada produto discutido aqui tem seus próprios prós e contras. O Extra Debit Card, o Chime Credit Builder, o Credit Strong, o Self Credit e o Tomo Credit Card são, todos, ferramentas eficazes para construir crédito. O Money Line Card oferece uma alternativa com sua variedade de produtos financeiros. Leve em consideração fatores como taxas, taxas de juros, condições de empréstimo e acessibilidade ao selecionar o produto certo para suas necessidades.
Perguntas frequentes
P: Existem produtos para construção de crédito disponíveis sem taxas? R: Sim, alguns produtos, como o Chime Credit Builder, oferecem seus serviços sem taxas.
P: Posso acessar meus fundos imediatamente com produtos para construção de crédito? R: A acessibilidade varia de acordo com o produto. Por exemplo, o Extra Debit Card e o Chime Credit Builder permitem acesso instantâneo aos fundos, enquanto outros podem ter processos de saque diferentes.
P: Os produtos para construção de crédito exigem uma verificação de crédito? R: Nem todos. Por exemplo, o Chime Credit Builder e o Tomo Credit Card não realizam verificações de crédito durante a aprovação.
P: Posso fazer a transição de um empréstimo garantido para um cartão de crédito garantido com produtos de construção de crédito? R: Sim, alguns produtos, como o Self Credit, oferecem a opção de solicitar um cartão de crédito garantido após atingir certas metas do empréstimo.
P: Existem recompensas associadas aos produtos para construção de crédito? R: Sim, o Tomo Credit Card oferece 1% de reembolso em dinheiro em todas as compras, proporcionando recompensas aos titulares do cartão.
Artigo relacionado
 CEO da DeepMind, Hassabis: Durmo seis horas por dia, geralmente me sinto energético por volta da 1h
O Fortune recentemente publicou uma entrevista com Demis Hassabis, CEO da Google DeepMind, revelando sua abordagem incomum para descanso e produtividade. Hassabis revelou que dorme muito pouco, estruturando suas horas acordadas em dois blocos de trab
OpenAI e Anthropic disputam participação no mercado, apesar da queda na receita
Apesar de relatos recentes sugerirem que a OpenAI não atingiu suas metas de receita, o que gerou pressão sobre as ações do setor de tecnologia nesta terça-feira, os investidores privados em laboratóri
Conformidade com a regulamentação de veículos autônomos na Califórnia: uma nova era de multas, geocercas e 1 milhão de milhas
A Guident opera um veículo de transporte da AuveTech no sul da Flórida, administrando uma rota de quatro milhas em West Palm Beach e uma rota de uma milha em Boca Raton por meio de sua tecnologia de m
Recomendações de tópicos especiais relacionados
Composição musical
 Ferramentas de separação de stems com IA para produção de remixes, preparação de samples e masters de karaokê
As melhores e mais bem avaliadas ferramentas de separação de faixas com IA de 2026, selecionadas especialmente para produção de remixes, preparação de samples e masters de karaokê. Essas ferramentas poderosas e revolucionárias passaram por testes práticos para oferecer isolamento de áudio preciso, aumentando significativamente a produtividade. A XIX.AI oferece um guia comparativo entre versões gratuitas e pagas, atualizado semanalmente, para ajudá-lo a encontrar a solução imperdível que melhor atenda às suas necessidades. Explore agora para aproveitar ao máximo as vantagens da IA.
 8 ferramentas
 xix.ai
Análise de dados
Copilotos de IA para SQL voltados para painéis de receita, análise de funis e métricas de produtos
2026: Os melhores copilotos AI para SQL, atualizados e classificados entre os melhores! A XIX.AI reúne uma coleção poderosa e revolucionária, com testes em ambiente real atualizados semanalmente. Essas ferramentas indispensáveis ajudam a gerar painéis de controle de receita precisos, analisar funis de vendas e rastrear métricas de produtos de forma rápida, aumentando significativamente a produtividade. Explore agora e encontre a ferramenta perfeita para tomada de decisões baseadas em dados! 238 caracteres
9 ferramentas
xix.ai
Composição musical
Melhores Ferramentas de IA para Criação de Melodias para Rascunhos de Músicas
2026 Últimas Melhores Ferramentas de Escrita de Melodias por IA Mais Bem Avaliadas para Rascunhos de Músicas! A XIX.AI reuniu uma coleção altamente poderosa e transformadora, que passou por rigorosos testes no mundo real para oferecer a melhor experiência de escrita. Você pode encontrar comparações detalhadas entre as versões gratuita e paga, classificações precisas e opções imperdíveis projetadas para ajudá-lo a criar rascunhos de músicas impressionantes sem esforço e aumentar significativamente sua produtividade criativa. Explore agora para descobrir a ferramenta perfeita para você!
8 ferramentas
xix.ai
chatbot
Melhores ferramentas de treinamento de conversação com IA para prática de entrevistas
As melhores ferramentas de treinamento de conversação com IA mais recentes e altamente avaliadas para 2026, ideais para prática de entrevistas, estão disponíveis no XIX.AI! Esta coleção selecionada apresenta ferramentas poderosas e transformadoras, submetidas a rigorosos testes do mundo real para fornecer feedback preciso. Você encontrará uma comparação entre opções gratuitas e pagas, além de classificações detalhadas, para ajudá-lo a escolher a opção imperdível que aumenta sua confiança e habilidades. Explore agora para descobrir a ferramenta perfeita para o sucesso nas entrevistas!
12 ferramentas
xix.ai
Design e Arte
As melhores ferramentas de transferência de estilo com IA para experimentos criativos
As melhores e mais bem avaliadas ferramentas de transferência de estilo com IA de 2026 para experimentos criativos! A XIX.AI selecionou uma coleção poderosa e revolucionária de ferramentas imperdíveis, que oferecem resultados excepcionais por meio de testes reais e classificações rigorosas. Essas soluções de ponta ajudam os profissionais criativos a aumentar significativamente a produtividade, acelerando a criação de conteúdo e revelando possibilidades criativas infinitas. Explore agora para descobrir a ferramenta perfeita para você e comece a criar hoje mesmo!
9 ferramentas
xix.ai
Criação de quadrinhos
As melhores ferramentas de balões de diálogo com IA para a narrativa visual
As melhores e mais bem avaliadas ferramentas de balões de diálogo com IA para narrativa visual de 2026 já estão disponíveis no XIX.AI! Esta coleção selecionada apresenta ferramentas poderosas e revolucionárias que ajudam os criadores a aumentar a produtividade e superar gargalos criativos. Veja uma comparação entre versões gratuitas e pagas, confira testes reais e verifique os rankings mais recentes para encontrar as soluções imperdíveis, perfeitas para criar narrativas visuais envolventes. Explore agora e descubra sua ferramenta ideal!
10 ferramentas
xix.ai

 Comentários (0)
O melhor cartão e empréstimo para construir histórico de crédito sem verificação de crédito
Índice:
- Introdução
- Comparação de produtos para construção de crédito 2.1. Cartão de débito Extra 2.2. Chime Credit Builder 2.3. Credit Strong 2.4. Self Credit 2.5. Cartão de crédito Tomo
- O cartão de débito Extra 3.1.
Prós
3.2.Contras
- Chime Credit Builder 4.1.
Prós
4.2.Contras
- Credit Strong 5.1.
Prós
5,2.Contras
- Autoavaliação 6,1.
Prós
6.2.Contras
- Cartão de crédito Tomo 7.1.
Prós
7,2.Contras
- Um produto alternativo para construção de histórico de crédito: Cartão Money Line 8.1.
Prós
8.2.Contras
- Conclusão
- Perguntas frequentes
Comparação de produtos para construção de histórico de crédito
Navegar pelo mundo dos produtos para construção de crédito pode parecer complicado, dada a grande variedade de opções disponíveis. Neste artigo, comparamos alguns dos produtos mais conhecidos para ajudar você a encontrar a melhor opção. Abordamos as características, vantagens e desvantagens de cada um, para que você possa fazer uma escolha informada. Seja um cartão de débito ou um empréstimo garantido, temos o que você precisa. Vamos começar.
1. Cartão de Débito Extra
O Cartão de Débito Extra é uma ferramenta para construção de crédito que funciona como um cartão de débito. Ele não exige juros, depósito de garantia nem verificação de crédito, e a aprovação é praticamente garantida, tornando-o acessível a quase qualquer pessoa. Ao vincular uma conta bancária existente, você recebe um limite de gastos com base no seu histórico bancário. Quanto mais você usa o cartão, mais seu poder de compra aumenta com o tempo. No final de cada mês, suas transações são reportadas à Equifax e à Experian. No entanto, esse cartão tem uma taxa de assinatura mensal de US$ 7, o que pode ser uma desvantagem para alguns.
Prós
:- Aprovação fácil, sem verificação de crédito
- Programa de recompensas
- Sem juros nem depósito de garantia exigidos
Contras
:- Taxa de assinatura mensal
2. Chime Credit Builder
O Chime Credit Builder é uma excelente opção sem taxas para construir seu histórico de crédito. Não há taxas únicas nem de assinatura, e não é necessária verificação de crédito. Ao abrir uma conta bancária no Chime — que oferece vários benefícios —, você pode depositar seus primeiros US$ 200 e receber US$ 100 de bônus. Depois de abrir a conta, você pode se inscrever no Chime Credit Builder. Você usa seu próprio dinheiro para fazer compras com o cartão de crédito, e suas transações são reportadas às três principais agências de crédito. O acesso instantâneo aos seus fundos e a ausência de taxas tornam esse produto muito atraente.
Prós
:- Sem taxas nem verificação de crédito
- Acesso instantâneo aos fundos
- Cartão de crédito, não cartão de débito
Contras
:- Exige uma conta bancária no Chime
3. Credit Strong
O Credit Strong é um produto para construção de crédito que funciona como um empréstimo garantido, embora seja chamado de conta poupança. Não exige pontuação de crédito, depósito de garantia inicial nem verificação de crédito. Após a aprovação, você recebe um empréstimo bloqueado, ao qual não terá acesso até que seja quitado. Os pagamentos mensais são reportados à Equifax, TransUnion e Experian, ajudando você a melhorar sua pontuação de crédito. No entanto, leve em consideração o compromisso de longo prazo e as taxas de juros. O prazo do empréstimo pode chegar a 10 anos, o que pode não ser adequado para quem busca uma melhora mais rápida no crédito.
Prós
:- Não é necessária pontuação de crédito, depósito inicial nem verificação de crédito
- Pagamentos mensais reportados às agências de crédito
- Oferece um empréstimo com taxa fixa para ajudar a construir o crédito
Contras
:- Compromisso de longo prazo
- Taxas de juros mais altas em comparação com outros produtos
4. Self Credit
Semelhante ao Credit Strong, o Self Credit é um empréstimo garantido que reporta à TransUnion, Equifax e Experian. No entanto, o Self Credit realiza uma consulta de crédito sem impacto durante o processo de solicitação. Após a aprovação, você efetua pagamentos mensais, que são reportados às agências de crédito. O Self Credit se destaca por oferecer a opção de solicitar um cartão de crédito garantido após atingir certas metas do empréstimo.
Prós
:- Relatórios para as principais agências de crédito
- Opção de solicitar um cartão de crédito garantido
- Prazos de empréstimo disponíveis de 12 a 24 meses
Contras
:- Consulta de crédito superficial durante o processo de solicitação
- Planos variados com taxas diferentes
5. Cartão de Crédito Tomo
O Cartão de Crédito Tomo é um produto para construção de crédito que funciona como um cartão de crédito tradicional, sem juros, taxas ou verificações de crédito. Ao vincular uma conta bancária existente, o Tomo avalia seu histórico bancário para definir um limite de crédito entre US$ 100 e US$ 10.000. Ao contrário de muitos outros produtos, o Tomo oferece um limite de crédito em vez de exigir pagamento imediato. No final de cada semana, o saldo é debitado automaticamente. Além disso, o Tomo oferece 1% de reembolso em dinheiro em cada compra, tornando-o uma opção atraente para quem deseja recompensas. A ausência de taxas e a possibilidade de construir um histórico de crédito com um limite de crédito tornam este produto altamente desejável.
Prós
:- Sem juros, taxas ou verificações de crédito
- Limite de crédito que varia de US$ 100 a US$ 10.000
- 1% de reembolso em dinheiro em cada compra
Contras
:- É necessário vincular uma conta bancária existente
8. Um produto alternativo para construção de crédito: o cartão Money Line
Além dos produtos mencionados acima, vale a pena considerar o Money Line Card. A Money Line oferece uma variedade de produtos, incluindo a Aurora Money Account, o Insta Cash e o Credit Builder Plus. A opção Credit Builder Plus permite que você solicite um empréstimo garantido de até US$ 1.000 sem uma verificação de crédito rigorosa (é realizada uma consulta superficial). O empréstimo fica bloqueado até ser quitado, e seus pagamentos mensais são reportados às principais agências de crédito. Ao contrário de outros produtos, a Money Line utiliza um modelo de assinatura com uma taxa mensal de US$ 19,99. No entanto, essa taxa pode ser compensada por recompensas em dinheiro de volta e acesso instantâneo a dinheiro por meio do Insta Cash.
Prós
:- Acesso a diversos produtos financeiros
- Oferece empréstimo garantido para construção de histórico de crédito
- Recompensas em dinheiro de volta e acesso instantâneo a dinheiro
Contras
:- Taxa de assinatura mensal
Conclusão
Escolher o melhor produto para construir histórico de crédito é uma decisão pessoal que depende de suas preferências e metas financeiras. Cada produto discutido aqui tem seus próprios prós e contras. O Extra Debit Card, o Chime Credit Builder, o Credit Strong, o Self Credit e o Tomo Credit Card são, todos, ferramentas eficazes para construir crédito. O Money Line Card oferece uma alternativa com sua variedade de produtos financeiros. Leve em consideração fatores como taxas, taxas de juros, condições de empréstimo e acessibilidade ao selecionar o produto certo para suas necessidades.
Perguntas frequentes
P: Existem produtos para construção de crédito disponíveis sem taxas? R: Sim, alguns produtos, como o Chime Credit Builder, oferecem seus serviços sem taxas.
P: Posso acessar meus fundos imediatamente com produtos para construção de crédito? R: A acessibilidade varia de acordo com o produto. Por exemplo, o Extra Debit Card e o Chime Credit Builder permitem acesso instantâneo aos fundos, enquanto outros podem ter processos de saque diferentes.
P: Os produtos para construção de crédito exigem uma verificação de crédito? R: Nem todos. Por exemplo, o Chime Credit Builder e o Tomo Credit Card não realizam verificações de crédito durante a aprovação.
P: Posso fazer a transição de um empréstimo garantido para um cartão de crédito garantido com produtos de construção de crédito? R: Sim, alguns produtos, como o Self Credit, oferecem a opção de solicitar um cartão de crédito garantido após atingir certas metas do empréstimo.
P: Existem recompensas associadas aos produtos para construção de crédito? R: Sim, o Tomo Credit Card oferece 1% de reembolso em dinheiro em todas as compras, proporcionando recompensas aos titulares do cartão.








 CEO da DeepMind, Hassabis: Durmo seis horas por dia, geralmente me sinto energético por volta da 1h
O Fortune recentemente publicou uma entrevista com Demis Hassabis, CEO da Google DeepMind, revelando sua abordagem incomum para descanso e produtividade. Hassabis revelou que dorme muito pouco, estruturando suas horas acordadas em dois blocos de trab
 OpenAI e Anthropic disputam participação no mercado, apesar da queda na receita
Apesar de relatos recentes sugerirem que a OpenAI não atingiu suas metas de receita, o que gerou pressão sobre as ações do setor de tecnologia nesta terça-feira, os investidores privados em laboratóri
Conformidade com a regulamentação de veículos autônomos na Califórnia: uma nova era de multas, geocercas e 1 milhão de milhas
A Guident opera um veículo de transporte da AuveTech no sul da Flórida, administrando uma rota de quatro milhas em West Palm Beach e uma rota de uma milha em Boca Raton por meio de sua tecnologia de m

As melhores e mais bem avaliadas ferramentas de separação de faixas com IA de 2026, selecionadas especialmente para produção de remixes, preparação de samples e masters de karaokê. Essas ferramentas poderosas e revolucionárias passaram por testes práticos para oferecer isolamento de áudio preciso, aumentando significativamente a produtividade. A XIX.AI oferece um guia comparativo entre versões gratuitas e pagas, atualizado semanalmente, para ajudá-lo a encontrar a solução imperdível que melhor atenda às suas necessidades. Explore agora para aproveitar ao máximo as vantagens da IA.
8 ferramentas
xix.ai

2026: Os melhores copilotos AI para SQL, atualizados e classificados entre os melhores! A XIX.AI reúne uma coleção poderosa e revolucionária, com testes em ambiente real atualizados semanalmente. Essas ferramentas indispensáveis ajudam a gerar painéis de controle de receita precisos, analisar funis de vendas e rastrear métricas de produtos de forma rápida, aumentando significativamente a produtividade. Explore agora e encontre a ferramenta perfeita para tomada de decisões baseadas em dados! 238 caracteres
9 ferramentas
xix.ai

2026 Últimas Melhores Ferramentas de Escrita de Melodias por IA Mais Bem Avaliadas para Rascunhos de Músicas! A XIX.AI reuniu uma coleção altamente poderosa e transformadora, que passou por rigorosos testes no mundo real para oferecer a melhor experiência de escrita. Você pode encontrar comparações detalhadas entre as versões gratuita e paga, classificações precisas e opções imperdíveis projetadas para ajudá-lo a criar rascunhos de músicas impressionantes sem esforço e aumentar significativamente sua produtividade criativa. Explore agora para descobrir a ferramenta perfeita para você!
8 ferramentas
xix.ai

As melhores ferramentas de treinamento de conversação com IA mais recentes e altamente avaliadas para 2026, ideais para prática de entrevistas, estão disponíveis no XIX.AI! Esta coleção selecionada apresenta ferramentas poderosas e transformadoras, submetidas a rigorosos testes do mundo real para fornecer feedback preciso. Você encontrará uma comparação entre opções gratuitas e pagas, além de classificações detalhadas, para ajudá-lo a escolher a opção imperdível que aumenta sua confiança e habilidades. Explore agora para descobrir a ferramenta perfeita para o sucesso nas entrevistas!
12 ferramentas
xix.ai

As melhores e mais bem avaliadas ferramentas de transferência de estilo com IA de 2026 para experimentos criativos! A XIX.AI selecionou uma coleção poderosa e revolucionária de ferramentas imperdíveis, que oferecem resultados excepcionais por meio de testes reais e classificações rigorosas. Essas soluções de ponta ajudam os profissionais criativos a aumentar significativamente a produtividade, acelerando a criação de conteúdo e revelando possibilidades criativas infinitas. Explore agora para descobrir a ferramenta perfeita para você e comece a criar hoje mesmo!
9 ferramentas
xix.ai

As melhores e mais bem avaliadas ferramentas de balões de diálogo com IA para narrativa visual de 2026 já estão disponíveis no XIX.AI! Esta coleção selecionada apresenta ferramentas poderosas e revolucionárias que ajudam os criadores a aumentar a produtividade e superar gargalos criativos. Veja uma comparação entre versões gratuitas e pagas, confira testes reais e verifique os rankings mais recentes para encontrar as soluções imperdíveis, perfeitas para criar narrativas visuais envolventes. Explore agora e descubra sua ferramenta ideal!
10 ferramentas
xix.ai












