


 Heim
Risikokapitalgeber und Gründer krönen KI-Start-ups mit überhöhten ARR-Zahlen
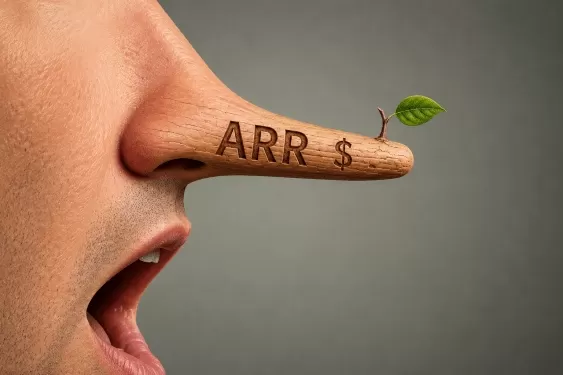
Im vergangenen Monat veröffentlichte Scott Stevenson, Mitbegründer und CEO des KI-Start-ups Spellbook aus dem Rechtsbereich, einen Beitrag auf X, um das aufzudecken, was er als „massiven Betrug“ unter KI-Start-ups bezeichnete: die Aufblähung der öffentlich bekannt gegebenen Umsatzzahlen.
Er schrieb: „Der Grund, warum viele KI-Start-ups Umsatzrekorde brechen, ist, dass sie eine unehrliche Kennzahl verwenden. Die weltweit größten Fonds unterstützen dies und führen Journalisten in die Irre, um PR-Berichterstattung zu erhalten.“
Stevenson ist nicht der Erste, der argumentiert, dass der „Annual Recurring Revenue“ (ARR) – eine Kennzahl, die traditionell dazu dient, den Jahresumsatz aus aktiven Kunden mit laufenden Verträgen zu aggregieren – von einigen KI-Unternehmen bis zur Unkenntlichkeit verzerrt wird. Verschiedene Aspekte der ARR-Manipulation wurden bereits in zahlreichen anderen Nachrichtenberichten und Social-Media-Beiträgen behandelt.
Stevensons Tweet schien jedoch in der KI-Startup-Community einen besonderen Nerv zu treffen und erhielt über 200 Weiterverbreitungen und Kommentare von prominenten Investoren, vielen Gründern und sogar einige Schlagzeilen.
„Scott von Spellbook hat hervorragend aufgezeigt, was man als Fehlverhalten bestimmter Unternehmen bezeichnen könnte“, sagte Jack Newton, Mitbegründer und CEO des Rechts-Start-ups Clio, gegenüber TechCrunch. Er fügte hinzu, dass der Beitrag dem Thema die dringend benötigte Aufmerksamkeit verschafft habe, und verwies dabei auf einen erklärenden Beitrag von Garry Tan von YC über korrekte Umsatzkennzahlen.
TechCrunch befragte mehr als ein Dutzend Gründer, Investoren und Finanzexperten aus dem Startup-Bereich, um zu beurteilen, ob die Übertreibung der ARR-Zahlen so weit verbreitet ist, wie Stevenson vermuten lässt.
Tatsächlich bestätigten unsere Quellen – von denen viele unter der Bedingung der Anonymität sprachen –, dass geschönte ARR-Zahlen in öffentlichen Erklärungen unter Start-ups gang und gäbe sind und dass Investoren in vielen Fällen über diese Übertreibungen Bescheid wissen.
Noch nicht ganz Umsatz
Die wichtigste Verschleierungstaktik besteht darin, den „vertragsgebundenen ARR“, manchmal auch als „committed ARR“ (CARR) bezeichnet, als ARR zu bezeichnen.
„Sicherlich geben sie CARR als ARR an“, sagte ein Investor. „Wenn ein Start-up in einer Branche dies tut, ist es schwer, es nicht selbst zu tun, nur um mithalten zu können.“
ARR ist eine Kennzahl, die sich seit Beginn des Cloud-Zeitalters etabliert hat und als verlässlich gilt, um den Gesamtumsatz von Produkten anzugeben, bei denen die Nutzung – und damit die Zahlungen – über einen bestimmten Zeitraum hinweg abgerechnet werden. Wirtschaftsprüfer prüfen oder bestätigen ARR nicht offiziell, vor allem weil sich die allgemein anerkannten Rechnungslegungsgrundsätze (GAAP) auf historische, bereits vereinnahmte Umsätze konzentrieren und nicht auf zukünftige Umsätze.
ARR sollte den Gesamtwert der unterzeichneten und besiegelten Verkäufe, typischerweise mehrjähriger Verträge, darstellen. (Heute wird dieses Konzept oft unter einem anderen Namen bezeichnet: verbleibende Leistungsverpflichtungen.) Der Begriff „Umsatz“ ist hingegen in der Regel den bereits eingegangenen Zahlungen vorbehalten.
CARR soll eine weitere Möglichkeit zur Erfassung des Wachstums darstellen. Es handelt sich jedoch um eine weitaus ungenauere Kennzahl als ARR, da hier auch Umsätze von Kunden berücksichtigt werden, die zwar einen Vertrag unterzeichnet, aber noch nicht als Kunden gewonnen wurden.
Ein Risikokapitalgeber erklärte gegenüber TechCrunch, er kenne Unternehmen, bei denen der CARR um 70 % über dem ARR liege, obwohl ein erheblicher Teil dieser vertraglich vereinbarten Umsätze niemals tatsächlich realisiert werde.
CARR „baut auf dem ARR-Konzept auf, indem es zugesagte, aber noch nicht aktive Vertragswerte zum Gesamt-ARR hinzufügt“, schrieb Bessemer Venture Partners (BVP) in einem Blogbeitrag aus dem Jahr 2021. Entscheidend ist jedoch, so BVP, dass das Start-up den CARR anpassen sollte, um die erwartete Kundenabwanderung (wie viele Kunden abwandern) und „Downselling“ (Kunden, die sich für einen geringeren Kaufumfang entscheiden) zu berücksichtigen.
Das Hauptproblem bei CARR besteht darin, Umsätze bereits vor der Implementierung des Produkts eines Start-ups zu verbuchen. Wenn die Implementierung langwierig ist oder schiefgeht, können Kunden während der Testphase kündigen, bevor der gesamte – oder auch nur ein Teil – der vertraglich vereinbarten Umsätze eingezogen wurde.
Mehrere Investoren berichteten TechCrunch, dass sie persönlich mindestens ein hochkarätiges Enterprise-Start-up kennen, das einen ARR von über 100 Millionen US-Dollar auswies, obwohl nur ein Bruchteil dieser Einnahmen von derzeit zahlenden Kunden stammte. Der Rest stammte aus Verträgen, die noch nicht umgesetzt worden waren und bei denen die Implementierung der Technologie in einigen Fällen noch lange dauern könnte.
Ein ehemaliger Mitarbeiter eines Start-ups, das regelmäßig CARR als ARR auswies, erklärte gegenüber TechCrunch, dass das Unternehmen mindestens ein umfangreiches, einjähriges kostenloses Pilotprojekt als ARR verbuchte. Der Vorstand des Unternehmens, zu dem auch ein Risikokapitalgeber eines großen Fonds gehörte, sei sich bewusst gewesen, dass die Einnahmen aus dem später zahlungspflichtigen Teil des Vertrags bereits während des langwierigen Pilotprogramms im ARR berücksichtigt worden seien, so die Person. Dem Vorstand sei zudem bewusst gewesen, dass der Kunde vor Zahlung des vollen Vertragsbetrags kündigen könnte.
Das offensichtliche Problem bei der Verwendung von CARR und dessen Bezeichnung als ARR besteht darin, dass es weitaus anfälliger für „Manipulationen“ ist als das traditionelle ARR. Wenn ein Start-up Kundenabwanderung und Downselling nicht realistisch berücksichtigt, kann der CARR-Wert künstlich aufgebläht werden. Beispielsweise könnte ein Start-up für die ersten zwei Jahre eines Dreijahresvertrags große Rabatte anbieten und die gesamten drei Jahre als CARR (oder ARR) verbuchen, obwohl die Kunden möglicherweise nicht lange genug bleiben, um im dritten Jahr die höheren Preise zu zahlen.
„Ich denke, Scott [Stevenson] hat recht. Ich habe auch schon alle möglichen Anekdoten gehört“, sagte Ross McNairn, Mitbegründer und CEO des Rechts-KI-Start-ups Wordsmith, gegenüber TechCrunch zu falschen Angaben beim ARR. „Ich spreche ständig mit Risikokapitalgebern. Die sagen dann: ‚Da draußen gibt es einige sehr uneinheitliche Standards.‘“
Die meisten Fälle sind etwas weniger extrem. So beschrieb beispielsweise ein Mitarbeiter eines anderen Start-ups eine Diskrepanz, bei der in Marketingmaterialien ein ARR von 50 Millionen Dollar angegeben wurde, während der tatsächliche Wert bei 42 Millionen Dollar lag.
Diese Person gab jedoch an, dass Investoren Zugang zu den Unternehmensbüchern hatten, in denen der niedrigere Betrag korrekt ausgewiesen war. Die Quelle sagte, dass manche Start-ups und ihre Investoren kein Problem damit hätten, bei ihren öffentlich kommunizierten Kennzahlen etwas locker umzugehen – zum Teil, weil KI-Start-ups so schnell wachsen, dass eine Differenz von 8 Millionen Dollar als Rundungsfehler angesehen wird, den sie schnell hinter sich lassen werden.
Das andere, problematischere „ARR“
Es gibt noch ein weiteres Problem im Zusammenhang mit all diesen öffentlich gemachten ARR-Angaben. Manchmal verwenden Gründer eine andere Kennzahl mit demselben Akronym „ARR“ und einem ähnlichen Namen: den annualisierten Run-Rate-Umsatz.
Auch dieser ARR-Wert ist umstritten, da er die aktuellen Umsätze auf Basis der Einnahmen eines bestimmten Zeitraums (z. B. eines Quartals, Monats, einer Woche oder sogar eines Tages) auf die nächsten 12 Monate hochrechnet.
Da viele KI-Unternehmen ihre Preise nutzungs- oder ergebnisabhängig berechnen, kann diese Methode zur Berechnung des annualisierten Run-Rate-ARR irreführend sein, da die Umsätze nicht mehr an vorhersehbare Verträge gebunden sind.
Die meisten für diesen Artikel befragten Personen gaben an, dass Überbewertungen des ARR aller Art kaum ein neues Phänomen seien, Start-ups jedoch angesichts des KI-Hypes deutlich aggressiver geworden seien.
„Die Bewertungen sind gestiegen, und damit sind auch die Anreize dafür größer“, erklärte Michael Marks, Gründungspartner bei Celesta Capital, gegenüber TechCrunch.
Im Zeitalter der KI wird von Start-ups erwartet, dass sie viel schneller wachsen als je zuvor.
„Von 1 auf 3 auf 9 auf 27 zu kommen, ist nicht interessant“, sagte Hemant Taneja, CEO und Geschäftsführer von General Catalyst, im September letzten Jahres im 20VC-Podcast und bezog sich dabei auf die Millionenbeträge beim ARR, die ein Start-up traditionell jedes Jahr erreichen soll. „Man muss von 1 auf 20 auf 100 kommen.“
Der Druck, schnelles Wachstum vorzuweisen, veranlasst einige Risikokapitalgeber dazu, Start-ups zu unterstützen – oder zumindest darüber hinwegzusehen –, die der Öffentlichkeit überhöhte ARR-Zahlen präsentieren.
„Es gibt definitiv VCs, die dabei mitmachen, weil sie einen Anreiz haben, die Geschichte zu verbreiten, dass sie überaus erfolgreiche Unternehmen im Portfolio haben. Sie haben ein Interesse daran, Presseberichterstattung für ihre Unternehmen zu erhalten“, erklärte Stevenson gegenüber TechCrunch.
Newton, dessen KI-Start-up im Rechtsbereich, Clio, im vergangenen Herbst mit 5 Milliarden Dollar bewertet wurde, behauptet zudem, dass Risikokapitalgeber oft über falsche ARR-Angaben Bescheid wissen, aber dazu schweigen. „Wir beobachten, dass manche Investoren wegschauen, wenn ihre eigenen Unternehmen die Zahlen aufblähen, weil sie dadurch nach außen hin gut dastehen“, sagte er gegenüber TechCrunch.
Was VCs wirklich denken
Andere Investoren, die mit TechCrunch sprachen, sagen, es gebe für Risikokapitalgeber keinen Grund, die Übertreibungen aufzudecken.
Indem sie bei öffentlichen Angaben über aufgeblähte ARR-Zahlen ein Auge zudrücken, tragen Risikokapitalgeber effektiv dazu bei, ihre eigenen Portfoliounternehmen zum Erfolg zu verhelfen. Wenn ein Start-up öffentlich hohe Umsätze meldet, zieht es eher die besten Talente und Kunden an, die glauben, das Unternehmen sei der unangefochtene Marktführer in seiner Kategorie.
„Investoren können das nicht anprangern“, sagte ein Risikokapitalgeber gegenüber TechCrunch. „Jeder hat ein Unternehmen, das CARR als ARR monetarisiert.“
Dennoch fällt es jedem, der mit den Feinheiten der Branche bestens vertraut ist, schwer zu glauben, dass einige dieser Start-ups tatsächlich innerhalb weniger Jahre nach ihrer Gründung einen ARR von 100 Millionen Dollar erreicht haben.
„Für jeden, der sich in der Branche auskennt, wirkt das einfach unecht“, sagte Alex Cohen, Mitbegründer und CEO des Gesundheits-KI-Start-ups Hello Patient. „Man liest die Schlagzeilen und denkt sich: ‚Das glaube ich nicht.‘“
Allerdings fühlen sich nicht alle Start-ups wohl dabei, ihr Wachstum anhand von CARR statt ARR darzustellen. Sie ziehen es vor, ihre Zahlen klar und deutlich darzulegen, unter anderem weil sie wissen, dass die öffentlichen Märkte Softwareunternehmen anhand des ARR und nicht anhand des CARR bewerten. Diese Gründer legen Wert auf Transparenz.
McNairn von Wordsmith, der sich an die Schwierigkeiten erinnert, mit denen Start-ups nach der Marktkorrektur von 2022 zu kämpfen hatten, um hohe Bewertungen zu rechtfertigen, sagte, er wolle keine noch höhere Hürde schaffen, indem er den Umsatz seines Start-ups übertreibe.
„Ich halte das für kurzsichtig, und ich glaube, wenn man so etwas aus kurzfristigem Gewinnstreben tut, bläht man die ohnehin schon wahnsinnig hohen Bewertungsmultiplikatoren noch weiter auf“, sagte er. „Ich halte das für extrem schlechte Unternehmensführung, und das wird auf einen zurückfallen und einem zum Verhängnis werden.“
Verwandter Artikel
 Die Kryptobörse OKX will KI-Agenten in die Lage versetzen, sich gegenseitig einzustellen und zu bezahlen
Da KI-Agenten zunehmend für Einzelpersonen tätig werden und miteinander zusammenarbeiten, benötigen sie Mechanismen, um Aufgaben zu finden, Dienstleistungen zu vergüten und Glaubwürdigkeit aufzubauen.
Ein von Thiel unterstütztes Start-up behauptet, KI könne journalistische Arbeit bewerten – trotz der Risiken für Whistleblower
Nach seiner Beteiligung an dem Rechtsstreit, der zur Insolvenz von Gawker führte, erkannte Aron D’Souza einen entscheidenden Mangel in der amerikanischen Medienlandschaft: Personen, denen durch die Be
Prentis, ein neues KI-Labor, das von Reid Hoffman und Marc Pincus mitgegründet wurde, befindet sich in Gesprächen über die Aufbringung von 100 Millionen US-Dollar.
Prentis, ein aufstrebendes KI-Forschungslabor, das sich auf Computer-Use-Modelle spezialisiert hat, wurde von dem erfahrenen Unternehmer Ritankar Das gemeinsam mit führenden Vertretern der Tech-Branche, Reid Hoffman und Marc Pincus, gegründet. Zwei m
Empfehlungen zu verwandten Spezialthemen
Chatbot
 Die besten KI-Rollenspiel-Chat-Apps für Sprachpraxis, Vorstellungsgesprächsvorbereitung und tägliche Sprechflüssigkeit
2026 Neueste Besten Top-bewerteten KI-Rollenspiel-Chat-Apps für Sprachpraxis, Vorstellungsgesprächsvorbereitung und tägliche Sprachflüssigkeit! XIX.AI kuratiert eine leistungsstarke, spielfeldverändernde Sammlung, die kostenlose gegen kostenpflichtige Vergleiche, reale Tests und wöchentlich aktualisierte Rankings bietet. Diese unbedingt auszuprobierenden Tools helfen Ihnen, Ihre Schreibfähigkeiten zu verbessern, Hürden der Sprachflüssigkeit zu überwinden und die Kommunikationseffizienz in allen alltäglichen Szenarien zu steigern. Entdecken Sie jetzt Ihr perfektes Werkzeug für Ihre Sprachentwicklung!
 10 Tools
 xix.ai
Musikkomposition
KI-Tools zur Stim-Trennung für die Remix-Produktion, die Vorbereitung von Samples und Karaoke-Master
Die besten und am besten bewerteten KI-Tools zur Stem-Trennung des Jahres 2026 – speziell ausgewählt für Remix-Produktionen, die Vorbereitung von Samples und Karaoke-Masters. Diese leistungsstarken, bahnbrechenden Tools haben sich in der Praxis bewährt und bieten präzise Audioisolierung, wodurch die Produktivität erheblich gesteigert wird. XIX.AI stellt einen wöchentlich aktualisierten Vergleichsleitfaden zwischen kostenlosen und kostenpflichtigen Lösungen bereit, der Ihnen hilft, die für Ihre Anforderungen passende Lösung zu finden, die Sie unbedingt ausprobieren sollten. Entdecken Sie ihn jetzt und sichern Sie sich Ihren KI-Vorteil.
8 Tools
xix.ai
Datenanalyse
KI-basierte SQL-Copiloten für Umsatz-Dashboards, Kanalanalysen sowie Produktmetriken
2026: Die neuesten und besten AI-SQL-Copiloten – alle in der Rangliste ganz oben! XIX.AI sammelt eine leistungsstarke Auswahl an Tools, die wöchentlich mit aktualisierten Tests aus der Praxis erweitert wird. Mit diesen unverzichtbaren Werkzeugen können Sie präzise Umsatzübersichten erstellen, Verkaufsprozesse analysieren sowie Produktmetriken schnell überwachen und so Ihre Produktivität erheblich steigern. Entdecken Sie jetzt das perfekte Tool für datenbasierte Entscheidungsfindung! 238 Zeichen
9 Tools
xix.ai
Musikkomposition
Die besten KI-Tools zum Komponieren von Melodien für Songentwürfe
2026 Neueste Besten Top-Bewerteten KI-Melodie-Schreibtools für Songentwürfe! XIX.AI hat eine hochleistungsfähige, bahnbrechende Kollektion zusammengestellt, die strengen Praxistests unterzogen wurde, um das beste Schreiberlebnis zu liefern. Sie finden detaillierte kostenlose versus kostenpflichtige Vergleiche, präzise Ranglisten und unbedingt auszuprobierende Optionen, die darauf ausgelegt sind, Ihnen zu helfen, beeindruckende Songentwürfe mühelos zu erstellen und Ihre kreative Produktivität erheblich zu steigern. Entdecken Sie jetzt Ihr perfektes Tool!
8 Tools
xix.ai
Chatbot
Die besten KI-gestützten Gesprächstrainingstools für Vorstellungsgesprächspraxis
2026 Neueste Besten Top-bewerteten KI-Konversationstrainer-Tools für Vorstellungsgesprächspraxis sind hier auf XIX.AI! Diese kuratierte Sammlung enthält leistungsstarke, bahnbrechende Tools, die strengen Praxistests unterzogen wurden, um präzises Feedback zu liefern. Sie finden einen Vergleich zwischen kostenlosen und kostenpflichtigen Optionen sowie detaillierte Rankings, die Ihnen helfen, die empfehlenswerte Option zu wählen, die Ihr Selbstvertrauen und Ihre Fähigkeiten verbessert. Entdecken Sie jetzt Ihr perfektes Tool für den Erfolg im Vorstellungsgespräch!
12 Tools
xix.ai
Design & Kunst
Die besten KI-Tools für den Stiltransfer für kreative Experimente
Die besten und am besten bewerteten KI-Tools für den Stiltransfer im Jahr 2026 – ideal für kreative Experimente! XIX.AI hat eine leistungsstarke, bahnbrechende Sammlung unverzichtbarer Tools zusammengestellt, die in Praxistests und strengen Bewertungen außergewöhnliche Ergebnisse liefern. Diese Top-Lösungen helfen Kreativen dabei, ihre Produktivität deutlich zu steigern, indem sie die Erstellung von Inhalten beschleunigen und unendliche kreative Möglichkeiten eröffnen. Entdecken Sie jetzt Ihr perfektes Tool und legen Sie noch heute los!
9 Tools
xix.ai

 Kommentare (10)
![RogerGonzalez]()
¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
![MatthewGonzalez]()
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
![FrankRoberts]()
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
![GaryWilson]()
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
![HenryWalker]()
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
![PaulYoung]()
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔
Im vergangenen Monat veröffentlichte Scott Stevenson, Mitbegründer und CEO des KI-Start-ups Spellbook aus dem Rechtsbereich, einen Beitrag auf X, um das aufzudecken, was er als „massiven Betrug“ unter KI-Start-ups bezeichnete: die Aufblähung der öffentlich bekannt gegebenen Umsatzzahlen.
Er schrieb: „Der Grund, warum viele KI-Start-ups Umsatzrekorde brechen, ist, dass sie eine unehrliche Kennzahl verwenden. Die weltweit größten Fonds unterstützen dies und führen Journalisten in die Irre, um PR-Berichterstattung zu erhalten.“
Stevenson ist nicht der Erste, der argumentiert, dass der „Annual Recurring Revenue“ (ARR) – eine Kennzahl, die traditionell dazu dient, den Jahresumsatz aus aktiven Kunden mit laufenden Verträgen zu aggregieren – von einigen KI-Unternehmen bis zur Unkenntlichkeit verzerrt wird. Verschiedene Aspekte der ARR-Manipulation wurden bereits in zahlreichen anderen Nachrichtenberichten und Social-Media-Beiträgen behandelt.
Stevensons Tweet schien jedoch in der KI-Startup-Community einen besonderen Nerv zu treffen und erhielt über 200 Weiterverbreitungen und Kommentare von prominenten Investoren, vielen Gründern und sogar einige Schlagzeilen.
„Scott von Spellbook hat hervorragend aufgezeigt, was man als Fehlverhalten bestimmter Unternehmen bezeichnen könnte“, sagte Jack Newton, Mitbegründer und CEO des Rechts-Start-ups Clio, gegenüber TechCrunch. Er fügte hinzu, dass der Beitrag dem Thema die dringend benötigte Aufmerksamkeit verschafft habe, und verwies dabei auf einen erklärenden Beitrag von Garry Tan von YC über korrekte Umsatzkennzahlen.
TechCrunch befragte mehr als ein Dutzend Gründer, Investoren und Finanzexperten aus dem Startup-Bereich, um zu beurteilen, ob die Übertreibung der ARR-Zahlen so weit verbreitet ist, wie Stevenson vermuten lässt.
Tatsächlich bestätigten unsere Quellen – von denen viele unter der Bedingung der Anonymität sprachen –, dass geschönte ARR-Zahlen in öffentlichen Erklärungen unter Start-ups gang und gäbe sind und dass Investoren in vielen Fällen über diese Übertreibungen Bescheid wissen.
Noch nicht ganz Umsatz
Die wichtigste Verschleierungstaktik besteht darin, den „vertragsgebundenen ARR“, manchmal auch als „committed ARR“ (CARR) bezeichnet, als ARR zu bezeichnen.
„Sicherlich geben sie CARR als ARR an“, sagte ein Investor. „Wenn ein Start-up in einer Branche dies tut, ist es schwer, es nicht selbst zu tun, nur um mithalten zu können.“
ARR ist eine Kennzahl, die sich seit Beginn des Cloud-Zeitalters etabliert hat und als verlässlich gilt, um den Gesamtumsatz von Produkten anzugeben, bei denen die Nutzung – und damit die Zahlungen – über einen bestimmten Zeitraum hinweg abgerechnet werden. Wirtschaftsprüfer prüfen oder bestätigen ARR nicht offiziell, vor allem weil sich die allgemein anerkannten Rechnungslegungsgrundsätze (GAAP) auf historische, bereits vereinnahmte Umsätze konzentrieren und nicht auf zukünftige Umsätze.
ARR sollte den Gesamtwert der unterzeichneten und besiegelten Verkäufe, typischerweise mehrjähriger Verträge, darstellen. (Heute wird dieses Konzept oft unter einem anderen Namen bezeichnet: verbleibende Leistungsverpflichtungen.) Der Begriff „Umsatz“ ist hingegen in der Regel den bereits eingegangenen Zahlungen vorbehalten.
CARR soll eine weitere Möglichkeit zur Erfassung des Wachstums darstellen. Es handelt sich jedoch um eine weitaus ungenauere Kennzahl als ARR, da hier auch Umsätze von Kunden berücksichtigt werden, die zwar einen Vertrag unterzeichnet, aber noch nicht als Kunden gewonnen wurden.
Ein Risikokapitalgeber erklärte gegenüber TechCrunch, er kenne Unternehmen, bei denen der CARR um 70 % über dem ARR liege, obwohl ein erheblicher Teil dieser vertraglich vereinbarten Umsätze niemals tatsächlich realisiert werde.
CARR „baut auf dem ARR-Konzept auf, indem es zugesagte, aber noch nicht aktive Vertragswerte zum Gesamt-ARR hinzufügt“, schrieb Bessemer Venture Partners (BVP) in einem Blogbeitrag aus dem Jahr 2021. Entscheidend ist jedoch, so BVP, dass das Start-up den CARR anpassen sollte, um die erwartete Kundenabwanderung (wie viele Kunden abwandern) und „Downselling“ (Kunden, die sich für einen geringeren Kaufumfang entscheiden) zu berücksichtigen.
Das Hauptproblem bei CARR besteht darin, Umsätze bereits vor der Implementierung des Produkts eines Start-ups zu verbuchen. Wenn die Implementierung langwierig ist oder schiefgeht, können Kunden während der Testphase kündigen, bevor der gesamte – oder auch nur ein Teil – der vertraglich vereinbarten Umsätze eingezogen wurde.
Mehrere Investoren berichteten TechCrunch, dass sie persönlich mindestens ein hochkarätiges Enterprise-Start-up kennen, das einen ARR von über 100 Millionen US-Dollar auswies, obwohl nur ein Bruchteil dieser Einnahmen von derzeit zahlenden Kunden stammte. Der Rest stammte aus Verträgen, die noch nicht umgesetzt worden waren und bei denen die Implementierung der Technologie in einigen Fällen noch lange dauern könnte.
Ein ehemaliger Mitarbeiter eines Start-ups, das regelmäßig CARR als ARR auswies, erklärte gegenüber TechCrunch, dass das Unternehmen mindestens ein umfangreiches, einjähriges kostenloses Pilotprojekt als ARR verbuchte. Der Vorstand des Unternehmens, zu dem auch ein Risikokapitalgeber eines großen Fonds gehörte, sei sich bewusst gewesen, dass die Einnahmen aus dem später zahlungspflichtigen Teil des Vertrags bereits während des langwierigen Pilotprogramms im ARR berücksichtigt worden seien, so die Person. Dem Vorstand sei zudem bewusst gewesen, dass der Kunde vor Zahlung des vollen Vertragsbetrags kündigen könnte.
Das offensichtliche Problem bei der Verwendung von CARR und dessen Bezeichnung als ARR besteht darin, dass es weitaus anfälliger für „Manipulationen“ ist als das traditionelle ARR. Wenn ein Start-up Kundenabwanderung und Downselling nicht realistisch berücksichtigt, kann der CARR-Wert künstlich aufgebläht werden. Beispielsweise könnte ein Start-up für die ersten zwei Jahre eines Dreijahresvertrags große Rabatte anbieten und die gesamten drei Jahre als CARR (oder ARR) verbuchen, obwohl die Kunden möglicherweise nicht lange genug bleiben, um im dritten Jahr die höheren Preise zu zahlen.
„Ich denke, Scott [Stevenson] hat recht. Ich habe auch schon alle möglichen Anekdoten gehört“, sagte Ross McNairn, Mitbegründer und CEO des Rechts-KI-Start-ups Wordsmith, gegenüber TechCrunch zu falschen Angaben beim ARR. „Ich spreche ständig mit Risikokapitalgebern. Die sagen dann: ‚Da draußen gibt es einige sehr uneinheitliche Standards.‘“
Die meisten Fälle sind etwas weniger extrem. So beschrieb beispielsweise ein Mitarbeiter eines anderen Start-ups eine Diskrepanz, bei der in Marketingmaterialien ein ARR von 50 Millionen Dollar angegeben wurde, während der tatsächliche Wert bei 42 Millionen Dollar lag.
Diese Person gab jedoch an, dass Investoren Zugang zu den Unternehmensbüchern hatten, in denen der niedrigere Betrag korrekt ausgewiesen war. Die Quelle sagte, dass manche Start-ups und ihre Investoren kein Problem damit hätten, bei ihren öffentlich kommunizierten Kennzahlen etwas locker umzugehen – zum Teil, weil KI-Start-ups so schnell wachsen, dass eine Differenz von 8 Millionen Dollar als Rundungsfehler angesehen wird, den sie schnell hinter sich lassen werden.
Das andere, problematischere „ARR“
Es gibt noch ein weiteres Problem im Zusammenhang mit all diesen öffentlich gemachten ARR-Angaben. Manchmal verwenden Gründer eine andere Kennzahl mit demselben Akronym „ARR“ und einem ähnlichen Namen: den annualisierten Run-Rate-Umsatz.
Auch dieser ARR-Wert ist umstritten, da er die aktuellen Umsätze auf Basis der Einnahmen eines bestimmten Zeitraums (z. B. eines Quartals, Monats, einer Woche oder sogar eines Tages) auf die nächsten 12 Monate hochrechnet.
Da viele KI-Unternehmen ihre Preise nutzungs- oder ergebnisabhängig berechnen, kann diese Methode zur Berechnung des annualisierten Run-Rate-ARR irreführend sein, da die Umsätze nicht mehr an vorhersehbare Verträge gebunden sind.
Die meisten für diesen Artikel befragten Personen gaben an, dass Überbewertungen des ARR aller Art kaum ein neues Phänomen seien, Start-ups jedoch angesichts des KI-Hypes deutlich aggressiver geworden seien.
„Die Bewertungen sind gestiegen, und damit sind auch die Anreize dafür größer“, erklärte Michael Marks, Gründungspartner bei Celesta Capital, gegenüber TechCrunch.
Im Zeitalter der KI wird von Start-ups erwartet, dass sie viel schneller wachsen als je zuvor.
„Von 1 auf 3 auf 9 auf 27 zu kommen, ist nicht interessant“, sagte Hemant Taneja, CEO und Geschäftsführer von General Catalyst, im September letzten Jahres im 20VC-Podcast und bezog sich dabei auf die Millionenbeträge beim ARR, die ein Start-up traditionell jedes Jahr erreichen soll. „Man muss von 1 auf 20 auf 100 kommen.“
Der Druck, schnelles Wachstum vorzuweisen, veranlasst einige Risikokapitalgeber dazu, Start-ups zu unterstützen – oder zumindest darüber hinwegzusehen –, die der Öffentlichkeit überhöhte ARR-Zahlen präsentieren.
„Es gibt definitiv VCs, die dabei mitmachen, weil sie einen Anreiz haben, die Geschichte zu verbreiten, dass sie überaus erfolgreiche Unternehmen im Portfolio haben. Sie haben ein Interesse daran, Presseberichterstattung für ihre Unternehmen zu erhalten“, erklärte Stevenson gegenüber TechCrunch.
Newton, dessen KI-Start-up im Rechtsbereich, Clio, im vergangenen Herbst mit 5 Milliarden Dollar bewertet wurde, behauptet zudem, dass Risikokapitalgeber oft über falsche ARR-Angaben Bescheid wissen, aber dazu schweigen. „Wir beobachten, dass manche Investoren wegschauen, wenn ihre eigenen Unternehmen die Zahlen aufblähen, weil sie dadurch nach außen hin gut dastehen“, sagte er gegenüber TechCrunch.
Was VCs wirklich denken
Andere Investoren, die mit TechCrunch sprachen, sagen, es gebe für Risikokapitalgeber keinen Grund, die Übertreibungen aufzudecken.
Indem sie bei öffentlichen Angaben über aufgeblähte ARR-Zahlen ein Auge zudrücken, tragen Risikokapitalgeber effektiv dazu bei, ihre eigenen Portfoliounternehmen zum Erfolg zu verhelfen. Wenn ein Start-up öffentlich hohe Umsätze meldet, zieht es eher die besten Talente und Kunden an, die glauben, das Unternehmen sei der unangefochtene Marktführer in seiner Kategorie.
„Investoren können das nicht anprangern“, sagte ein Risikokapitalgeber gegenüber TechCrunch. „Jeder hat ein Unternehmen, das CARR als ARR monetarisiert.“
Dennoch fällt es jedem, der mit den Feinheiten der Branche bestens vertraut ist, schwer zu glauben, dass einige dieser Start-ups tatsächlich innerhalb weniger Jahre nach ihrer Gründung einen ARR von 100 Millionen Dollar erreicht haben.
„Für jeden, der sich in der Branche auskennt, wirkt das einfach unecht“, sagte Alex Cohen, Mitbegründer und CEO des Gesundheits-KI-Start-ups Hello Patient. „Man liest die Schlagzeilen und denkt sich: ‚Das glaube ich nicht.‘“
Allerdings fühlen sich nicht alle Start-ups wohl dabei, ihr Wachstum anhand von CARR statt ARR darzustellen. Sie ziehen es vor, ihre Zahlen klar und deutlich darzulegen, unter anderem weil sie wissen, dass die öffentlichen Märkte Softwareunternehmen anhand des ARR und nicht anhand des CARR bewerten. Diese Gründer legen Wert auf Transparenz.
McNairn von Wordsmith, der sich an die Schwierigkeiten erinnert, mit denen Start-ups nach der Marktkorrektur von 2022 zu kämpfen hatten, um hohe Bewertungen zu rechtfertigen, sagte, er wolle keine noch höhere Hürde schaffen, indem er den Umsatz seines Start-ups übertreibe.
„Ich halte das für kurzsichtig, und ich glaube, wenn man so etwas aus kurzfristigem Gewinnstreben tut, bläht man die ohnehin schon wahnsinnig hohen Bewertungsmultiplikatoren noch weiter auf“, sagte er. „Ich halte das für extrem schlechte Unternehmensführung, und das wird auf einen zurückfallen und einem zum Verhängnis werden.“








 Die Kryptobörse OKX will KI-Agenten in die Lage versetzen, sich gegenseitig einzustellen und zu bezahlen
Da KI-Agenten zunehmend für Einzelpersonen tätig werden und miteinander zusammenarbeiten, benötigen sie Mechanismen, um Aufgaben zu finden, Dienstleistungen zu vergüten und Glaubwürdigkeit aufzubauen.
 Ein von Thiel unterstütztes Start-up behauptet, KI könne journalistische Arbeit bewerten – trotz der Risiken für Whistleblower
Nach seiner Beteiligung an dem Rechtsstreit, der zur Insolvenz von Gawker führte, erkannte Aron D’Souza einen entscheidenden Mangel in der amerikanischen Medienlandschaft: Personen, denen durch die Be
 Prentis, ein neues KI-Labor, das von Reid Hoffman und Marc Pincus mitgegründet wurde, befindet sich in Gesprächen über die Aufbringung von 100 Millionen US-Dollar.
Prentis, ein aufstrebendes KI-Forschungslabor, das sich auf Computer-Use-Modelle spezialisiert hat, wurde von dem erfahrenen Unternehmer Ritankar Das gemeinsam mit führenden Vertretern der Tech-Branche, Reid Hoffman und Marc Pincus, gegründet. Zwei m

2026 Neueste Besten Top-bewerteten KI-Rollenspiel-Chat-Apps für Sprachpraxis, Vorstellungsgesprächsvorbereitung und tägliche Sprachflüssigkeit! XIX.AI kuratiert eine leistungsstarke, spielfeldverändernde Sammlung, die kostenlose gegen kostenpflichtige Vergleiche, reale Tests und wöchentlich aktualisierte Rankings bietet. Diese unbedingt auszuprobierenden Tools helfen Ihnen, Ihre Schreibfähigkeiten zu verbessern, Hürden der Sprachflüssigkeit zu überwinden und die Kommunikationseffizienz in allen alltäglichen Szenarien zu steigern. Entdecken Sie jetzt Ihr perfektes Werkzeug für Ihre Sprachentwicklung!
10 Tools
xix.ai

Die besten und am besten bewerteten KI-Tools zur Stem-Trennung des Jahres 2026 – speziell ausgewählt für Remix-Produktionen, die Vorbereitung von Samples und Karaoke-Masters. Diese leistungsstarken, bahnbrechenden Tools haben sich in der Praxis bewährt und bieten präzise Audioisolierung, wodurch die Produktivität erheblich gesteigert wird. XIX.AI stellt einen wöchentlich aktualisierten Vergleichsleitfaden zwischen kostenlosen und kostenpflichtigen Lösungen bereit, der Ihnen hilft, die für Ihre Anforderungen passende Lösung zu finden, die Sie unbedingt ausprobieren sollten. Entdecken Sie ihn jetzt und sichern Sie sich Ihren KI-Vorteil.
8 Tools
xix.ai

2026: Die neuesten und besten AI-SQL-Copiloten – alle in der Rangliste ganz oben! XIX.AI sammelt eine leistungsstarke Auswahl an Tools, die wöchentlich mit aktualisierten Tests aus der Praxis erweitert wird. Mit diesen unverzichtbaren Werkzeugen können Sie präzise Umsatzübersichten erstellen, Verkaufsprozesse analysieren sowie Produktmetriken schnell überwachen und so Ihre Produktivität erheblich steigern. Entdecken Sie jetzt das perfekte Tool für datenbasierte Entscheidungsfindung! 238 Zeichen
9 Tools
xix.ai

2026 Neueste Besten Top-Bewerteten KI-Melodie-Schreibtools für Songentwürfe! XIX.AI hat eine hochleistungsfähige, bahnbrechende Kollektion zusammengestellt, die strengen Praxistests unterzogen wurde, um das beste Schreiberlebnis zu liefern. Sie finden detaillierte kostenlose versus kostenpflichtige Vergleiche, präzise Ranglisten und unbedingt auszuprobierende Optionen, die darauf ausgelegt sind, Ihnen zu helfen, beeindruckende Songentwürfe mühelos zu erstellen und Ihre kreative Produktivität erheblich zu steigern. Entdecken Sie jetzt Ihr perfektes Tool!
8 Tools
xix.ai

2026 Neueste Besten Top-bewerteten KI-Konversationstrainer-Tools für Vorstellungsgesprächspraxis sind hier auf XIX.AI! Diese kuratierte Sammlung enthält leistungsstarke, bahnbrechende Tools, die strengen Praxistests unterzogen wurden, um präzises Feedback zu liefern. Sie finden einen Vergleich zwischen kostenlosen und kostenpflichtigen Optionen sowie detaillierte Rankings, die Ihnen helfen, die empfehlenswerte Option zu wählen, die Ihr Selbstvertrauen und Ihre Fähigkeiten verbessert. Entdecken Sie jetzt Ihr perfektes Tool für den Erfolg im Vorstellungsgespräch!
12 Tools
xix.ai

Die besten und am besten bewerteten KI-Tools für den Stiltransfer im Jahr 2026 – ideal für kreative Experimente! XIX.AI hat eine leistungsstarke, bahnbrechende Sammlung unverzichtbarer Tools zusammengestellt, die in Praxistests und strengen Bewertungen außergewöhnliche Ergebnisse liefern. Diese Top-Lösungen helfen Kreativen dabei, ihre Produktivität deutlich zu steigern, indem sie die Erstellung von Inhalten beschleunigen und unendliche kreative Möglichkeiten eröffnen. Entdecken Sie jetzt Ihr perfektes Tool und legen Sie noch heute los!
9 Tools
xix.ai

¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔












